🌅 कहानी से शुरुआत 📖 कहानी 1 — एक घोषणा, दो घर जून 2025 की एक सुबह। मुंबई के मिंट रोड पर रिज़र्व बैंक के गवर्नर टीवी पर घोषणा करते हैं — “रेपो दर में 0.50% की कटौती।” यह एक छोटा-सा वाक्य है, पर इसकी गूँज सैकड़ों किलोमीटर दूर दो घरों तक पहुँचती है। पहला घर जोधपुर में सीमा (काल्पनिक) का है। उसने पिछले साल ₹30 लाख का गृह-ऋण लिया था, जो सीधे रेपो से जुड़ा है। तीन महीने बाद बैंक का संदेश आता है — ब्याज दर घटी, ईएमआई लगभग ₹1,800 कम। सीमा ख़ुश है; बचे पैसे से वह बेटी की ट्यूशन फ़ीस भरती है। उसके मोहल्ले का दुकानदार भी सस्ते ऋण पर दुकान बढ़ाने की सोचता है। दूसरा घर उसी शहर में सीमा के पिता शर्मा जी का है, जो सेवानिवृत्त शिक्षक हैं। उनकी आय का बड़ा हिस्सा बैंक की सावधि जमा के ब्याज से आता है। कुछ महीनों बाद नई जमा पर ब्याज घट जाता है और उनकी मासिक आमदनी थोड़ी कम हो जाती है। वे चिंता में कहते हैं — “बेटी की किस्त घटी, पर मेरी कमाई भी घट गई।” उधर बाज़ार में भी हलचल है — कार और मकान बेचने वाले डीलर ख़ुश हैं, क्योंकि सस्ते ऋण से ग्राहक बढ़ेंगे; शेयर बाज़ार चढ़ता है; और सरकार के बॉन्ड की क़ीमतें बढ़ती हैं। एक ही घोषणा से करोड़ों लोगों के फ़ैसले बदल जाते हैं — किसी का मकान ख़रीदने का, किसी का दुकान बढ़ाने का, और किसी का बचत कहाँ रखें, इसका। यही मौद्रिक नीति की असली कसौटी है। रेपो घटाने से ऋण सस्ता होता है, ख़र्च और निवेश बढ़ता है — पर बचत करने वालों की कमाई घटती है, और अगर पैसा ज़रूरत से ज़्यादा सस्ता हो जाए तो महँगाई लौट आती है। रिज़र्व बैंक को हर दो महीने इसी तराज़ू पर बैठकर तय करना पड़ता है कि पलड़ा किस ओर झुकाया जाए। ✦ ✦ ✦ 📖 कहानी 2 — कमला का खाता बांसवाड़ा ज़िले के एक जनजातीय गाँव की कमला (काल्पनिक) ने कभी बैंक का दरवाज़ा नहीं देखा था। बेटी की शादी के लिए उसने गाँव के साहूकार से ₹20,000 उधार लिए — ब्याज इतना कि दो साल में कर्ज़ दोगुना हो गया। गहने गिरवी चले गए। फिर गाँव में बैंक सखी आई — स्वयं सहायता समूह की ही एक महिला, जिसके पास एक छोटी मशीन थी। अंगूठा लगाते ही कमला का जन धन खाता खुल गया। अब सरकारी योजनाओं का पैसा सीधे खाते में आने लगा। समूह की बचत से उसे कम ब्याज पर ऋण मिला, जिससे उसने बकरियाँ ख़रीदीं। साल भर में साहूकार का कर्ज़ उतर गया। अब कमला समूह की बैठकों में दूसरी महिलाओं को बताती है कि साहूकार के 5% महीने के ब्याज और बैंक के लगभग 1% महीने के ब्याज में कितना फ़र्क़ है। गाँव की कई महिलाओं ने भी खाते खुलवाए, और कुछ ने मुद्रा योजना से छोटा ऋण लेकर सिलाई और किराने का काम शुरू किया। आज कमला अपने बेटे के मोबाइल से यूपीआई करना सीख रही है। बैंक सखी ने उसे समझाया है कि बैंक में रखा पैसा ₹5 लाख तक बीमित है, कोई ओटीपी किसी को न बताए, और ठगी होने पर 1930 पर फ़ोन करे। कमला कहती है — “पहले पैसा साहूकार की बही में था, अब मेरे नाम के खाते में है।” इन दोनों कहानियों में एक ही धागा है — भरोसा। सीमा को भरोसा है कि बैंक रेपो घटने का लाभ उसे देगा, शर्मा जी को भरोसा है कि उनकी जमा सुरक्षित है, और कमला को भरोसा है कि उसके खाते का पैसा कोई नहीं छीन सकता। इस भरोसे की रखवाली करने वाली संस्था है — भारतीय रिज़र्व बैंक, और उसके नियम, उपकरण और फ़ैसले ही इस अध्याय की असली कहानी हैं। 🎯 इस अध्याय में हम इन्हीं दोनों कहानियों को खोलेंगे — रिज़र्व बैंक कैसे बना और क्या करता है; रेपो, नकद आरक्षित अनुपात जैसे उपकरणों से मौद्रिक नीति कैसे चलती है; महँगाई क्या है, कैसे मापी और रोकी जाती है; बैंक कितने प्रकार के हैं, कैसे सुरक्षित रहते हैं और डूबत ऋण कैसे वसूले जाते हैं; यूपीआई, वित्तीय समावेशन, मुद्रा व पूँजी बाज़ार — और राजस्थान की बैंकिंग तस्वीर। |
- वित्तीय प्रणाली एवं वित्तीय मध्यस्थ (Financial System & Intermediaries)
- भारत में बैंकिंग का विकास (Evolution of Banking in India)
- भारतीय रिज़र्व बैंक — संरचना एवं कार्य (Reserve Bank of India — Structure & Functions)
- मौद्रिक नीति एवं संचरण (Monetary Policy & Transmission)
- मौद्रिक नीति समिति एवं मुद्रास्फीति लक्ष्यीकरण (MPC & Inflation Targeting)
- नीतिगत दरें एवं आरक्षित अनुपात (Policy Rates & Reserve Ratios)
- तरलता प्रबंधन एवं गुणात्मक उपकरण (Liquidity Management & Qualitative Tools)
- मुद्रास्फीति — अर्थ, प्रकार एवं मापन (Inflation — Meaning, Types & Measurement)
- मुद्रास्फीति — कारण, प्रभाव एवं नियंत्रण (Inflation — Causes, Effects & Control)
- मुद्रा आपूर्ति एवं मुद्रा गुणक (Money Supply & Money Multiplier)
- बैंकों का वर्गीकरण (Classification of Banks)
- बेसल-3 मानदंड एवं प्राथमिकता क्षेत्र ऋण (Basel-3 Norms & Priority Sector Lending)
- अखिल भारतीय वित्तीय संस्थान एवं गैर-बैंकिंग वित्तीय कंपनियाँ (AIFIs & NBFCs)
- अनर्जक आस्तियाँ (Non-Performing Assets)
- डूबत ऋण समाधान — सरफ़ेसी, दिवाला संहिता एवं परिसंपत्ति पुनर्निर्माण (Bad-Loan Resolution — SARFAESI, IBC & ARCs)
- बैंकिंग सुधार, समितियाँ एवं जमा बीमा (Banking Reforms, Committees & Deposit Insurance)
- भुगतान प्रणाली एवं डिजिटल मुद्रा (Payment Systems & Digital Currency)
- वित्तीय समावेशन (Financial Inclusion)
- मुद्रा बाज़ार (Money Market)
- पूँजी बाज़ार एवं सेबी (Capital Market & SEBI)
- भारत से जुड़ाव (Linkages with India)
- संतुलित मूल्यांकन (Balanced Assessment)
- राजस्थान से जुड़ाव (Rajasthan Linkages)
- प्रमुख व्यक्तित्व (Key Personalities)
- विस्तृत कालक्रम (Detailed Timeline)
- शब्दकोश — अध्याय के ज़रूरी शब्द (Glossary)
- अध्याय एक नज़र में (Chapter at a Glance)
1. वित्तीय प्रणाली एवं वित्तीय मध्यस्थ (Financial System & Intermediaries)
किसी भी अर्थव्यवस्था में दो तरह के लोग होते हैं — कुछ के पास बचत है पर तुरंत उपयोग नहीं (परिवार, पेंशनभोगी), और कुछ के पास विचार व अवसर हैं पर पूँजी नहीं (उद्यमी, किसान, सरकार)। इन दोनों को जोड़ने वाली व्यवस्था वित्तीय प्रणाली (Financial System) है। इसके चार अंग हैं — वित्तीय संस्थाएँ, वित्तीय बाज़ार, वित्तीय साधन (Instruments) और वित्तीय सेवाएँ।
वित्तीय मध्यस्थ (Financial Intermediary) वह संस्था है जो बचतकर्ता से धन लेकर ऋणग्राही तक पहुँचाती है — बीच में जोखिम, अवधि और राशि तीनों का रूपांतरण करती है। आप ₹5,000 की छोटी, अल्पकालिक जमा करते हैं; बैंक हज़ारों ऐसी जमाओं को जोड़कर किसी कारख़ाने को ₹50 करोड़ का दस वर्षीय ऋण दे देता है।
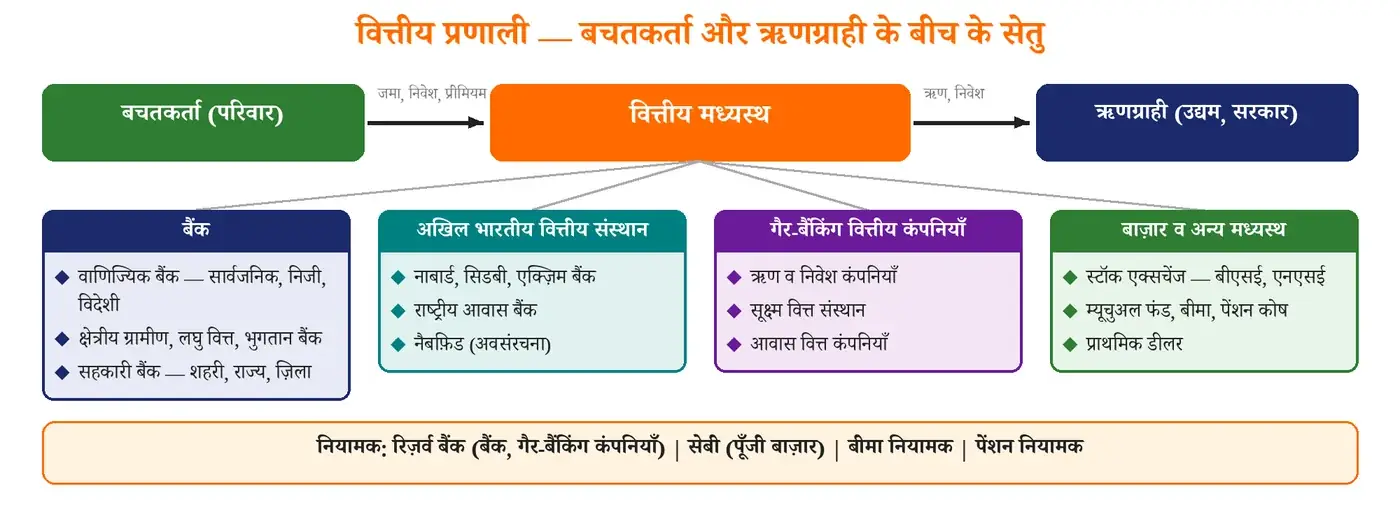 चित्र 1: वित्तीय प्रणाली — बचतकर्ता, मध्यस्थ और ऋणग्राही |
क. वित्तीय मध्यस्थों के प्रकार और नियामक
मध्यस्थ | मुख्य कार्य | नियामक |
वाणिज्यिक बैंक (Commercial Banks) | जमा स्वीकार करना, ऋण देना, भुगतान सेवाएँ — "ऋण सृजन" करने वाले एकमात्र मध्यस्थ | रिज़र्व बैंक |
सहकारी बैंक (Co-operative Banks) | सदस्यों को ऋण — कृषि, लघु व्यापार; शहरी व ग्रामीण दोनों | रिज़र्व बैंक + राज्य/केंद्रीय सहकारी रजिस्ट्रार |
अखिल भारतीय वित्तीय संस्थान (AIFIs) | विशिष्ट क्षेत्र को दीर्घकालिक पुनर्वित्त — कृषि, लघु उद्योग, आवास, निर्यात, अवसंरचना | रिज़र्व बैंक |
गैर-बैंकिंग वित्तीय कंपनियाँ (NBFCs) | ऋण, पट्टा, किराया-क्रय, सूक्ष्म वित्त — माँग जमा नहीं ले सकतीं | रिज़र्व बैंक (अधिकतर) |
म्यूचुअल फंड, स्टॉक एक्सचेंज, डिपॉज़िटरी | निवेशकों की राशि बाज़ार में लगाना; प्रतिभूतियों की ख़रीद-बिक्री | भारतीय प्रतिभूति एवं विनिमय बोर्ड (सेबी) |
बीमा कंपनियाँ | जोखिम सुरक्षा; दीर्घकालिक बचत का निवेश | भारतीय बीमा विनियामक एवं विकास प्राधिकरण |
पेंशन कोष | राष्ट्रीय पेंशन प्रणाली, अटल पेंशन योजना | पेंशन निधि विनियामक एवं विकास प्राधिकरण |
गिफ़्ट सिटी की वित्तीय इकाइयाँ | अंतरराष्ट्रीय वित्तीय सेवा केंद्र में बैंकिंग, बीमा, पूँजी बाज़ार | अंतरराष्ट्रीय वित्तीय सेवा केंद्र प्राधिकरण (2020) |
🔎 तालिका से क्या समझें: हर मध्यस्थ का अपना "पहरेदार" है — बैंक व गैर-बैंकिंग कंपनियाँ रिज़र्व बैंक के अधीन, शेयर बाज़ार सेबी के, बीमा व पेंशन अपने-अपने नियामकों के। इतने नियामकों के बीच तालमेल न हो तो संकट एक कोने से दूसरे में फैल सकता है — इसीलिए वित्तीय स्थिरता एवं विकास परिषद बनी।
ख. वित्तीय स्थिरता की सर्वोच्च संस्था
सभी नियामकों के बीच तालमेल के लिए वित्तीय स्थिरता एवं विकास परिषद (FSDC) का गठन 2010 में हुआ। इसके अध्यक्ष केंद्रीय वित्त मंत्री हैं और सदस्य — रिज़र्व बैंक के गवर्नर, सेबी, बीमा व पेंशन नियामकों, दिवाला बोर्ड और अंतरराष्ट्रीय वित्तीय सेवा केंद्र प्राधिकरण के प्रमुख तथा वित्त मंत्रालय के सचिव। यह कोई नियामक नहीं, बल्कि समन्वय मंच है।
⚠️ ध्यान दें गैर-बैंकिंग वित्तीय कंपनियाँ भी मध्यस्थ हैं, पर वे "ऋण सृजन" नहीं करतीं — वे माँग जमा (बचत/चालू खाता) नहीं ले सकतीं और भुगतान-समाशोधन प्रणाली का हिस्सा नहीं हैं। इसलिए मुद्रा गुणक में बैंकों की भूमिका केंद्रीय है। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. वित्तीय प्रणाली के 4 अंग — संस्थाएँ, बाज़ार, साधन, सेवाएँ। 2. मध्यस्थ — जोखिम, अवधि और राशि का रूपांतरण; केवल बैंक ऋण सृजन करते हैं। 3. वित्तीय स्थिरता एवं विकास परिषद — 2010, अध्यक्ष वित्त मंत्री; समन्वय मंच, नियामक नहीं। |
2. भारत में बैंकिंग का विकास (Evolution of Banking in India)
भारत में साहूकार, महाजन और सेठ सदियों से "हुंडी" के माध्यम से धन का लेन-देन करते आए। आधुनिक बैंकिंग की शुरुआत औपनिवेशिक काल में हुई और स्वतंत्रता के बाद इसका स्वरूप वर्ग बैंकिंग से जन बैंकिंग (Class Banking to Mass Banking) की ओर बदला।
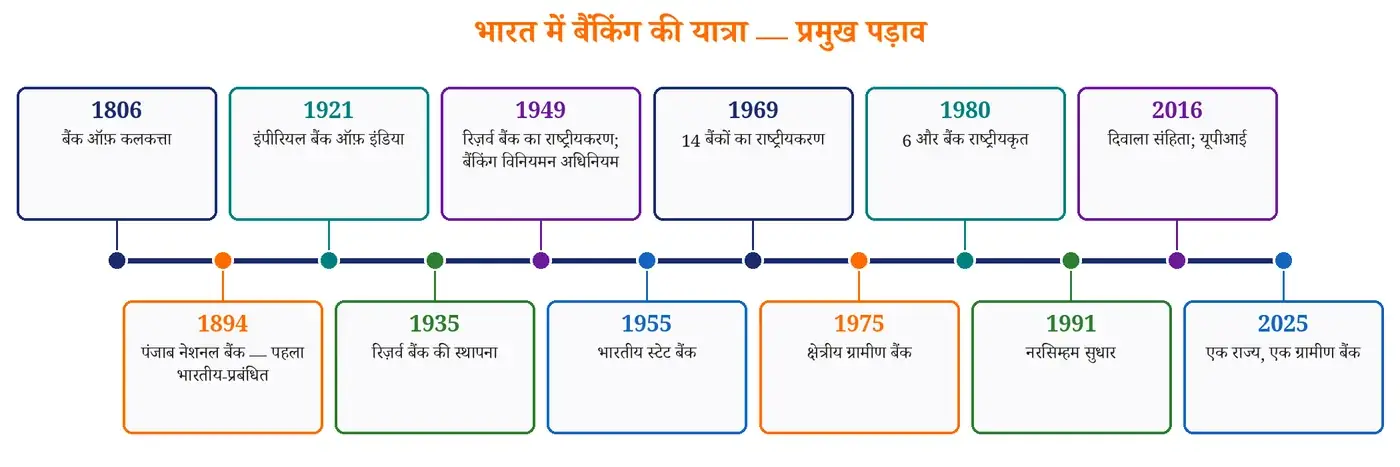 चित्र 2: भारत में बैंकिंग की यात्रा — 1806 से 2025 तक |
क. चार चरणों में बैंकिंग का इतिहास
चरण | प्रमुख घटनाएँ | विशेषता |
प्रारंभिक काल (1770-1934) | बैंक ऑफ़ हिंदुस्तान (1770); प्रेसिडेंसी बैंक — बंगाल (1806, पहले बैंक ऑफ़ कलकत्ता), बॉम्बे (1840), मद्रास (1843); अवध कमर्शियल बैंक (1881); पंजाब नेशनल बैंक (1894) — पहला पूर्णतः भारतीय प्रबंधन वाला बैंक; 1921 में तीनों प्रेसिडेंसी बैंक मिलकर इंपीरियल बैंक ऑफ़ इंडिया | स्वदेशी आंदोलन के दौर में अनेक भारतीय बैंक; बार-बार बैंक विफलताएँ |
केंद्रीय बैंक का उदय (1935-1968) | हिल्टन यंग आयोग (1926) की सिफ़ारिश; रिज़र्व बैंक अधिनियम 1934; रिज़र्व बैंक की स्थापना 1 अप्रैल 1935; 1 जनवरी 1949 को राष्ट्रीयकरण; बैंकिंग विनियमन अधिनियम 16 मार्च 1949 से लागू; इंपीरियल बैंक से भारतीय स्टेट बैंक (1 जुलाई 1955) | नियमन का ढाँचा तैयार; ग्रामीण ऋण पर गोरवाला समिति (1951) का प्रभाव |
राष्ट्रीयकरण का युग (1969-1990) | 19 जुलाई 1969 — ₹50 करोड़ से अधिक जमा वाले 14 बैंक (कुल जमा का लगभग 85%); अग्रणी बैंक योजना (1969); क्षेत्रीय ग्रामीण बैंक (2 अक्टूबर 1975); 15 अप्रैल 1980 — ₹200 करोड़ से अधिक जमा वाले 6 और बैंक; नाबार्ड (1982) | शाखा विस्तार, प्राथमिकता क्षेत्र ऋण — पर लाभप्रदता व दक्षता घटी |
सुधार व डिजिटल युग (1991 से) | नरसिम्हम समिति (1991, 1998); निजी बैंकों को लाइसेंस (1993-94); बेसल मानदंड; दिवाला संहिता व यूपीआई (2016); बैंक विलय (2017-2020); "एक राज्य, एक ग्रामीण बैंक" (1 मई 2025) | प्रतिस्पर्धा, पूँजी पर्याप्तता, तकनीक, वित्तीय समावेशन |
ख. 1969 और 1980 का राष्ट्रीयकरण — क्यों?
◆ बैंक कुछ औद्योगिक घरानों के हाथ में — ऋण उन्हीं की कंपनियों को; कृषि व लघु उद्योग उपेक्षित।
◆ ग्रामीण भारत में बैंक शाखाएँ बहुत कम — 1969 में लगभग 8,000 शाखाएँ, अधिकतर शहरों में।
◆ योजनाबद्ध विकास — पंचवर्षीय योजनाओं के लक्ष्यों के अनुरूप ऋण की दिशा तय करना।
◆ परिणाम — 1969 से 1991 के बीच शाखाओं की संख्या कई गुना बढ़ी, ग्रामीण बचत बैंकिंग से जुड़ी; पर राजनीतिक हस्तक्षेप, ऋण मेले और कमज़ोर ऋण-अनुशासन से एनपीए की समस्या भी पनपी।
📖 पीछे की कहानी — 19 जुलाई 1969 — एक रात का फ़ैसला 19 जुलाई 1969 की रात प्रधानमंत्री इंदिरा गांधी ने रेडियो पर घोषणा की कि एक अध्यादेश से देश के 14 सबसे बड़े निजी बैंक सरकार के हो गए हैं। अगली सुबह बैंक खुले, तो मालिक बदल चुके थे। यह फ़ैसला अदालत पहुँचा — फ़रवरी 1970 में सर्वोच्च न्यायालय ने मुआवज़े के प्रावधान को ग़लत ठहराया, तो संसद ने नया बैंकिंग कंपनी (उपक्रमों का अर्जन एवं अंतरण) अधिनियम, 1970 बनाया। इसके बाद गाँवों में तेज़ी से शाखाएँ खुलीं और खेती-लघु उद्योग को ऋण मिलने लगा — "वर्ग बैंकिंग" से "जन बैंकिंग" की यह सबसे बड़ी छलाँग थी। |
🐪 राजस्थान की भाषा में — हुंडी से यूपीआई तक शेखावाटी और मारवाड़ के सेठों की हुंडी — एक काग़ज़ी पर्ची, जिसके भरोसे कलकत्ता से बंबई तक लाखों का लेन-देन होता था — भारत की देसी "बैंक ड्राफ़्ट" थी। रामगढ़, मंडावा, फतेहपुर की हवेलियाँ उसी साहूकारी की गवाह हैं। आज वही काम मोबाइल पर यूपीआई कुछ सेकंड में करता है — भरोसा काग़ज़ से हटकर डिजिटल व्यवस्था पर आ गया है। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. बैंक ऑफ़ हिंदुस्तान 1770; पंजाब नेशनल बैंक 1894 — पहला पूर्णतः भारतीय प्रबंधन। 2. इंपीरियल बैंक 1921 → भारतीय स्टेट बैंक 1 जुलाई 1955। 3. राष्ट्रीयकरण — 19 जुलाई 1969 (14 बैंक) व 15 अप्रैल 1980 (6 बैंक)। 4. क्षेत्रीय ग्रामीण बैंक — 2 अक्टूबर 1975; "एक राज्य, एक ग्रामीण बैंक" — 1 मई 2025। |
3. भारतीय रिज़र्व बैंक — संरचना एवं कार्य (Reserve Bank of India — Structure & Functions)
भारतीय रिज़र्व बैंक (Reserve Bank of India) देश का केंद्रीय बैंक है। इसकी स्थापना हिल्टन यंग आयोग (1926) की सिफ़ारिश पर रिज़र्व बैंक अधिनियम, 1934 के अंतर्गत 1 अप्रैल 1935 को हुई। प्रारंभ में यह निजी शेयरधारकों का बैंक था, मुख्यालय कलकत्ता में था, जो 1937 में मुंबई स्थानांतरित हुआ। 1 जनवरी 1949 को इसका राष्ट्रीयकरण हुआ और तब से यह पूर्णतः भारत सरकार के स्वामित्व में है।
क. संरचना — केंद्रीय निदेशक बोर्ड
घटक | विवरण |
केंद्रीय बोर्ड (कुल 21 सदस्य) | आधिकारिक — गवर्नर व अधिकतम 4 डिप्टी गवर्नर; गैर-आधिकारिक — सरकार द्वारा नामित 10 निदेशक, 4 स्थानीय बोर्डों से एक-एक, तथा 2 सरकारी अधिकारी |
गवर्नर की नियुक्ति (धारा 8) | केंद्र सरकार द्वारा; कार्यकाल 5 वर्ष तक (सामान्यतः पहली बार 3 वर्ष), पुनर्नियुक्ति संभव |
पहले व वर्तमान गवर्नर | पहले — सर ऑस्बोर्न स्मिथ; पहले भारतीय — सी. डी. देशमुख (1943); वर्तमान 26वें गवर्नर — संजय मल्होत्रा (11 दिसंबर 2024 से) |
डिप्टी गवर्नर (2026) | स्वामीनाथन जे., पूनम गुप्ता (मौद्रिक नीति प्रभारी), शिरीष चंद्र मुर्मू, रोहित जैन (4 मई 2026 से) |
चार स्थानीय बोर्ड | मुंबई (पश्चिम), कोलकाता (पूर्व), चेन्नई (दक्षिण), नई दिल्ली (उत्तर) |
धारा 7 — सरकार का निर्देश | जनहित में सरकार गवर्नर से परामर्श के बाद रिज़र्व बैंक को निर्देश दे सकती है — 2018 में पहली बार इसकी चर्चा हुई, पर औपचारिक प्रयोग नहीं |
❝ "संकट में केंद्रीय बैंक अच्छी ज़मानत पर खुले हाथ से, पर ऊँची ब्याज दर पर ऋण दे।" (Lend freely, at a high rate, against good collateral.) (— वॉल्टर बेजहॉट (1873)) |
📖 पीछे की कहानी — बाघ और ताड़ का पेड़ रिज़र्व बैंक के प्रतीक-चिह्न में ताड़ का पेड़ और बाघ है। इसकी प्रेरणा ईस्ट इंडिया कंपनी के एक पुराने सोने के सिक्के "डबल मोहर" से ली गई, जिस पर शेर और ताड़ का पेड़ था। विचार-विमर्श के बाद शेर की जगह भारत के अपने पशु बाघ को रखा गया। यह छोटा-सा बदलाव बताता है कि केंद्रीय बैंक अंग्रेज़ी शासन में बना ज़रूर, पर उसकी पहचान भारतीय बनाने की कोशिश शुरू से थी। |
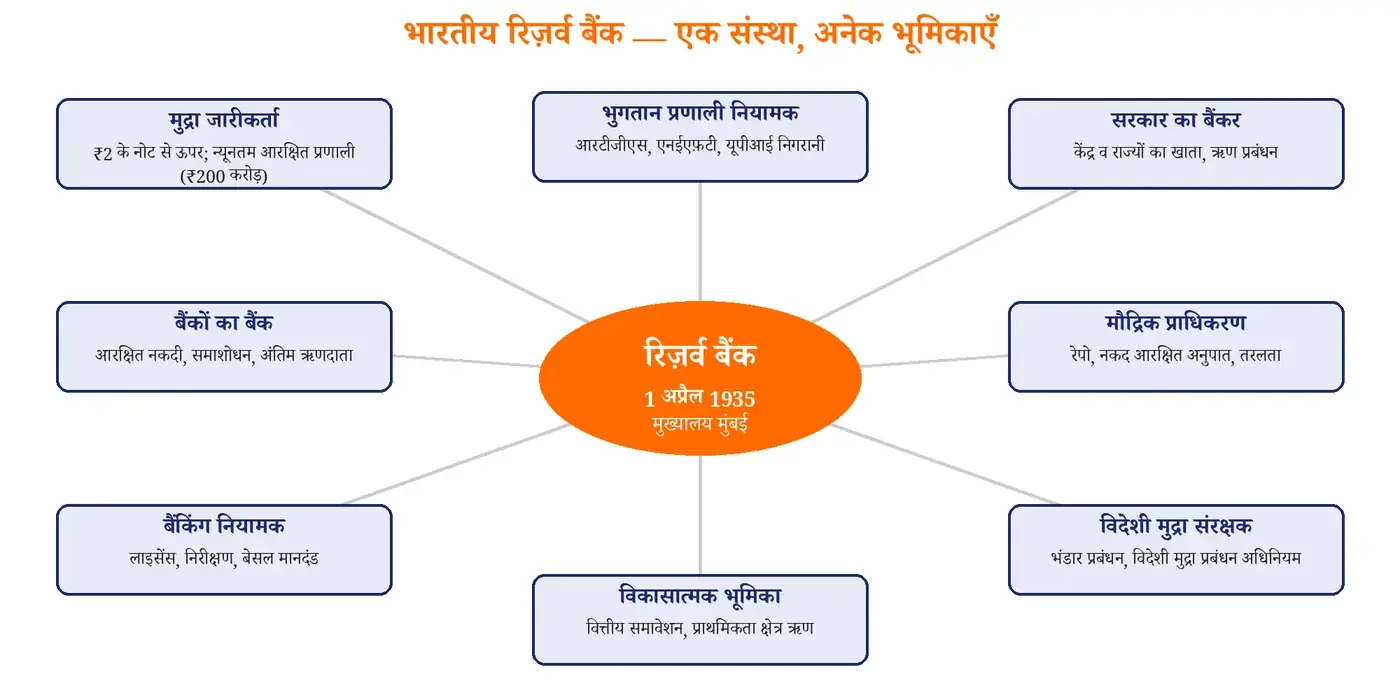 चित्र 3: रिज़र्व बैंक की आठ प्रमुख भूमिकाएँ |
ख. रिज़र्व बैंक के प्रमुख कार्य
1. मुद्रा जारी करना (Currency Issue) — ₹1 के नोट व सिक्कों को छोड़कर सभी नोट रिज़र्व बैंक जारी करता है (₹1 का नोट और सभी सिक्के वित्त मंत्रालय जारी करता है)। 1957 से न्यूनतम आरक्षित प्रणाली — कम से कम ₹200 करोड़ का भंडार (₹115 करोड़ सोना + ₹85 करोड़ विदेशी मुद्रा)।
2. सरकार का बैंकर — केंद्र व राज्य सरकारों के खाते, सार्वजनिक ऋण का प्रबंधन, अर्थोपाय अग्रिम (Ways & Means Advances) के रूप में अल्पकालिक उधार।
3. बैंकों का बैंक — बैंकों का नकद आरक्षित अनुपात अपने पास रखना, समाशोधन, और संकट में अंतिम ऋणदाता (Lender of Last Resort)।
4. मौद्रिक प्राधिकरण — मौद्रिक नीति समिति के माध्यम से रेपो दर, तरलता और महँगाई का प्रबंधन।
5. बैंकिंग नियामक व पर्यवेक्षक — बैंकों, गैर-बैंकिंग वित्तीय कंपनियों, सहकारी बैंकों को लाइसेंस, निरीक्षण, पूँजी व प्रावधान मानदंड।
6. विदेशी मुद्रा भंडार का संरक्षक — विदेशी मुद्रा प्रबंधन अधिनियम (FEMA), 1999 का प्रशासन; रुपये की अत्यधिक उतार-चढ़ाव पर नियंत्रण।
7. भुगतान प्रणाली नियामक — भुगतान एवं निपटान प्रणाली अधिनियम, 2007; आरटीजीएस, एनईएफ़टी का संचालन, यूपीआई की निगरानी।
8. विकासात्मक भूमिका — प्राथमिकता क्षेत्र ऋण, वित्तीय साक्षरता, वित्तीय समावेशन सूचकांक, ग्राहक सुरक्षा (एकीकृत लोकपाल योजना 2021)।
बेजहॉट का यही सिद्धांत आज "अंतिम ऋणदाता" की भूमिका की नींव है — संकट में केंद्रीय बैंक खुले हाथ से, पर दंडात्मक दर पर और अच्छी ज़मानत के बदले नक़दी देता है, ताकि घबराहट बैंकों को डुबो न दे। भारत में सीमांत स्थायी सुविधा इसी विचार का आधुनिक रूप है।
ग. रिज़र्व बैंक का अधिशेष और आर्थिक पूँजी ढाँचा
रिज़र्व बैंक की आय — सरकारी प्रतिभूतियों व विदेशी परिसंपत्तियों पर ब्याज, विदेशी मुद्रा लेन-देन का लाभ — से व्यय व जोखिम-प्रावधान घटाकर जो अधिशेष (Surplus) बचता है, वह धारा 47 के अंतर्गत सरकार को हस्तांतरित होता है। बिमल जालान समिति (2019) ने आर्थिक पूँजी ढाँचा (Economic Capital Framework) सुझाया; 2025 में संशोधित ढाँचे में आकस्मिक जोखिम बफ़र का दायरा बैलेंस शीट के 4.5% से 7.5% कर दिया गया।
📊 रिज़र्व बैंक — नवीनतम आँकड़े 1. वित्त वर्ष 2025-26 के लिए सरकार को रिकॉर्ड अधिशेष हस्तांतरण — लगभग ₹2.87 लाख करोड़ (मई 2026 में स्वीकृत) 2. रिज़र्व बैंक की बैलेंस शीट — लगभग ₹91.97 लाख करोड़ (31 मार्च 2026) 3. वित्तीय समावेशन सूचकांक — 70.0 (मार्च 2026; मार्च 2025 में 67.0) 4. अंतरराष्ट्रीय मुद्रा कोष में भारत का कोटा — लगभग 2.76% (आठवाँ स्थान) |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. रिज़र्व बैंक — हिल्टन यंग आयोग; अधिनियम 1934; स्थापना 1 अप्रैल 1935; राष्ट्रीयकरण 1 जनवरी 1949। 2. मुख्यालय कलकत्ता → मुंबई (1937); पहले भारतीय गवर्नर — सी.डी. देशमुख; 26वें — संजय मल्होत्रा। 3. ₹1 का नोट व सिक्के — वित्त मंत्रालय; बाक़ी नोट — रिज़र्व बैंक; न्यूनतम आरक्षित प्रणाली 1957 (₹200 करोड़)। 4. अधिशेष — धारा 47; जालान समिति (2019); रिकॉर्ड ~₹2.87 लाख करोड़। |
4. मौद्रिक नीति एवं संचरण (Monetary Policy & Transmission)
मौद्रिक नीति (Monetary Policy) वह नीति है जिसके द्वारा केंद्रीय बैंक मुद्रा की आपूर्ति, ऋण की उपलब्धता और ब्याज दरों को नियंत्रित करके मूल्य स्थिरता और आर्थिक संवृद्धि के बीच संतुलन साधता है। रिज़र्व बैंक अधिनियम की धारा 45-जेडए (2016 संशोधन) के बाद भारत में इसका प्राथमिक लक्ष्य स्पष्ट रूप से — "संवृद्धि के उद्देश्य को ध्यान में रखते हुए मूल्य स्थिरता बनाए रखना" — तय है।
📘 आसान परिभाषा: मौद्रिक नीति (Monetary Policy) |
📚 परिभाषा: केंद्रीय बैंक द्वारा नीतिगत दरों, आरक्षित अनुपातों और खुले बाज़ार परिचालन जैसे उपकरणों से मुद्रा की मात्रा व लागत को नियंत्रित कर महँगाई, संवृद्धि और वित्तीय स्थिरता के लक्ष्य साधना। |
✅ आसान भाषा में: देश में पैसा कितना हो और कितना महँगा (ब्याज) हो — यह तय करने की रिज़र्व बैंक की नीति। 🏠 उदाहरण: जैसे किसान नहर का फाटक खोलकर या बंद करके खेत में पानी की मात्रा तय करता है — कम पानी से फ़सल सूखे, ज़्यादा से सड़े — वैसे ही रिज़र्व बैंक अर्थव्यवस्था में धन का "फाटक" नियंत्रित करता है। |
क. मौद्रिक नीति के उद्देश्य और प्रकार
🔥 कठोर / संकुचनकारी नीति (Tight / Hawkish) | 🌱 उदार / विस्तारकारी नीति (Easy / Dovish) |
◆ कब — महँगाई ऊँची, अर्थव्यवस्था "गरम" ◆ कैसे — रेपो दर व आरक्षित अनुपात बढ़ाना, तरलता सोखना ◆ असर — ऋण महँगा, माँग ठंडी, महँगाई नियंत्रित ◆ उदाहरण — मई 2022 से फ़रवरी 2023 तक रेपो 4.00% से 6.50% | ◆ कब — मंदी, बेरोज़गारी, महँगाई नियंत्रण में ◆ कैसे — रेपो घटाना, तरलता डालना ◆ असर — ऋण सस्ता, निवेश व उपभोग बढ़ता है ◆ उदाहरण — 2025 में कुल 1.25% की कटौती, रेपो 6.50% से 5.25% |
रिज़र्व बैंक अपनी नीति का रुख (Stance) भी घोषित करता है — उदार (Accommodative), तटस्थ (Neutral) या उदारता की वापसी (Withdrawal of Accommodation)। जून 2025 से रुख तटस्थ है, यानी दरें किसी भी दिशा में जा सकती हैं।
💡 क्या आप जानते हैं? मौद्रिक नीति का असर पूरी अर्थव्यवस्था पर पहुँचने में आमतौर पर कई तिमाहियाँ लगती हैं — इसीलिए रिज़र्व बैंक आगे के महँगाई अनुमानों को देखकर निर्णय लेता है। |
ख. संचरण — रेपो से आपकी जेब तक
मौद्रिक नीति संचरण (Monetary Policy Transmission) का अर्थ है — नीतिगत दर में बदलाव का बैंकों की जमा व ऋण दरों, फिर माँग, निवेश और अंततः महँगाई व संवृद्धि तक पहुँचना। भारत में यह असर धीमा और अधूरा रहा है, इसलिए रिज़र्व बैंक ने ऋण-दर की व्यवस्था बार-बार बदली।
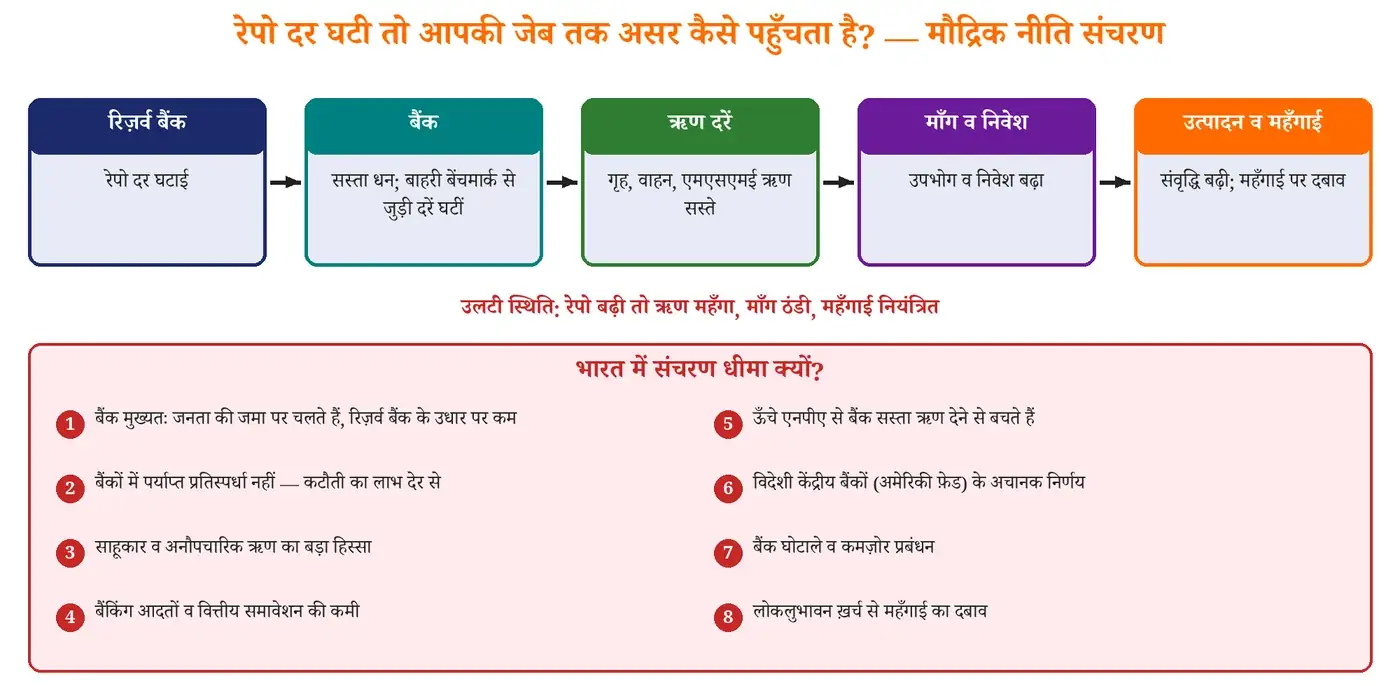 चित्र 4: मौद्रिक नीति संचरण की पाँच कड़ियाँ और भारत में धीमे संचरण के आठ कारण |
व्यवस्था | अवधि | आधार | कमी / सुधार |
प्रधान उधार दर (PLR) | 1994-2003 | बैंक की अपनी लागत | पारदर्शिता नहीं |
बेंचमार्क प्रधान उधार दर (BPLR) | 2003-2010 | बैंक की लागत व मार्जिन | बड़े ग्राहकों को इससे नीचे ऋण — भेदभाव |
आधार दर (Base Rate) | 2010-2016 | बैंक की औसत निधि लागत | रेपो कटौती का असर देर से |
निधि की सीमांत लागत आधारित उधार दर (MCLR) | 1 अप्रैल 2016 से | नई जमाओं की सीमांत लागत | फिर भी संचरण धीमा |
बाहरी बेंचमार्क आधारित उधार दर (EBLR) | 1 अक्टूबर 2019 से | रेपो दर या ट्रेज़री बिल प्रतिफल | खुदरा व एमएसएमई के फ़्लोटिंग ऋण सीधे रेपो से जुड़े — सबसे तेज़ संचरण |
🔎 तालिका से क्या समझें: हर नई व्यवस्था पिछली की एक ही कमी दूर करने आई — ऋण दरें रेपो के साथ जल्दी नहीं बदलती थीं। बैंक अपनी "लागत" का हवाला देकर देर करते थे; इसलिए 2019 में खुदरा व लघु उद्यम ऋणों को सीधे बाहरी बेंचमार्क (जैसे रेपो) से जोड़ दिया गया — अब रेपो घटे तो ईएमआई तीन महीने में घटती है।
💡 आज की भाषा में — रेपो घटी तो ईएमआई क्यों घटी? राहुल ने 2024 में ₹30 लाख का गृह ऋण लिया, जो रेपो से जुड़ा (बाहरी बेंचमार्क) था। 2025 में रिज़र्व बैंक ने रेपो कुल 1.25% घटाई — बैंक ने अगले तीन महीनों में उसकी ब्याज दर भी लगभग उतनी ही घटा दी और ईएमआई हज़ारों रुपये कम हो गई। उसके मित्र का पुराना ऋण एमसीएलआर पर था — उसकी दर बहुत धीरे और कम घटी। यही है "संचरण" का फ़र्क। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. प्राथमिक लक्ष्य — संवृद्धि का ध्यान रखते हुए मूल्य स्थिरता (धारा 45-जेडए)। 2. रुख — उदार, तटस्थ (जून 2025 से), उदारता की वापसी। 3. ऋण दर व्यवस्था — पीएलआर → बीपीएलआर → आधार दर → एमसीएलआर (2016) → बाहरी बेंचमार्क (1 अक्टूबर 2019)। |
5. मौद्रिक नीति समिति एवं मुद्रास्फीति लक्ष्यीकरण (MPC & Inflation Targeting)
उर्जित पटेल समिति (2014) की सिफ़ारिश पर भारत ने लचीला मुद्रास्फीति लक्ष्यीकरण (Flexible Inflation Targeting) अपनाया। फ़रवरी 2015 में सरकार और रिज़र्व बैंक के बीच मौद्रिक नीति ढाँचा समझौता हुआ, और वित्त अधिनियम 2016 से रिज़र्व बैंक अधिनियम में संशोधन कर इसे वैधानिक आधार दिया गया। मौद्रिक नीति समिति (Monetary Policy Committee) का गठन 29 सितंबर 2016 को हुआ और पहली बैठक 3-4 अक्टूबर 2016 को हुई।
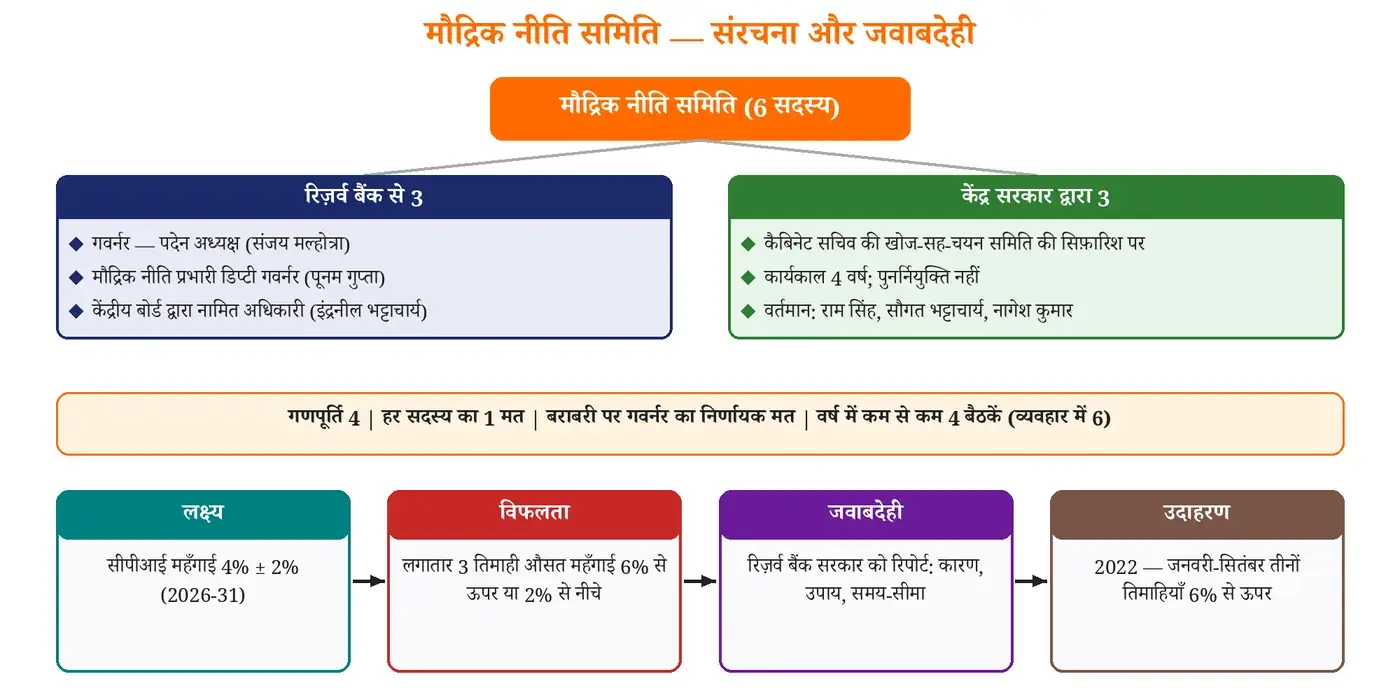 चित्र 5: मौद्रिक नीति समिति की संरचना और लक्ष्य-विफलता पर जवाबदेही |
प्रावधान | विवरण |
धारा 45-जेडए — लक्ष्य | केंद्र सरकार रिज़र्व बैंक से परामर्श कर हर पाँच वर्ष के लिए महँगाई लक्ष्य तय करती है |
वर्तमान लक्ष्य | उपभोक्ता मूल्य सूचकांक (संयुक्त) महँगाई 4%, सहन-सीमा ±2% (2% से 6%) — अवधि 1 अप्रैल 2026 से 31 मार्च 2031 (27 मार्च 2026 को अधिसूचित; नया सूचकांक आधार वर्ष 2024) |
धारा 45-जेडबी — संरचना | 6 सदस्य — गवर्नर (पदेन अध्यक्ष), मौद्रिक नीति प्रभारी डिप्टी गवर्नर, केंद्रीय बोर्ड द्वारा नामित रिज़र्व बैंक अधिकारी, और सरकार द्वारा नियुक्त 3 बाहरी विशेषज्ञ (4 वर्ष, पुनर्नियुक्ति नहीं) |
मतदान | हर सदस्य का एक मत; बराबरी पर गवर्नर का निर्णायक मत; गणपूर्ति 4 (जिसमें गवर्नर या उनकी अनुपस्थिति में डिप्टी गवर्नर अनिवार्य) |
बैठकें | वर्ष में कम से कम 4; व्यवहार में 6 द्वि-मासिक बैठकें; हर बैठक के 14वें दिन कार्यवृत्त प्रकाशित |
धारा 45-जेडएन — विफलता | लगातार तीन तिमाहियों तक औसत महँगाई 6% से ऊपर या 2% से नीचे रहे तो रिज़र्व बैंक सरकार को रिपोर्ट देगा — कारण, सुधारात्मक कदम और लक्ष्य पर लौटने की समय-सीमा |
पहली विफलता | 2022 — जनवरी से सितंबर की तीनों तिमाहियों में औसत महँगाई 6% से ऊपर; नवंबर 2022 में सरकार को पत्र भेजा गया |
वर्तमान सदस्य | संजय मल्होत्रा, पूनम गुप्ता, इंद्रनील भट्टाचार्य; बाहरी — राम सिंह, सौगत भट्टाचार्य, नागेश कुमार |
📖 पीछे की कहानी — न्यूज़ीलैंड से शुरुआत महँगाई का संख्या-लक्ष्य तय कर केंद्रीय बैंक को उसके प्रति जवाबदेह बनाने वाला पहला देश न्यूज़ीलैंड (1990) था — वहाँ केंद्रीय बैंक के गवर्नर का अनुबंध तक इस लक्ष्य से जोड़ा गया। इसके बाद कनाडा, ब्रिटेन, ऑस्ट्रेलिया और कई उभरती अर्थव्यवस्थाओं ने यह राह अपनाई। भारत ने 2014-16 में इसे अपनाया — पर "लचीले" रूप में, यानी केवल महँगाई नहीं, संवृद्धि का भी ध्यान रखते हुए। |
🏏 क्रिकेट की भाषा में — महँगाई लक्ष्य = आवश्यक रन-रेट मौद्रिक नीति समिति एक कप्तान की तरह है जिसे "आवश्यक रन-रेट" 4 पर रखना है — 2 से नीचे गई तो खेल सुस्त (मंदी का ख़तरा), 6 से ऊपर गई तो विकेट गिरने लगे (महँगाई बेक़ाबू)। रेपो दर उसका "फ़ील्ड-सेटिंग" है — आक्रामक फ़ील्ड (ऊँची रेपो) से रन रुकते हैं, ढीली फ़ील्ड (कम रेपो) से रन बनते हैं। और अगर तीन ओवर लगातार रन-रेट हाथ से निकल जाए, तो कप्तान को चयनकर्ताओं (सरकार) को लिखित जवाब देना पड़ता है! |
⚠️ ध्यान दें — समिति की सीमा मौद्रिक नीति समिति केवल नीतिगत रेपो दर तय करती है। नकद आरक्षित अनुपात, सांविधिक तरलता अनुपात, खुले बाज़ार परिचालन जैसे उपकरणों का निर्णय रिज़र्व बैंक स्वयं करता है, समिति नहीं। लक्ष्य थोक नहीं, उपभोक्ता मूल्य सूचकांक (संयुक्त) पर आधारित है। 2014 से पहले रिज़र्व बैंक मुख्यतः थोक मूल्य सूचकांक देखता था। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. उर्जित पटेल समिति (2014); मौद्रिक नीति समिति गठित 29 सितंबर 2016। 2. लक्ष्य — उपभोक्ता मूल्य सूचकांक (संयुक्त) 4% ± 2%, अवधि 2026-31। 3. 6 सदस्य, गवर्नर का निर्णायक मत; 3 बाहरी सदस्य 4 वर्ष के लिए। 4. लगातार 3 तिमाही लक्ष्य से बाहर = विफलता (पहली बार 2022)। |
6. नीतिगत दरें एवं आरक्षित अनुपात (Policy Rates & Reserve Ratios)
क. नीतिगत दरें — तरलता समायोजन सुविधा का गलियारा
तरलता समायोजन सुविधा (Liquidity Adjustment Facility) 2000 में शुरू हुई। इसके तहत बैंक रोज़ाना अपनी अल्पकालिक कमी या अधिकता रिज़र्व बैंक के साथ समायोजित करते हैं। इसकी दरें एक "गलियारा" (Corridor) बनाती हैं — ऊपरी छत सीमांत स्थायी सुविधा, बीच में रेपो, और निचला फ़र्श स्थायी जमा सुविधा। रिज़र्व बैंक का परिचालन लक्ष्य है कि भारित औसत कॉल दर (WACR) रेपो के आसपास रहे।
💡 क्या आप जानते हैं? रेपो (Repo) शब्द पुनर्ख़रीद समझौते (Repurchase Agreement) का संक्षिप्त रूप है। |
📘 आसान परिभाषा: रेपो दर (Repo Rate) |
📚 परिभाषा: वह दर जिस पर रिज़र्व बैंक बैंकों को सरकारी प्रतिभूतियाँ गिरवी रखकर, उन्हें निश्चित तिथि पर वापस ख़रीदने के समझौते (पुनर्ख़रीद समझौता — Repurchase Agreement) के साथ अल्पकालिक ऋण देता है। |
✅ आसान भाषा में: बैंकों के लिए रिज़र्व बैंक से उधार लेने की "ब्याज दर" — यही देश की सबसे महत्वपूर्ण ब्याज दर है, जिससे बाक़ी सब दरें चलती हैं। 🏠 उदाहरण: जैसे आप सोना गिरवी रखकर साहूकार से कुछ दिन के लिए पैसा लेते हैं और ब्याज सहित लौटाकर सोना वापस ले आते हैं — बैंक भी सरकारी बॉन्ड गिरवी रखकर रिज़र्व बैंक से यही करते हैं। |
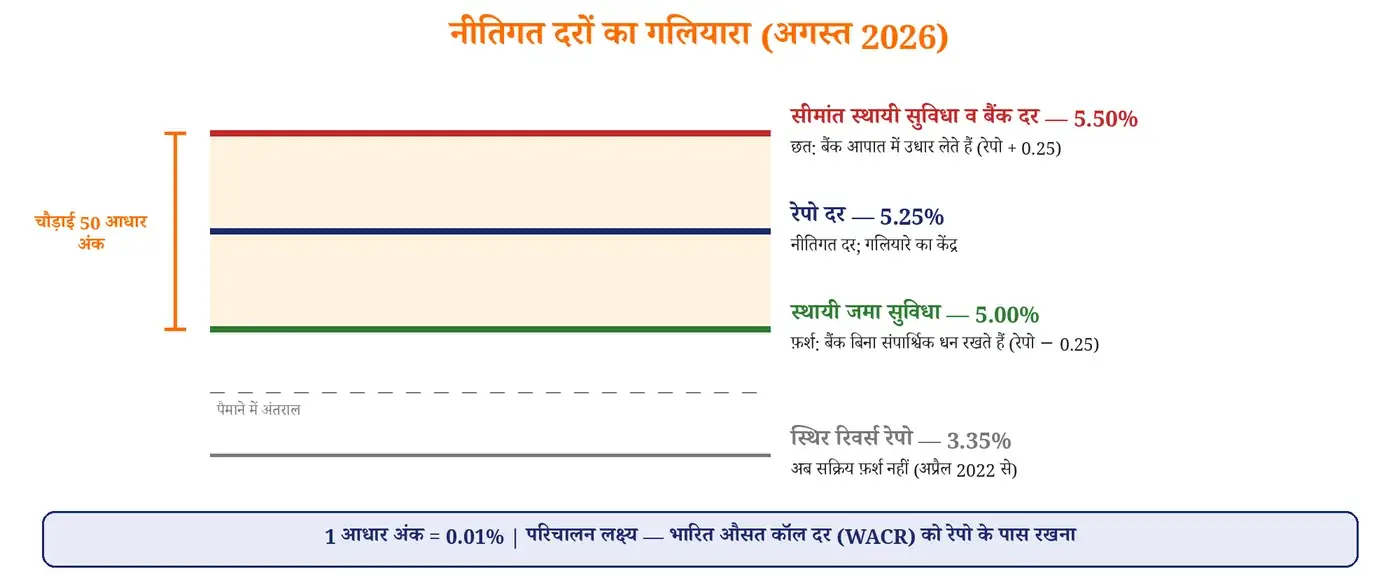 चित्र 6: नीतिगत दरों का गलियारा — सीमांत स्थायी सुविधा, रेपो और स्थायी जमा सुविधा |
दर | वर्तमान (अगस्त 2026) | क्या है | तथ्य |
नीतिगत रेपो दर | 5.25% | बैंकों को संपार्श्विक (सरकारी प्रतिभूति) के बदले अल्पकालिक उधार | मौद्रिक नीति समिति तय करती है; दिसंबर 2025 से स्थिर |
स्थायी जमा सुविधा (SDF) | 5.00% | बैंक अतिरिक्त नक़दी बिना संपार्श्विक रिज़र्व बैंक के पास रखते हैं | अप्रैल 2022 से गलियारे का फ़र्श; उषा थोराट समिति (2009) का सुझाव; 2018 में धारा 17 संशोधन से अनुमति |
सीमांत स्थायी सुविधा (MSF) | 5.50% | आपात रात्रिकालीन उधार; बैंक सांविधिक तरलता अनुपात की प्रतिभूतियों में से भी गिरवी रख सकते हैं | 2011 से; रेपो + 0.25% |
बैंक दर (Bank Rate) | 5.50% | बिना पुनर्ख़रीद समझौते के दीर्घकालिक पुनर्भुगतान दर; अब दंडात्मक दरों का संदर्भ | धारा 49; अब सीमांत स्थायी सुविधा के बराबर रखी जाती है |
स्थिर रिवर्स रेपो | 3.35% | बैंक संपार्श्विक लेकर रिज़र्व बैंक को धन देते थे | अधिसूचित, पर अब सक्रिय फ़र्श नहीं |
⚠️ ध्यान दें — दो आम भ्रम रेपो बनाम बैंक दर — रेपो अल्पकालिक, संपार्श्विक सहित (पुनर्ख़रीद समझौता); बैंक दर दीर्घकालिक, बिना पुनर्ख़रीद समझौते के। आज नीति का संकेत रेपो देती है, बैंक दर नहीं। स्थायी जमा सुविधा बनाम रिवर्स रेपो — रिवर्स रेपो में रिज़र्व बैंक को प्रतिभूति देनी पड़ती थी, इसलिए तरलता बहुत अधिक होने पर प्रतिभूतियाँ कम पड़ सकती थीं; स्थायी जमा सुविधा में संपार्श्विक की ज़रूरत नहीं — इसलिए यह बेहतर फ़र्श है। |
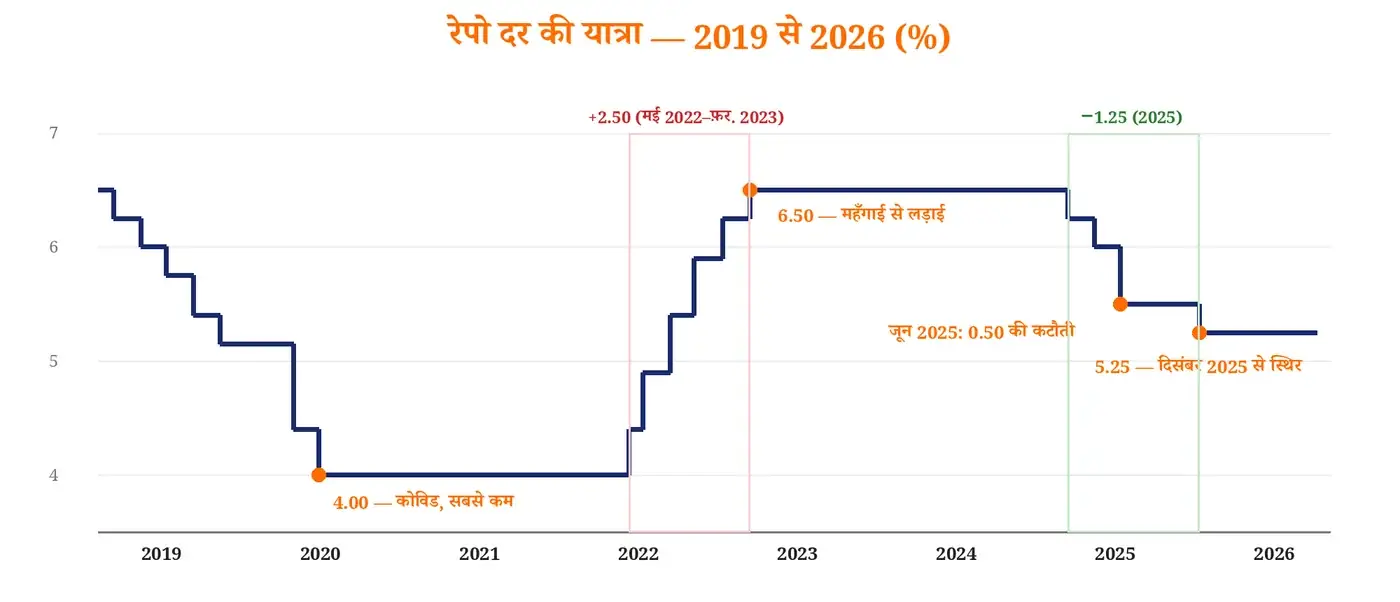 चित्र 7: रेपो दर की यात्रा — कोविड की कटौती, 2022-23 की बढ़ोतरी और 2025 की कटौती |
अवधि | रेपो में परिवर्तन | कारण |
फ़रवरी 2019 - मई 2020 | 6.50% से 4.00% — कुल 2.50% कटौती | धीमी संवृद्धि, फिर कोविड महामारी; मई 2020 में 4.00% — अब तक का निम्नतम |
मई 2022 - फ़रवरी 2023 | 4.00% से 6.50% — कुल 2.50% बढ़ोतरी | रूस-यूक्रेन युद्ध, खाद्य व ईंधन महँगाई; मई 2022 की बैठक अनिर्धारित (बीच में) थी |
फ़रवरी 2023 - दिसंबर 2024 | 6.50% पर स्थिर | महँगाई को लक्ष्य की ओर लाने की प्रतीक्षा |
2025 | फ़रवरी 6.25%, अप्रैल 6.00%, जून 5.50% (0.50 की बड़ी कटौती), दिसंबर 5.25% | महँगाई लक्ष्य से नीचे, संवृद्धि को सहारा; जून 2025 में रुख तटस्थ |
2026 (अगस्त तक) | सभी बैठकों में 5.25% पर स्थिर | वैश्विक तेल-आपूर्ति के जोखिम, महँगाई का अनुमान 5.0%; अगली बैठक 5-7 अक्टूबर 2026 |
ख. आरक्षित अनुपात — नकद आरक्षित अनुपात और सांविधिक तरलता अनुपात
📘 आसान परिभाषा: नकद आरक्षित अनुपात (Cash Reserve Ratio) |
📚 परिभाषा: बैंक की कुल शुद्ध माँग एवं सावधि देयताओं (NDTL) का वह प्रतिशत, जिसे उसे रिज़र्व बैंक के पास नक़द शेष के रूप में रखना अनिवार्य है; इस पर कोई ब्याज नहीं मिलता। |
✅ आसान भाषा में: हर ₹100 की जमा में से जितने रुपये बैंक को रिज़र्व बैंक की तिजोरी में बिना ब्याज के रखने ही होंगे। 🏠 उदाहरण: जैसे घर का मुखिया हर महीने की कमाई का एक हिस्सा अलमारी में "आपात कोष" के रूप में बंद कर देता है, जिसे रोज़मर्रा के ख़र्च में नहीं छूता। |
आधार | नकद आरक्षित अनुपात (CRR) | सांविधिक तरलता अनुपात (SLR) |
क़ानूनी आधार | रिज़र्व बैंक अधिनियम 1934, धारा 42 | बैंकिंग विनियमन अधिनियम 1949, धारा 24 |
कहाँ रखा जाता है | रिज़र्व बैंक के पास नक़द शेष | बैंक स्वयं अपने पास — नक़द, सोना, सरकारी व अनुमोदित प्रतिभूतियाँ |
ब्याज | नहीं मिलता | प्रतिभूतियों पर ब्याज मिलता है |
सीमा | कोई न्यूनतम/अधिकतम वैधानिक सीमा नहीं (2006 संशोधन) | अधिकतम 40%; 2007 से 25% की न्यूनतम सीमा हटाई गई |
वर्तमान दर | 3% (29 नवंबर 2025 से; जून 2025 में घोषित 1% कटौती चार चरणों में) | 18% (अप्रैल 2020 से) |
उद्देश्य | तरलता नियंत्रण; जमा की सुरक्षा | बैंकों की शोधन-क्षमता; सरकारी उधार के लिए बाज़ार |
नकद आरक्षित अनुपात में 1% की कटौती से बैंकों के पास लगभग ₹2.5 लाख करोड़ की अतिरिक्त ऋण-योग्य राशि आ जाती है — यही इसकी ताक़त है। इसके विपरीत, 19 मई 2023 को ₹2000 के नोट वापस लेने के बाद बैंकों में अचानक आई जमा को सोखने के लिए रिज़र्व बैंक ने 10 अगस्त से 7 अक्टूबर 2023 तक 10% का वृद्धिशील नकद आरक्षित अनुपात (I-CRR) लगाया था।
🧮 शुद्ध माँग एवं सावधि देयताएँ (NDTL) से गणना नकद आरक्षित राशि = शुद्ध माँग एवं सावधि देयताएँ × 3% सांविधिक तरलता राशि = शुद्ध माँग एवं सावधि देयताएँ × 18% उदाहरण: ₹1,000 करोड़ देयता — रिज़र्व बैंक में ₹30 करोड़ + प्रतिभूतियों में ₹180 करोड़; ऋण हेतु शेष लगभग ₹790 करोड़ |
⚠️ ध्यान दें — माँग बनाम सावधि देयता माँग देयताएँ — जो माँगने पर तुरंत देनी हों: चालू खाता, बचत खाते का माँग भाग, अदावी जमा। सावधि देयताएँ — निश्चित अवधि के बाद देय: सावधि जमा, आवर्ती जमा। अंतर-बैंक देयताएँ घटाकर बचती है शुद्ध माँग एवं सावधि देयता। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. गलियारा — स्थायी जमा सुविधा 5.00% < रेपो 5.25% < सीमांत स्थायी सुविधा 5.50% = बैंक दर। 2. नकद आरक्षित अनुपात 3% (धारा 42, रिज़र्व बैंक अधिनियम); सांविधिक तरलता अनुपात 18% (धारा 24, बैंकिंग विनियमन अधिनियम)। 3. रेपो का निम्नतम — 4.00% (मई 2020); 2025 में कुल 1.25% कटौती। 4. वृद्धिशील नकद आरक्षित अनुपात 10% — अगस्त-अक्टूबर 2023 (₹2000 नोट वापसी के बाद)। |
7. तरलता प्रबंधन एवं गुणात्मक उपकरण (Liquidity Management & Qualitative Tools)
मौद्रिक नीति के उपकरण दो समूहों में बँटते हैं — मात्रात्मक (Quantitative), जो पूरी अर्थव्यवस्था में ऋण की कुल मात्रा व लागत बदलते हैं, और गुणात्मक या चयनात्मक (Qualitative / Selective), जो ऋण की दिशा तय करते हैं — किस क्षेत्र को अधिक, किसे कम।
💡 आज की भाषा में — मात्रात्मक सहजता (Quantitative Easing) जब ब्याज दरें लगभग शून्य हो जाएँ और फिर भी अर्थव्यवस्था न सँभले, तब केंद्रीय बैंक बड़ी मात्रा में बॉन्ड ख़रीदकर सीधे पैसा डालता है — इसे मात्रात्मक सहजता कहते हैं। 2008 के संकट और कोविड के बाद अमेरिका, यूरोप, जापान ने यही किया। लंबे समय तक ऐसा करने पर अर्थव्यवस्था इस "सस्ते पैसे" की आदी हो जाती है — इसे कुछ अर्थशास्त्रियों ने "मात्रात्मक सहजता का अनंत जाल" कहा। पैसा वापस खींचना (Quantitative Tightening) बाज़ारों को झटका देता है। |
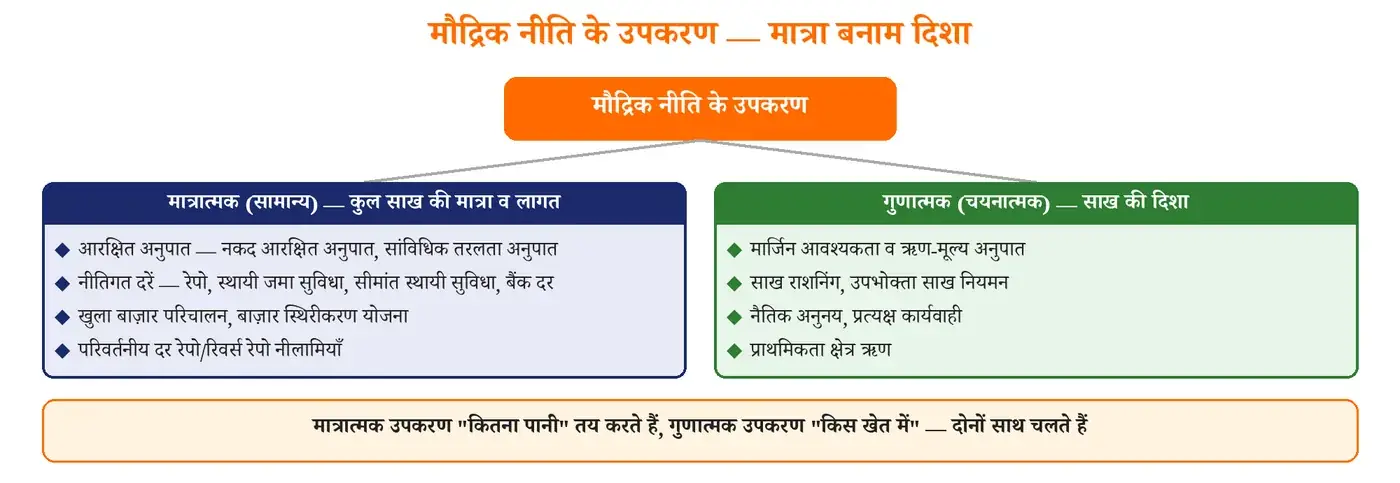 चित्र 8: मौद्रिक नीति के उपकरण — मात्रात्मक बनाम गुणात्मक |
क. खुला बाज़ार परिचालन और निष्प्रभावन
खुला बाज़ार परिचालन (Open Market Operations) में रिज़र्व बैंक खुले बाज़ार में सरकारी प्रतिभूतियाँ ख़रीदकर तरलता डालता है और बेचकर सोखता है। यह स्थायी (Durable) तरलता का उपकरण है, जबकि रेपो/रिवर्स रेपो अस्थायी तरलता के।
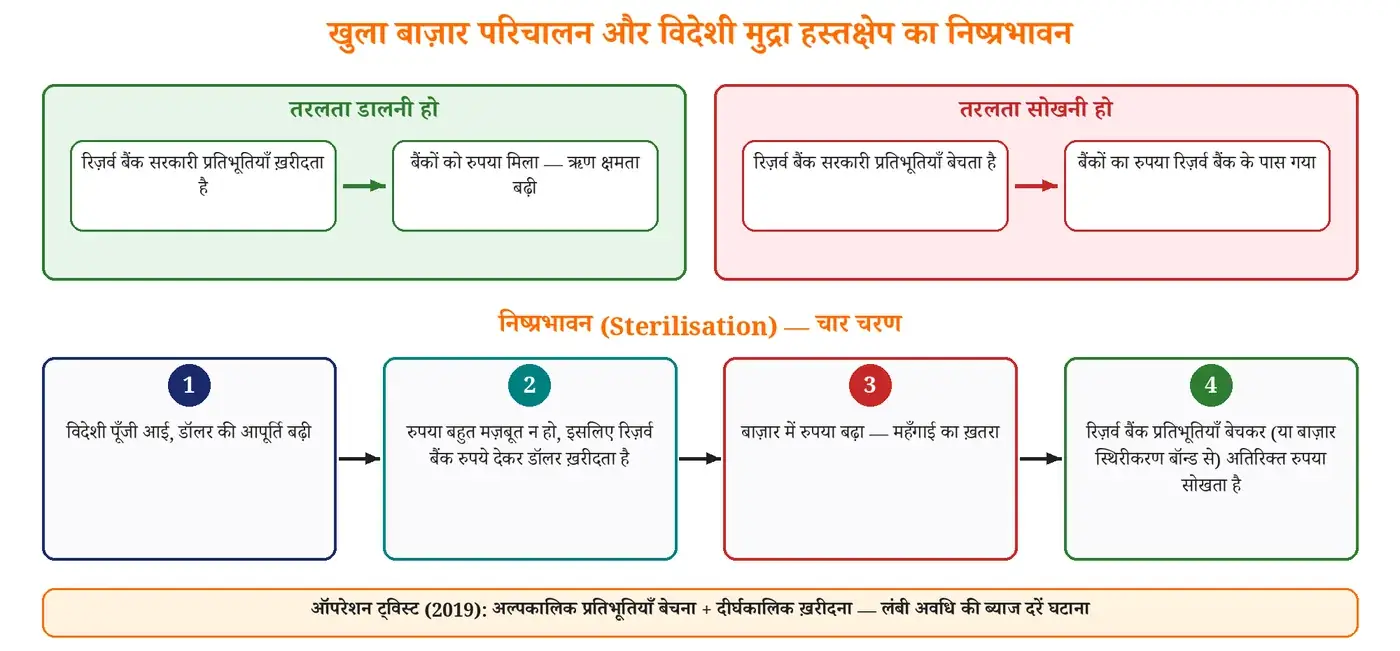 चित्र 9: खुला बाज़ार परिचालन, निष्प्रभावन के चार चरण और ऑपरेशन ट्विस्ट |
उपकरण | क्या है | तथ्य |
निष्प्रभावन (Sterilisation) | विदेशी मुद्रा हस्तक्षेप से बढ़ी रुपया-तरलता को प्रतिभूतियाँ बेचकर सोख लेना | उद्देश्य — रुपये की विनिमय दर व महँगाई दोनों पर नियंत्रण |
बाज़ार स्थिरीकरण योजना (MSS) | सरकार विशेष बॉन्ड जारी करती है; प्राप्त राशि अलग खाते में रहती है, ख़र्च नहीं होती | 2004 में शुरू; विमुद्रीकरण (2016) के बाद सीमा बढ़ाई गई |
ऑपरेशन ट्विस्ट (Operation Twist) | अल्पकालिक प्रतिभूतियाँ बेचना और दीर्घकालिक ख़रीदना एक साथ | दिसंबर 2019; लंबी अवधि की ब्याज दरें घटाने हेतु |
सरकारी प्रतिभूति अधिग्रहण कार्यक्रम (G-SAP) | पहले से घोषित मात्रा में प्रतिभूतियों की ख़रीद | 2021; बॉन्ड प्रतिफल नियंत्रित रखना |
परिवर्तनीय दर रेपो/रिवर्स रेपो | नीलामी द्वारा तय दर पर अल्पकालिक तरलता | संशोधित ढाँचा (सितंबर 2025) — 7 दिन की नीलामी मुख्य उपकरण |
विदेशी मुद्रा अदला-बदली (Forex Swap) | डॉलर ख़रीद/बिक्री व भविष्य में उलटा लेन-देन | दीर्घकालिक तरलता डालने का नया उपकरण |
ख. गुणात्मक (चयनात्मक) उपकरण
उपकरण | कैसे काम करता है | उदाहरण |
मार्जिन आवश्यकता (Margin Requirement) | गिरवी वस्तु के मूल्य और दिए गए ऋण का अंतर; मार्जिन बढ़ाने से ऋण घटता है | ₹1 लाख की परिसंपत्ति पर 30% मार्जिन — ₹70,000 ऋण; 50% मार्जिन — केवल ₹50,000 |
ऋण-मूल्य अनुपात (Loan-to-Value) | परिसंपत्ति के मूल्य का अधिकतम कितना प्रतिशत ऋण | ₹10 लाख के सोने पर 80% अनुपात — ₹8 लाख तक ऋण |
साख राशनिंग (Credit Rationing) | किसी क्षेत्र या उधारकर्ता के लिए ऋण की अधिकतम सीमा | किसी बड़े समूह को ₹500 करोड़ से अधिक नहीं |
उपभोक्ता साख नियमन | टिकाऊ उपभोक्ता वस्तुओं के ऋण की शर्तें — अग्रिम राशि, किस्तें | वाहन/इलेक्ट्रॉनिक ऋण पर जोखिम-भार बढ़ाना (नवंबर 2023) |
नैतिक अनुनय (Moral Suasion) | बैठकों, पत्रों से बैंकों को समझाना — कोई क़ानूनी बाध्यता नहीं | रेपो कटौती का लाभ ग्राहकों तक पहुँचाने का आग्रह |
प्रत्यक्ष कार्यवाही (Direct Action) | निर्देश न मानने वाले बैंक पर दंड, प्रतिबंध | त्वरित सुधारात्मक कार्रवाई ढाँचा |
प्राथमिकता क्षेत्र ऋण | कुल ऋण का निश्चित भाग कृषि, लघु उद्योग, कमज़ोर वर्ग को | घरेलू बैंक — 40% (खंड 12 देखें) |
⚠️ ध्यान दें — वित्तीय दमन वित्तीय दमन (Financial Repression) — जब सरकार नियमों के ज़रिये बैंकों को कम ब्याज पर सरकारी बॉन्ड ख़रीदने को बाध्य करे (जैसे ऊँचा सांविधिक तरलता अनुपात), तो बचतकर्ताओं को वास्तविक प्रतिफल कम मिलता है और सरकार सस्ते में उधार ले लेती है। भारत में 1990 से पहले सांविधिक तरलता अनुपात 38.5% तक था। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. मात्रात्मक उपकरण — दरें, अनुपात, खुला बाज़ार परिचालन; गुणात्मक — मार्जिन, ऋण-मूल्य अनुपात, नैतिक अनुनय, प्राथमिकता क्षेत्र ऋण। 2. खुला बाज़ार परिचालन — स्थायी तरलता; बाज़ार स्थिरीकरण योजना — 2004; ऑपरेशन ट्विस्ट — 2019। 3. वित्तीय दमन — ऊँचे सांविधिक तरलता अनुपात से सरकार का सस्ता उधार (1990 से पहले 38.5%)। |
💡 क्या आप जानते हैं? ई-कुबेर रिज़र्व बैंक की कोर बैंकिंग प्रणाली है, जिस पर सरकारी प्रतिभूतियों की नीलामी व प्राथमिकता क्षेत्र ऋण प्रमाणपत्रों का व्यापार होता है। |
8. मुद्रास्फीति — अर्थ, प्रकार एवं मापन (Inflation — Meaning, Types & Measurement)
📘 आसान परिभाषा: मुद्रास्फीति (Inflation) |
📚 परिभाषा: एक निश्चित अवधि में वस्तुओं एवं सेवाओं के सामान्य मूल्य स्तर में निरंतर वृद्धि, जिससे मुद्रा की क्रय-शक्ति घटती है। |
✅ आसान भाषा में: जो सामान पिछले साल ₹100 में आता था, वह इस साल ₹105 में आए — यानी आपके रुपये की "ताक़त" घट गई। 🏠 उदाहरण: जैसे दूध में पानी मिलाने से गिलास भरा तो दिखता है पर पोषण कम हो जाता है — वैसे ही जेब में रुपये उतने ही रहते हैं पर उनसे ख़रीद कम हो पाती है। |
ध्यान रहे — एक-दो वस्तुओं के दाम बढ़ना मुद्रास्फीति नहीं, बल्कि सामान्य मूल्य स्तर का लगातार बढ़ना मुद्रास्फीति है। महँगाई की दर हमेशा पिछले वर्ष की इसी अवधि की तुलना में (वर्ष-दर-वर्ष) मापी जाती है।
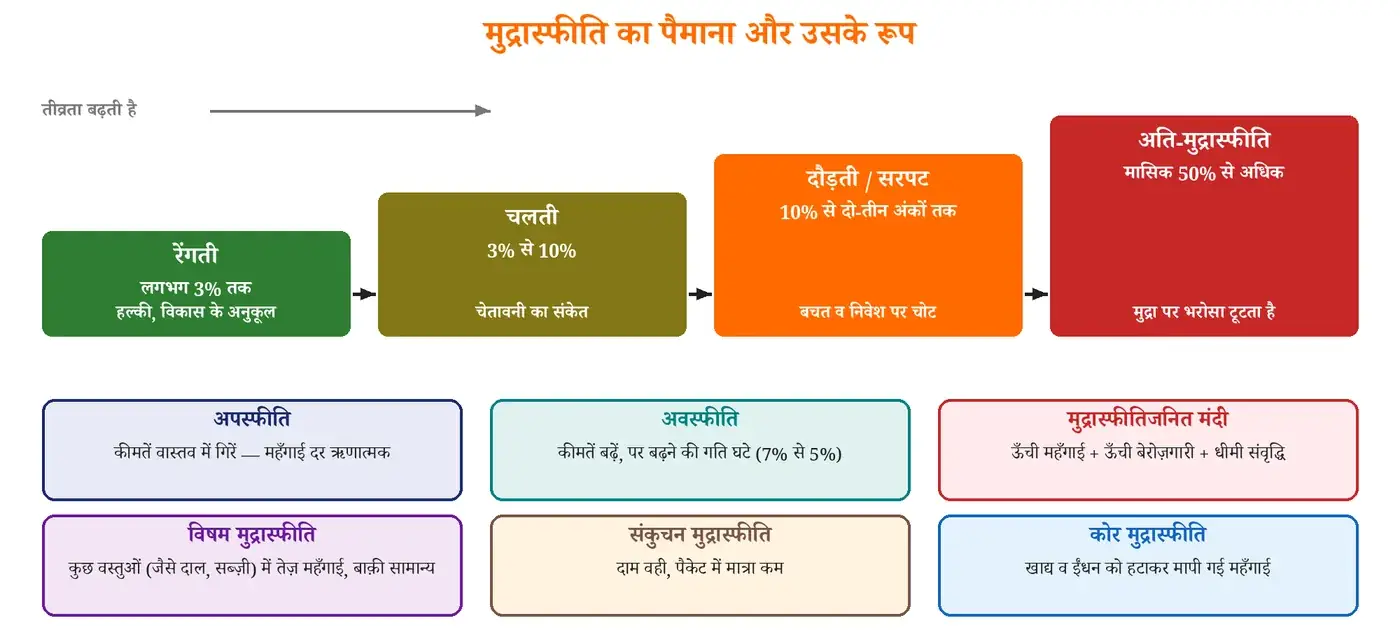 चित्र 10: मुद्रास्फीति का पैमाना और उससे जुड़ी अवधारणाएँ |
क. मुद्रास्फीति से जुड़ी अवधारणाएँ
अवधारणा | अर्थ | उदाहरण / संकेत |
अपस्फीति (Deflation) | सामान्य मूल्य स्तर में गिरावट — महँगाई दर ऋणात्मक | जापान (1990 का दशक) — माँग ठप, "प्रतीक्षा करो, और सस्ता होगा" |
अवस्फीति (Disinflation) | महँगाई बनी रहे पर उसकी दर घटे | महँगाई 7% से घटकर 5% — कीमतें अब भी बढ़ रहीं, पर धीमे |
प्रतिस्फीति (Reflation) | मंदी से उबारने हेतु जान-बूझकर मूल्य स्तर को सामान्य तक लाना | मंदी के बाद राहत पैकेज |
मुद्रास्फीतिजनित मंदी (Stagflation) | ऊँची महँगाई + ऊँची बेरोज़गारी + स्थिर/धीमी संवृद्धि | 1970 के दशक का तेल संकट |
विषम मुद्रास्फीति (Skewflation) | कुछ वस्तुओं में तीव्र महँगाई, बाक़ी में सामान्य | 2023 में टमाटर ₹15 से ₹125 प्रति किलो तक |
संकुचन मुद्रास्फीति (Shrinkflation) | मूल्य वही, मात्रा कम | बिस्कुट का पैकेट ₹10 का ही, पर 100 के स्थान पर 85 ग्राम |
कोर मुद्रास्फीति (Core Inflation) | खाद्य व ईंधन जैसी अस्थिर वस्तुएँ हटाकर मापी गई महँगाई | स्थायी (अंतर्निहित) दबाव का संकेत |
रैचेट मुद्रास्फीति (Ratchet Inflation) | माँग बढ़ने पर दाम बढ़ें, पर घटने पर दाम न घटें | मज़दूरी व कीमतों की "नीचे न आने" की प्रवृत्ति |
⚠️ ध्यान दें — दो सटीक तथ्य अति-मुद्रास्फीति (Hyperinflation) की मानक परिभाषा अर्थशास्त्री फ़िलिप केगन की है — मासिक 50% से अधिक महँगाई। जर्मनी (1923), ज़िम्बाब्वे (2008) और वेनेज़ुएला इसके उदाहरण हैं। अपस्फीति (कीमतें घटें) और अवस्फीति (कीमतें धीमे बढ़ें) में भ्रम न करें। |
📖 पीछे की कहानी — सौ लाख करोड़ का नोट ज़िम्बाब्वे में 2000 के दशक में खेती ढहने, उत्पादन गिरने और सरकार द्वारा अंधाधुंध नोट छापने से महँगाई क़ाबू से बाहर हो गई। 2008 में कीमतें कुछ ही दिनों में दोगुनी होने लगीं — सुबह जिस रक़म से रोटी आती, शाम को उससे आधी भी नहीं। जनवरी 2009 में वहाँ 100 ट्रिलियन (सौ लाख करोड़) ज़िम्बाब्वे डॉलर का नोट छापा गया, जिससे बस का किराया भी मुश्किल से चुकता था। अंततः देश को अपनी मुद्रा छोड़कर विदेशी मुद्राएँ अपनानी पड़ीं। यही अति-मुद्रास्फीति का सबसे चर्चित उदाहरण है। |
ख. महँगाई का मापन — सूचकांक
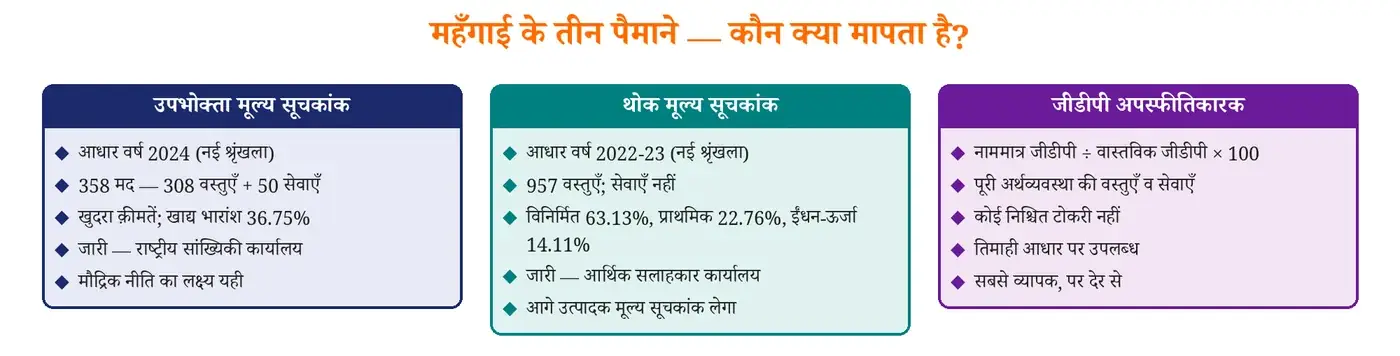 चित्र 11: उपभोक्ता मूल्य सूचकांक, थोक मूल्य सूचकांक और जीडीपी अपस्फीतिकारक की तुलना |
आधार | उपभोक्ता मूल्य सूचकांक (CPI) | थोक मूल्य सूचकांक (WPI) |
आधार वर्ष | 2024 (नई श्रृंखला, 12 फ़रवरी 2026 से) | 2022-23 (नई श्रृंखला, मई 2026 के आँकड़ों से) |
मदें | 358 — 308 वस्तुएँ + 50 सेवाएँ (पहले 299) | 957 वस्तुएँ (पहले 697); सेवाएँ नहीं |
जारीकर्ता | राष्ट्रीय सांख्यिकी कार्यालय, सांख्यिकी एवं कार्यक्रम कार्यान्वयन मंत्रालय | आर्थिक सलाहकार कार्यालय, उद्योग संवर्धन एवं आंतरिक व्यापार विभाग |
स्तर | खुदरा — उपभोक्ता जो चुकाता है (कर सहित) | थोक — उत्पादक/व्यापारी स्तर (अप्रत्यक्ष कर नहीं) |
भारांश की विशेषता | खाद्य का भारांश अधिक (लगभग 36.75%) | विनिर्मित 63.13%, प्राथमिक 22.76%, ईंधन-ऊर्जा 14.11% — कच्चे तेल का असर अधिक |
नवीनतम (अगस्त 2026) | 4.82% (खाद्य 5.95%) | 9.92% — ईंधन व विनिर्माण का दबाव |
उपयोग | मौद्रिक नीति लक्ष्य, महँगाई भत्ता | उत्पादन लागत का संकेत; आगे उत्पादक मूल्य सूचकांक (PPI) लेगा |
श्रम ब्यूरो तीन विशेष उपभोक्ता सूचकांक जारी करता है — औद्योगिक श्रमिक (CPI-IW) (महँगाई भत्ते का आधार), कृषि श्रमिक (CPI-AL) और ग्रामीण श्रमिक (CPI-RL)। औद्योगिक उत्पादन सूचकांक (आधार 2022-23, 463 मदें) महँगाई नहीं, उत्पादन मापता है — इसे मूल्य सूचकांक न समझें।
🧮 मापन के सूत्र महँगाई दर = (इस वर्ष का सूचकांक − पिछले वर्ष का सूचकांक) ÷ पिछले वर्ष का सूचकांक × 100 जीडीपी अपस्फीतिकारक = नाममात्र जीडीपी ÷ वास्तविक जीडीपी × 100 लास्पेयर सूचकांक — आधार वर्ष की मात्रा; पाशे — चालू वर्ष की मात्रा; फ़िशर — दोनों का ज्यामितीय माध्य |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. अपस्फीति (कीमतें घटें) ≠ अवस्फीति (कीमतें धीमे बढ़ें); स्टैगफ़्लेशन — महँगाई + बेरोज़गारी। 2. अति-मुद्रास्फीति — मासिक 50% से अधिक (केगन)। 3. उपभोक्ता मूल्य सूचकांक — आधार 2024, 358 मदें; थोक — आधार 2022-23, 957 मदें, सेवाएँ नहीं। 4. औद्योगिक श्रमिक सूचकांक — महँगाई भत्ते का आधार। |
9. मुद्रास्फीति — कारण, प्रभाव एवं नियंत्रण (Inflation — Causes, Effects & Control)
क. कारण — माँगजनित और लागतजनित
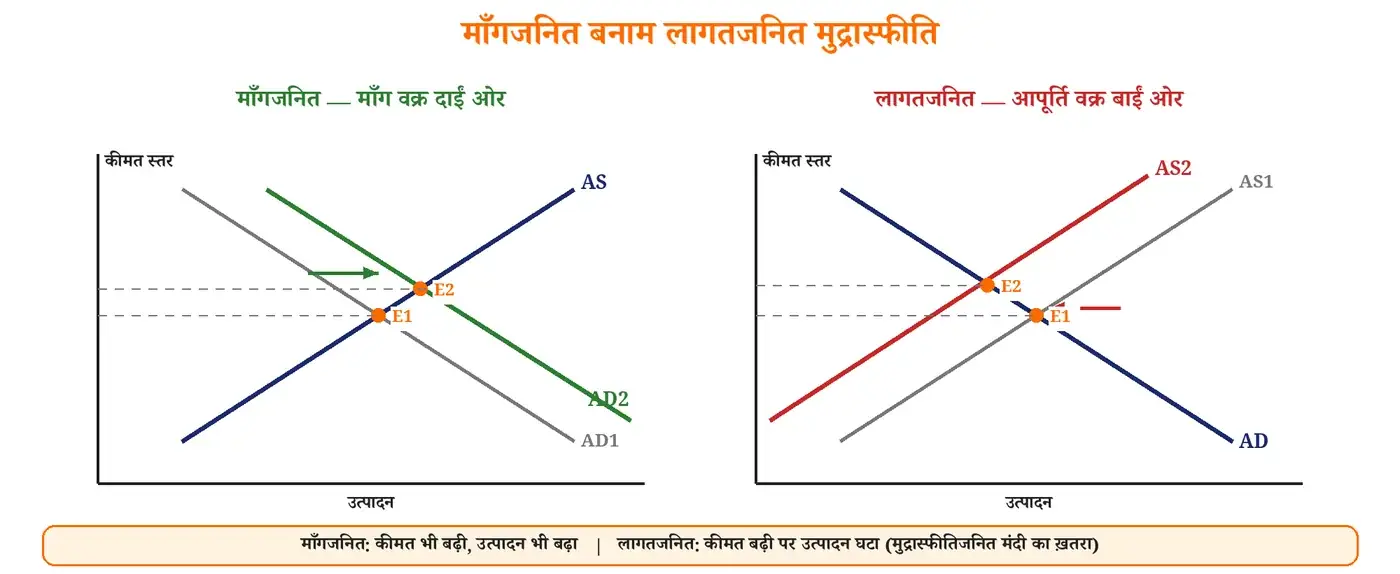 चित्र 12: माँगजनित बनाम लागतजनित मुद्रास्फीति — माँग और आपूर्ति वक्रों का खिसकना |
📈 माँगजनित (Demand-Pull) | 🏭 लागतजनित (Cost-Push) |
◆ "बहुत अधिक पैसा, बहुत कम वस्तुओं के पीछे" ◆ अधिक सरकारी व्यय, ऊँचा राजकोषीय घाटा ◆ सस्ता ऋण, अधिक मुद्रा आपूर्ति ◆ आय में तेज़ वृद्धि, विदेशी पूँजी का प्रवाह ◆ उपाय — मौद्रिक नीति अधिक प्रभावी | ◆ कच्चे माल, मज़दूरी या ईंधन की लागत बढ़ना ◆ कच्चे तेल के दाम, खाद्य तेल का आयात (लगभग 60%) ◆ ख़राब मानसून, आपूर्ति शृंखला में बाधा ◆ रुपये का अवमूल्यन — आयात महँगा ◆ उपाय — आपूर्ति-पक्ष सुधार, राजकोषीय उपाय |
भारत की महँगाई में आपूर्ति पक्ष की भूमिका बड़ी है — खाद्य वस्तुओं का बड़ा भारांश, मानसून पर निर्भरता, भंडारण-परिवहन की कमी और कच्चे तेल की 85% से अधिक आयात-निर्भरता। 2026 में होर्मुज़ जलडमरूमध्य के तनाव से ईंधन व माल-भाड़ा महँगा हुआ, जिसका असर थोक मूल्य सूचकांक (लगभग 10%) पर अधिक और खुदरा पर कम दिखा। अमेरिकी केंद्रीय बैंक (फ़ेड) की ऊँची दरों से पूँजी बाहर जाने और रुपये के कमज़ोर होने का ख़तरा भी "आयातित महँगाई" लाता है।
❝ "मुद्रास्फीति हमेशा और हर जगह एक मौद्रिक परिघटना है।" (Inflation is always and everywhere a monetary phenomenon.) (— मिल्टन फ़्रीडमैन, बॉम्बे में दिए व्याख्यान (1963)) |
फ़्रीडमैन का यह कथन बताता है कि दीर्घकाल में लगातार महँगाई तभी टिकती है जब मुद्रा आपूर्ति उत्पादन से तेज़ बढ़े। पर भारत जैसे देश में अल्पकाल में खाद्य व ईंधन के आपूर्ति झटके भी बड़ी भूमिका निभाते हैं — इसीलिए रिज़र्व बैंक "पहले दौर" के आपूर्ति झटकों को अनदेखा कर, "दूसरे दौर" के प्रभाव (मज़दूरी व अपेक्षाओं में वृद्धि) पर नज़र रखता है।
ख. फ़िलिप्स वक्र — महँगाई और बेरोज़गारी
ए. डब्ल्यू. फ़िलिप्स (1958) ने ब्रिटेन के आँकड़ों से दिखाया कि मज़दूरी-वृद्धि (महँगाई) और बेरोज़गारी में उलटा संबंध है। पर फ़्रीडमैन और फ़ेल्प्स (1968) ने कहा कि यह समझौता केवल अल्पकाल में है — दीर्घकाल में बेरोज़गारी अपनी प्राकृतिक दर (NAIRU) पर लौट आती है और फ़िलिप्स वक्र लंबवत हो जाता है।
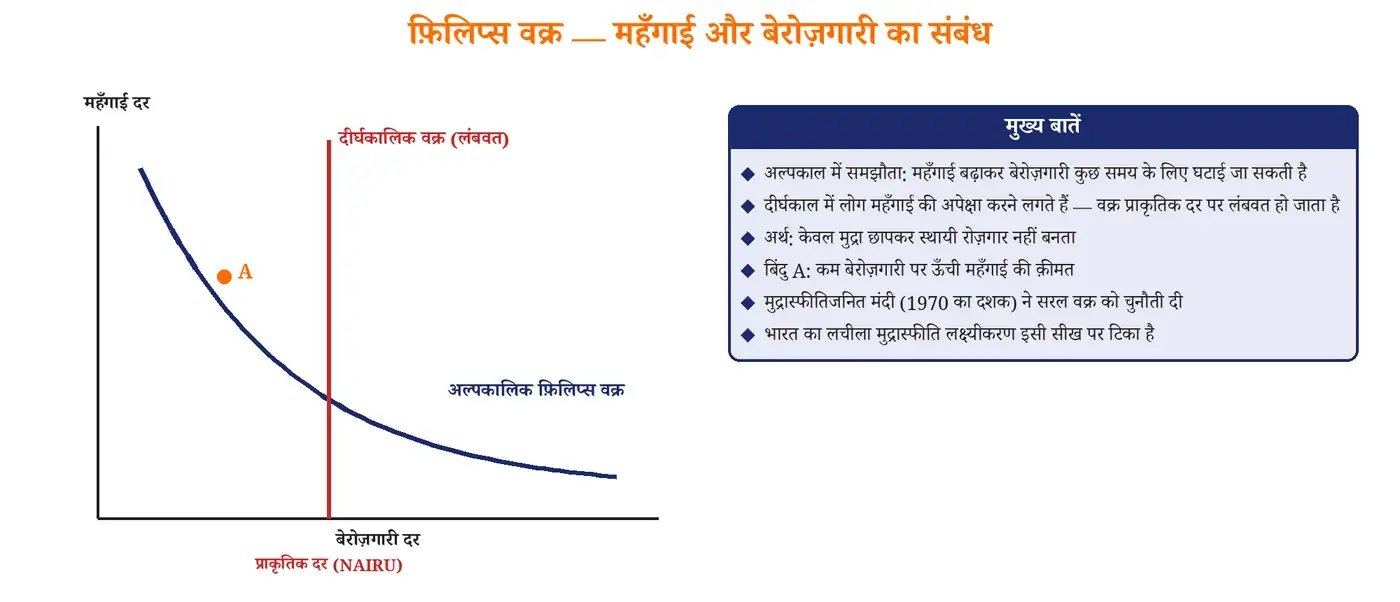 चित्र 13: अल्पकालिक और दीर्घकालिक फ़िलिप्स वक्र |
ग. प्रभाव — किसे लाभ, किसे हानि
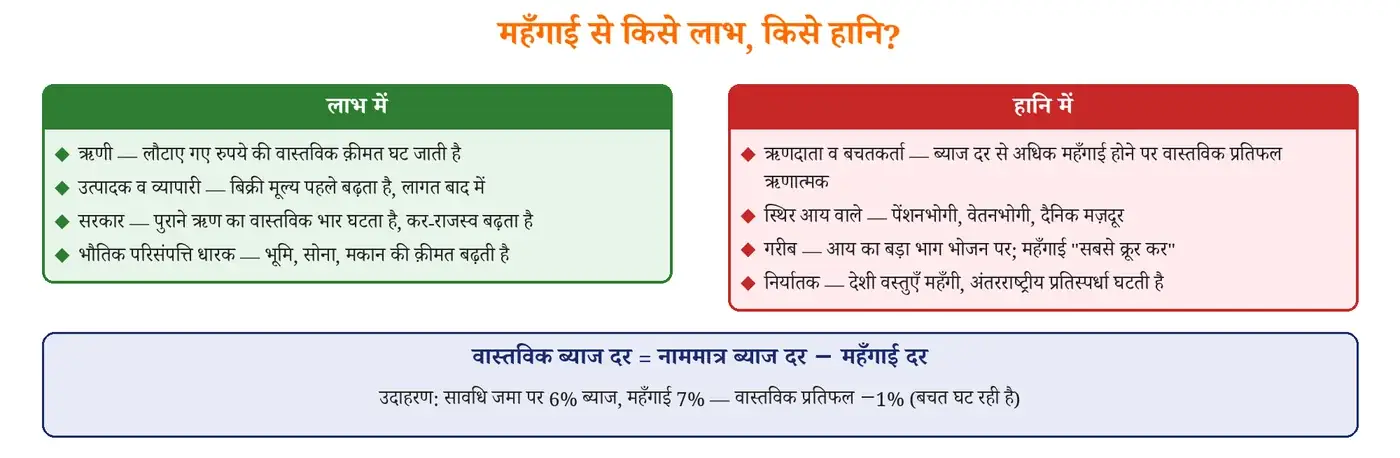 चित्र 14: महँगाई के वितरणात्मक प्रभाव और वास्तविक ब्याज दर |
❝ "लगातार मुद्रास्फीति से सरकारें चुपचाप नागरिकों की संपत्ति का बड़ा भाग छीन सकती हैं।" (By a continuing process of inflation, governments can confiscate, secretly and unobserved, an important part of the wealth of their citizens.) (— जॉन मेनार्ड कीन्स (1919)) |
इसीलिए महँगाई को "मुद्रास्फीति कर" कहा जाता है — बिना क़ानून बनाए यह गरीबों और स्थिर आय वालों की क्रय-शक्ति छीन लेती है। संविधान का अनुच्छेद 39 (भौतिक संसाधनों का समान वितरण, धन का संकेंद्रण रोकना) भी इसी कारण मूल्य स्थिरता से जुड़ता है। मध्यम महँगाई (लगभग 2-4%) उत्पादकों को प्रोत्साहित करती है, पर दो अंकों की महँगाई निवेश, बचत और निर्यात तीनों को चोट पहुँचाती है।
घ. नियंत्रण के उपाय
उपाय | साधन | भारत के उदाहरण |
मौद्रिक | रेपो बढ़ाना, नकद आरक्षित अनुपात बढ़ाना, खुले बाज़ार में प्रतिभूतियाँ बेचना, गुणात्मक नियंत्रण | मई-दिसंबर 2022 में रेपो 4.00% से 6.25%, फ़रवरी 2023 में 6.50% |
राजकोषीय | राजकोषीय घाटा घटाना, अनुत्पादक व्यय में कटौती, अप्रत्यक्ष कर व आयात शुल्क घटाना | पेट्रोल-डीज़ल पर उत्पाद शुल्क में कटौती (2021, 2022); खाद्य तेल पर आयात शुल्क में कमी |
आपूर्ति-पक्ष | बफ़र स्टॉक, निर्यात प्रतिबंध, जमाख़ोरी पर रोक, भंडारण | भारत आटा, भारत चावल, भारत दाल; गेहूँ व ग़ैर-बासमती चावल निर्यात पर रोक; मूल्य स्थिरीकरण कोष |
प्रशासनिक | सार्वजनिक वितरण प्रणाली, आवश्यक वस्तु अधिनियम के तहत भंडार-सीमा | प्रधानमंत्री ग़रीब कल्याण अन्न योजना — 81 करोड़ लोगों को मुफ़्त अनाज |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. माँगजनित — "बहुत पैसा, कम वस्तुएँ"; लागतजनित — तेल, मज़दूरी, ख़राब मानसून। 2. फ़्रीडमैन — "महँगाई हमेशा मौद्रिक परिघटना" (बॉम्बे, 1963)। 3. फ़िलिप्स वक्र (1958) — अल्पकाल में उलटा संबंध; दीर्घकाल में लंबवत (प्राकृतिक दर)। 4. महँगाई = "मुद्रास्फीति कर" — ग़रीब व स्थिर आय वालों पर सबसे भारी। |
10. मुद्रा आपूर्ति एवं मुद्रा गुणक (Money Supply & Money Multiplier)
मुद्रा आपूर्ति (Money Supply) किसी समय-बिंदु पर अर्थव्यवस्था में जनता के पास उपलब्ध मुद्रा का कुल भंडार है (सरकार और बैंकों के पास रखी नक़दी इसमें नहीं गिनी जाती)। रिज़र्व बैंक 1977 के दूसरे कार्य-समूह के आधार पर मुद्रा आपूर्ति के चार माप जारी करता है; 1998 में वाई. वी. रेड्डी कार्य-समूह ने नए माप सुझाए।
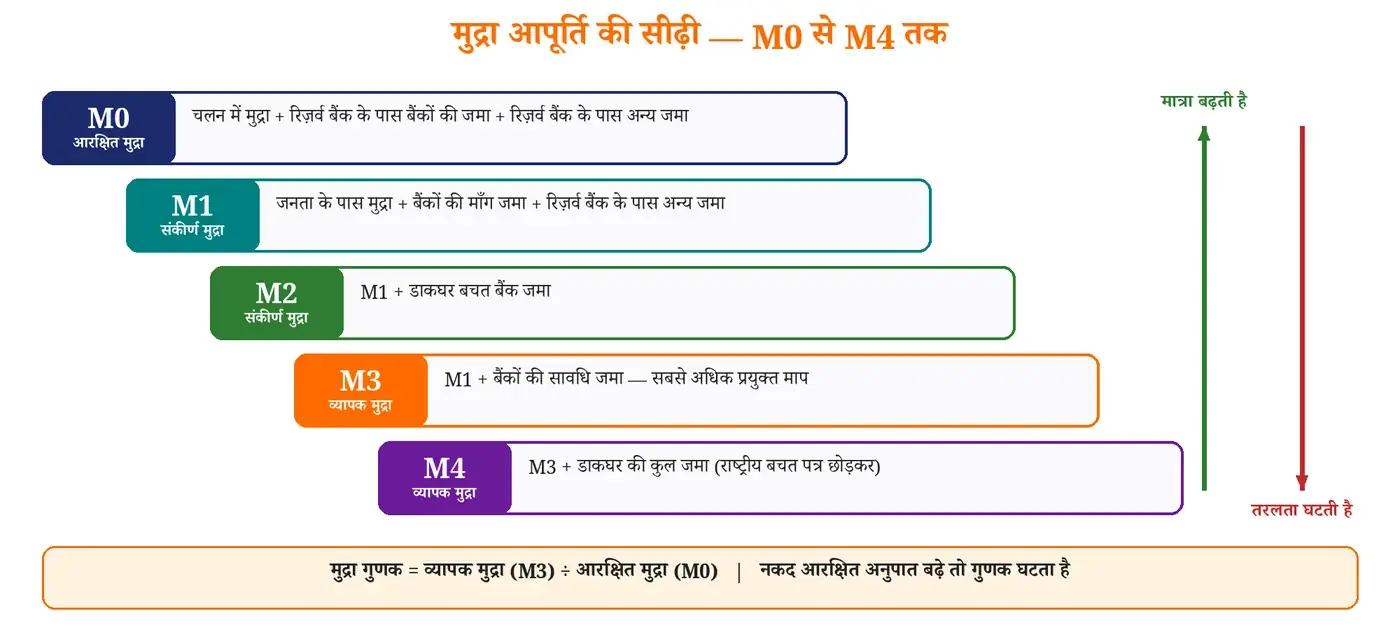 चित्र 15: मुद्रा आपूर्ति के माप — आरक्षित मुद्रा से व्यापक मुद्रा तक |
क. मुद्रा रखने के तीन उद्देश्य (कीन्स)
1. लेन-देन उद्देश्य (Transaction Motive) — दैनिक ख़रीदारी, बिल भुगतान के लिए।
2. पूर्वोपाय उद्देश्य (Precautionary Motive) — बीमारी, दुर्घटना जैसी आकस्मिक ज़रूरतों के लिए।
3. सट्टा उद्देश्य (Speculative Motive) — ब्याज दरें बढ़ने/बॉन्ड क़ीमतें गिरने की प्रतीक्षा में नक़दी रखना।
📘 आसान परिभाषा: मुद्रा गुणक (Money Multiplier) |
📚 परिभाषा: आरक्षित मुद्रा (उच्च-शक्ति मुद्रा) में एक इकाई की वृद्धि से कुल व्यापक मुद्रा में होने वाली वृद्धि का अनुपात; गुणक = व्यापक मुद्रा ÷ आरक्षित मुद्रा। |
✅ आसान भाषा में: रिज़र्व बैंक जो ₹1 "मूल पैसा" बनाता है, बैंक उसे बार-बार उधार देकर कई रुपयों की "ख़रीद-शक्ति" में बदल देते हैं। 🏠 उदाहरण: जैसे एक दीये से दूसरा, दूसरे से तीसरा दीया जलाया जाए — रोशनी कई गुना हो जाती है; पर हर बार थोड़ा तेल (नकद आरक्षित अनुपात) अलग रखना पड़ता है। |
ऋण सृजन — मान लीजिए नकद आरक्षित अनुपात 10% है। ₹100 की जमा से बैंक ₹90 उधार देता है, वह किसी अन्य बैंक में जमा होकर ₹81 का ऋण बनता है … इस तरह कुल जमा सैद्धांतिक रूप से ₹100 × (1 ÷ 0.10) = ₹1,000 तक पहुँच सकती है। व्यवहार में लोग कुछ नक़दी अपने पास रखते हैं, इसलिए गुणक इससे कम रहता है।
बदलाव | मुद्रा गुणक पर असर | कारण |
नकद आरक्षित अनुपात / सांविधिक तरलता अनुपात बढ़े | घटता है | बैंकों के पास उधार-योग्य राशि कम |
रेपो दर बढ़े | घटता है | उधार महँगा, ऋण की माँग कम |
स्थायी जमा सुविधा दर बढ़े | घटता है | बैंक ऋण देने के बजाय रिज़र्व बैंक में रखना पसंद करते हैं |
डिजिटल भुगतान व बैंकिंग आदत बढ़े | बढ़ता है | जनता के पास नक़दी का अनुपात घटता है |
मुद्रा का प्रचलन वेग (Velocity of Money) — एक रुपया वर्ष में कितनी बार हाथ बदलता है (नाममात्र जीडीपी ÷ मुद्रा आपूर्ति)। कोविड के दौरान लोग कम ख़र्च कर रहे थे, इसलिए वेग घटा और मुद्रा गुणक में उतार-चढ़ाव आया।
⚠️ ध्यान दें — मुद्रा आपूर्ति व्यापक मुद्रा (M3) को "समग्र मौद्रिक संसाधन" कहते हैं — यह सबसे अधिक प्रयुक्त माप है। संकीर्ण मुद्रा (M1) सबसे अधिक तरल है। तरलता का क्रम: एम1 > एम2 > एम3 > एम4। आरक्षित मुद्रा (M0) में "रिज़र्व बैंक के पास अन्य जमा" आती हैं, पर सरकार की जमा नहीं — सरकारी जमा मुद्रा आपूर्ति का भाग नहीं मानी जाती। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. मुद्रा रखने के 3 उद्देश्य (कीन्स) — लेन-देन, पूर्वोपाय, सट्टा। 2. मुद्रा गुणक = व्यापक मुद्रा ÷ आरक्षित मुद्रा; आरक्षित अनुपात बढ़े → गुणक घटे। 3. व्यापक मुद्रा (M3) = समग्र मौद्रिक संसाधन; तरलता क्रम एम1 > एम2 > एम3 > एम4। |
11. बैंकों का वर्गीकरण (Classification of Banks)
भारत के बैंक पहले अनुसूचित और गैर-अनुसूचित में बँटते हैं। अनुसूचित बैंक (Scheduled Bank) वह है जो रिज़र्व बैंक अधिनियम की दूसरी अनुसूची में शामिल हो — इसके लिए प्रदत्त पूँजी व आरक्षित निधि कम से कम ₹5 लाख हो और कार्य जमाकर्ताओं के हित के विरुद्ध न हो। अनुसूचित बैंकों को रिज़र्व बैंक से रेपो व पुनर्वित्त की सुविधा मिलती है और उन्हें नकद आरक्षित अनुपात रिज़र्व बैंक के पास रखना होता है।
📊 बैंकों की संख्या (2026) — नवीनतम आँकड़े 1. सार्वजनिक क्षेत्र के बैंक — 12 (2017-2020 के विलयों के बाद; 2017 में 27 थे) 2. निजी क्षेत्र के बैंक — 21; विदेशी बैंक — 44 3. क्षेत्रीय ग्रामीण बैंक — 28 (1 मई 2025 से "एक राज्य, एक ग्रामीण बैंक" के बाद; पहले 43) 4. लघु वित्त बैंक — 11; भुगतान बैंक — 5 कार्यरत 5. प्रणालीगत रूप से महत्वपूर्ण घरेलू बैंक — भारतीय स्टेट बैंक, एचडीएफ़सी बैंक, आईसीआईसीआई बैंक |
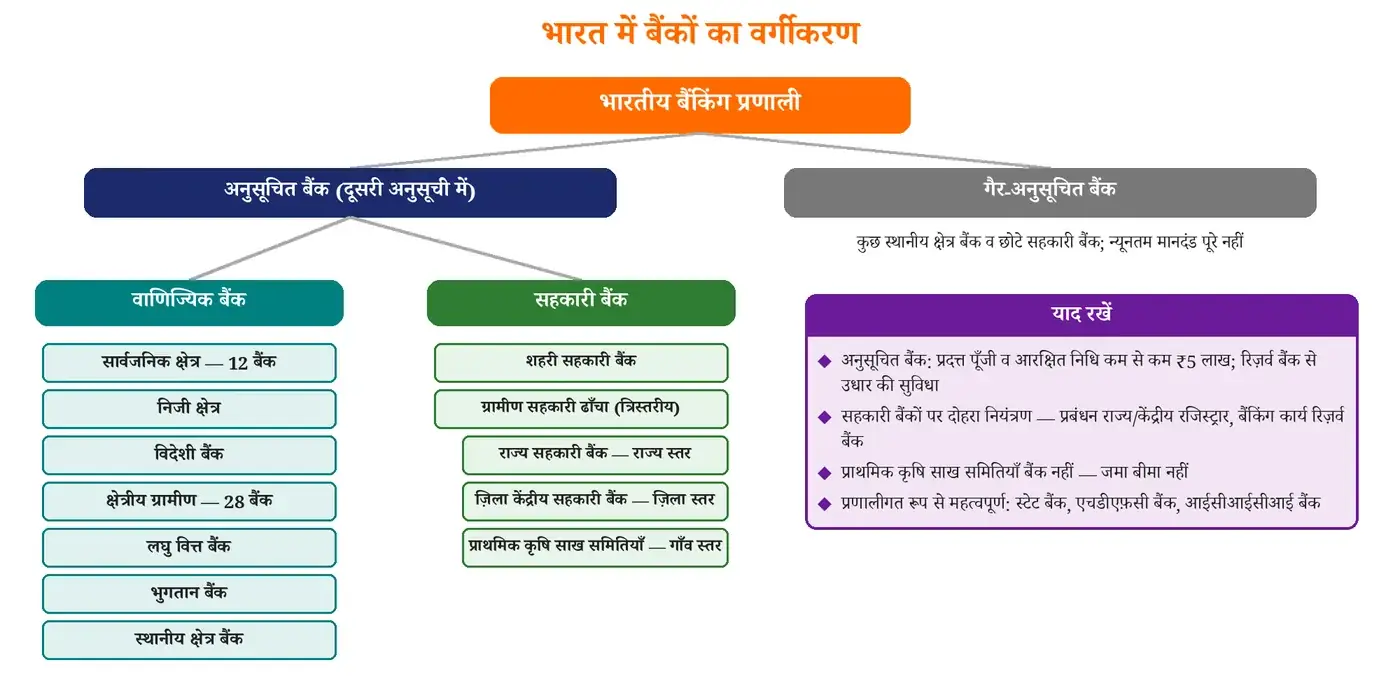 चित्र 16: भारत में बैंकों का वर्गीकरण — अनुसूचित, वाणिज्यिक और सहकारी |
क. विशेष बैंक — एक नज़र में
आधार | क्षेत्रीय ग्रामीण बैंक | लघु वित्त बैंक | भुगतान बैंक |
शुरुआत | 2 अक्टूबर 1975 (अधिनियम 1976); नरसिम्हम कार्य-समूह | 2015 — नचिकेत मोर समिति (2013) की सिफ़ारिश | 2016 — नचिकेत मोर समिति की सिफ़ारिश |
स्वामित्व / पूँजी | केंद्र 50%, प्रायोजक बैंक 35%, राज्य 15% | न्यूनतम प्रदत्त पूँजी ₹200 करोड़ | न्यूनतम प्रदत्त पूँजी ₹100 करोड़ |
जमा | सभी प्रकार की | सभी प्रकार की | प्रति ग्राहक अधिकतम ₹2 लाख; सावधि जमा नहीं |
ऋण | हाँ — मुख्यतः ग्रामीण, कृषि | हाँ — 50% ऋण ₹25 लाख तक के | ऋण नहीं दे सकते; क्रेडिट कार्ड नहीं |
प्राथमिकता क्षेत्र लक्ष्य | 75% | 60% (वित्त वर्ष 2025-26 से; पहले 75%) | लागू नहीं |
उदाहरण | राजस्थान ग्रामीण बैंक, बड़ौदा उत्तर प्रदेश ग्रामीण बैंक | एयू, उज्जीवन, इक्विटास, जना | एयरटेल, इंडिया पोस्ट, फ़िनो, जियो, एनएसडीएल |
🔎 तालिका से क्या समझें: तीनों विशेष बैंक "जिसे बैंक नहीं मिलता, उस तक बैंक पहुँचाने" के लिए बने — ग्रामीण बैंक किसानों के लिए, लघु वित्त बैंक छोटे उधारकर्ताओं के लिए और भुगतान बैंक केवल जमा व लेन-देन के लिए। भुगतान बैंक ऋण नहीं दे सकते, इसलिए उनका जोखिम सबसे कम है।
स्थानीय क्षेत्र बैंक (Local Area Banks) 1996 में छोटे भौगोलिक क्षेत्र (तीन ज़िलों तक) के लिए शुरू हुए; आज इनकी संख्या बहुत कम है। अगस्त 2025 में जयपुर के एयू लघु वित्त बैंक को सार्वभौमिक बैंक बनने की सैद्धांतिक स्वीकृति मिली — लगभग दस वर्ष में ऐसी पहली स्वीकृति। लघु वित्त बैंक को सार्वभौमिक बैंक बनने के लिए कम से कम ₹1,000 करोड़ की निवल संपत्ति और लगातार लाभ का रिकॉर्ड चाहिए।
ख. सहकारी बैंक और दोहरा नियंत्रण
सहकारी बैंक "एक सदस्य, एक मत" के सिद्धांत पर चलते हैं। ग्रामीण ढाँचा त्रिस्तरीय है — राज्य सहकारी बैंक (शीर्ष), ज़िला केंद्रीय सहकारी बैंक (मध्य) और प्राथमिक कृषि साख समितियाँ (गाँव स्तर)। 1966 से बैंकिंग विनियमन अधिनियम सहकारी बैंकों पर लागू हुआ, पर प्रबंधन राज्य/केंद्रीय रजिस्ट्रार के पास रहा — इस दोहरे नियंत्रण से कई घोटाले हुए (जैसे 2019 का पंजाब एंड महाराष्ट्र सहकारी बैंक संकट)। बैंकिंग विनियमन (संशोधन) अधिनियम, 2020 से रिज़र्व बैंक को सहकारी बैंकों के बोर्ड हटाने, पुनर्गठन और अंकेक्षण की अधिक शक्ति मिली।
📊 बैंकिंग क़ानून (संशोधन) अधिनियम, 2025 — नवीनतम आँकड़े 1. जमा, लॉकर व सुरक्षित अभिरक्षा के लिए अब 4 नामांकित व्यक्ति (एक साथ या क्रम से) 2. बैंक में "पर्याप्त हित" की सीमा ₹5 लाख से बढ़ाकर ₹2 करोड़ 3. सहकारी बैंकों में निदेशक का कार्यकाल 8 से बढ़ाकर 10 वर्ष 4. सात वर्ष तक अदावी शेयर, ब्याज व बॉन्ड — निवेशक शिक्षा एवं संरक्षण कोष में 5. रिज़र्व बैंक को विवरण भेजने की तिथियाँ — हर माह की 15 तारीख़ और अंतिम दिन |
⚠️ ध्यान दें — दो भ्रम प्राथमिक कृषि साख समितियाँ बैंक नहीं हैं — वे बैंकिंग विनियमन अधिनियम के अंतर्गत नहीं आतीं और उनकी जमा पर जमा बीमा नहीं मिलता। भुगतान बैंक ऋण नहीं दे सकते — वे जमा का कम से कम 75% सरकारी प्रतिभूतियों (सांविधिक तरलता अनुपात योग्य) में लगाते हैं। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. अनुसूचित बैंक — दूसरी अनुसूची; न्यूनतम ₹5 लाख। 2. सार्वजनिक बैंक 12; क्षेत्रीय ग्रामीण बैंक 28 (स्वामित्व 50 : 35 : 15)। 3. लघु वित्त बैंक (पूँजी ₹200 करोड़) व भुगतान बैंक (₹100 करोड़, ऋण नहीं) — नचिकेत मोर समिति। 4. प्राथमिक कृषि साख समितियाँ बैंक नहीं — जमा बीमा नहीं। |
12. बेसल-3 मानदंड एवं प्राथमिकता क्षेत्र ऋण (Basel-3 Norms & Priority Sector Lending)
क. बेसल मानदंड — बैंक की "प्रतिरक्षा शक्ति"
बैंकिंग पर्यवेक्षण की बेसल समिति (Basel Committee on Banking Supervision) 1974 में अंतरराष्ट्रीय निपटान बैंक (BIS), बेसल, स्विट्ज़रलैंड के अधीन बनी। इसने बैंकों के लिए पूँजी-पर्याप्तता के तीन चरण दिए — बेसल-1 (1988) केवल ऋण जोखिम; बेसल-2 (2004) ऋण, बाज़ार और परिचालन जोखिम व तीन स्तंभ; बेसल-3 (2010), 2008 के वैश्विक संकट के बाद — अधिक व बेहतर गुणवत्ता की पूँजी, तरलता व उत्तोलन अनुपात। भारत ने बेसल-3 को 2013 से चरणबद्ध रूप में लागू किया।
📖 पीछे की कहानी — एक बैंक का डूबना और बेसल समिति जून 1974 में पश्चिम जर्मनी का एक छोटा बैंक, हर्स्टाट बैंक, विदेशी मुद्रा सौदों में भारी घाटे के बाद अचानक बंद कर दिया गया — वह भी दिन के ऐसे समय, जब उसने दूसरे देशों के बैंकों से मुद्रा ले ली थी पर बदले में भुगतान नहीं किया था। दुनिया भर के बैंकों को झटका लगा। इसी के बाद 1974 के अंत में बड़े देशों के केंद्रीय बैंकों ने स्विट्ज़रलैंड के बेसल शहर में बैंकिंग पर्यवेक्षण की बेसल समिति बनाई — ताकि सीमा-पार बैंकिंग के जोखिम पर साझा नियम बनें। |
🏏 क्रिकेट की भाषा में — पूँजी पर्याप्तता = बल्लेबाज़ का हेलमेट तेज़ गेंदबाज़ों (जोखिम-भरे ऋण) के सामने बल्लेबाज़ (बैंक) जितना आक्रामक खेलेगा, उतना मज़बूत हेलमेट और पैड (पूँजी) चाहिए। बेसल-3 कहता है — केवल हेलमेट नहीं, अतिरिक्त "गार्ड" (संरक्षण बफ़र) भी पहनो; और अगर पिच बहुत तेज़ हो (ऋण-उछाल), तो प्रति-चक्रीय बफ़र का अतिरिक्त कवच भी। मार्च 2026 में भारतीय अनुसूचित वाणिज्यिक बैंकों का पूँजी पर्याप्तता अनुपात लगभग 17% रहा — यानी हेलमेट नियम से कहीं मज़बूत। |
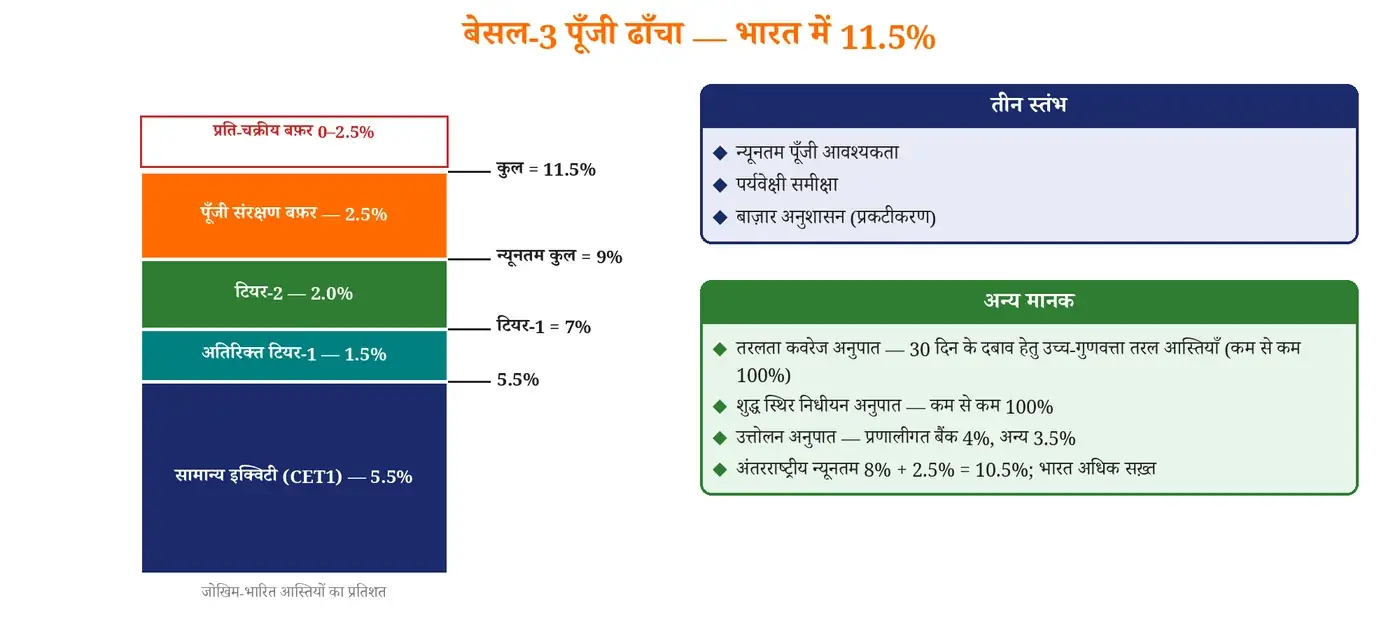 चित्र 17: बेसल-3 पूँजी ढाँचा — भारत में न्यूनतम 9% + 2.5% बफ़र |
🧮 पूँजी पर्याप्तता अनुपात (CRAR) पूँजी पर्याप्तता अनुपात = (टियर-1 पूँजी + टियर-2 पूँजी) ÷ जोखिम-भारित आस्तियाँ × 100 भारत: न्यूनतम 9% + पूँजी संरक्षण बफ़र 2.5% = 11.5% | अंतरराष्ट्रीय: 8% + 2.5% = 10.5% |
मानक | अर्थ | भारत में स्थिति |
सामान्य इक्विटी टियर-1 | सबसे शुद्ध पूँजी — शेयर पूँजी व प्रतिधारित लाभ | न्यूनतम 5.5% (बफ़र सहित 8%) |
प्रति-चक्रीय पूँजी बफ़र | तेज़ ऋण-वृद्धि के समय अतिरिक्त पूँजी, मंदी में उपयोग | 0-2.5%; ढाँचा 2015, अभी सक्रिय नहीं |
उत्तोलन अनुपात (Leverage Ratio) | टियर-1 पूँजी ÷ कुल जोखिम (बिना जोखिम-भार) | प्रणालीगत बैंक 4%, अन्य 3.5% |
तरलता कवरेज अनुपात (LCR) | 30 दिन के दबाव में निकासी झेलने लायक उच्च-गुणवत्ता तरल आस्तियाँ | कम से कम 100%; 1 अप्रैल 2026 से डिजिटल खुदरा जमा पर 2.5% अतिरिक्त निकासी-दर |
शुद्ध स्थिर निधीयन अनुपात (NSFR) | एक वर्ष के लिए स्थिर निधियों से दीर्घकालिक परिसंपत्तियाँ | कम से कम 100% |
अपेक्षित ऋण हानि (Expected Credit Loss) | हानि होने से पहले ही अपेक्षित हानि का प्रावधान | 1 अप्रैल 2027 से लागू (अंतिम निर्देश अप्रैल 2026) |
ख. प्राथमिकता क्षेत्र ऋण (Priority Sector Lending)
प्राथमिकता क्षेत्र वे क्षेत्र हैं जिन्हें बाज़ार के भरोसे पर्याप्त ऋण नहीं मिलता, पर जो रोज़गार व समावेशी विकास के लिए ज़रूरी हैं। लक्ष्य समायोजित निवल बैंक ऋण (ANBC) या तुलन-पत्र से बाहर जोखिम के ऋण-समतुल्य, जो भी अधिक हो, के प्रतिशत के रूप में तय होता है।
श्रेणी | लक्ष्य | टिप्पणी |
कुल प्राथमिकता क्षेत्र (घरेलू बैंक, 20+ शाखाओं वाले विदेशी बैंक) | 40% | आठ श्रेणियाँ — कृषि, सूक्ष्म-लघु-मध्यम उद्यम, निर्यात ऋण, शिक्षा, आवास, सामाजिक अवसंरचना, नवीकरणीय ऊर्जा, अन्य |
कृषि | 18% | इसमें लघु व सीमांत किसानों के लिए 10% |
सूक्ष्म उद्यम | 7.5% | — |
कमज़ोर वर्ग | 12% | अनुसूचित जाति/जनजाति, लघु किसान, स्वयं सहायता समूह आदि |
क्षेत्रीय ग्रामीण बैंक | 75% | — |
लघु वित्त बैंक / शहरी सहकारी बैंक | 60% / 60% | लघु वित्त बैंक के लिए वित्त वर्ष 2025-26 से |
लक्ष्य पूरा न करने पर बैंक को कमी के बराबर राशि नाबार्ड के ग्रामीण अवसंरचना विकास कोष, सिडबी या राष्ट्रीय आवास बैंक के कोषों में कम ब्याज पर जमा करनी पड़ती है। बैंक प्राथमिकता क्षेत्र ऋण प्रमाणपत्र (PSLC) का ई-कुबेर मंच पर व्यापार भी कर सकते हैं — लक्ष्य से अधिक ऋण देने वाला बैंक प्रमाणपत्र बेचता है।
⚠️ ध्यान दें — नई सीमाएँ सूक्ष्म, लघु व मध्यम उद्यम की परिभाषा (1 अप्रैल 2025 से) — सूक्ष्म: निवेश ₹2.5 करोड़ व कारोबार ₹10 करोड़ तक; लघु: ₹25 करोड़ व ₹100 करोड़; मध्यम: ₹125 करोड़ व ₹500 करोड़। पुरानी सीमाएँ (₹1/5, ₹10/50, ₹50/250 करोड़) अब लागू नहीं। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. बेसल समिति — 1974, अंतरराष्ट्रीय निपटान बैंक, बेसल; बेसल-1 (1988), 2 (2004), 3 (2010)। 2. भारत में पूँजी पर्याप्तता — 9% + 2.5% = 11.5% (अंतरराष्ट्रीय 10.5%)। 3. प्राथमिकता क्षेत्र — 40% (कृषि 18%, सूक्ष्म उद्यम 7.5%, कमज़ोर वर्ग 12%); ग्रामीण बैंक 75%। 4. अपेक्षित ऋण हानि — 1 अप्रैल 2027 से। |
13. अखिल भारतीय वित्तीय संस्थान एवं गैर-बैंकिंग वित्तीय कंपनियाँ (AIFIs & NBFCs)
क. अखिल भारतीय वित्तीय संस्थान
संस्थान | स्थापना / मुख्यालय | मुख्य कार्य |
राष्ट्रीय कृषि और ग्रामीण विकास बैंक (नाबार्ड) | 12 जुलाई 1982; मुंबई; शिवरामन समिति की सिफ़ारिश | ग्रामीण ऋण का शीर्ष संस्थान — बैंकों, सहकारी बैंकों, क्षेत्रीय ग्रामीण बैंकों को पुनर्वित्त; ग्रामीण अवसंरचना विकास कोष; स्वयं सहायता समूह-बैंक संबद्धता |
भारतीय निर्यात-आयात बैंक (एक्ज़िम बैंक) | 1982; मुंबई | निर्यातकों को ऋण, विदेशी सरकारों को ऋण-सुविधा |
भारतीय लघु उद्योग विकास बैंक (सिडबी) | 1990; लखनऊ | सूक्ष्म, लघु व मध्यम उद्यमों का पुनर्वित्त; स्टैंड-अप इंडिया, मुद्रा का पुनर्वित्त |
राष्ट्रीय आवास बैंक | 1988; नई दिल्ली | आवास वित्त कंपनियों का पर्यवेक्षण व पुनर्वित्त |
राष्ट्रीय अवसंरचना वित्तपोषण एवं विकास बैंक (नैबफ़िड) | 2021 अधिनियम; मुंबई; प्रारंभिक पूँजी ₹20,000 करोड़ | दीर्घकालिक अवसंरचना ऋण; पहले अध्यक्ष के. वी. कामथ |
🏛️ ऋण से जुड़ी प्रमुख योजनाएँ ◆ प्रधानमंत्री मुद्रा योजना (8 अप्रैल 2015) — गैर-कृषि सूक्ष्म उद्यमों को बिना गारंटी ऋण: शिशु (₹50,000 तक), किशोर (₹5 लाख तक), तरुण (₹10 लाख तक), तरुण प्लस (₹20 लाख तक, समय पर चुकाने वाले तरुण उधारकर्ताओं हेतु) ◆ स्टैंड-अप इंडिया (2016) — हर बैंक शाखा कम से कम एक अनुसूचित जाति/जनजाति और एक महिला उद्यमी को ₹10 लाख से ₹1 करोड़ तक का ऋण ◆ किसान क्रेडिट कार्ड (1998) — फ़सल, पशुपालन व मत्स्य पालन हेतु अल्पकालिक ऋण; संशोधित ब्याज अनुदान योजना में समय पर चुकाने वाले किसानों को रियायती ब्याज |
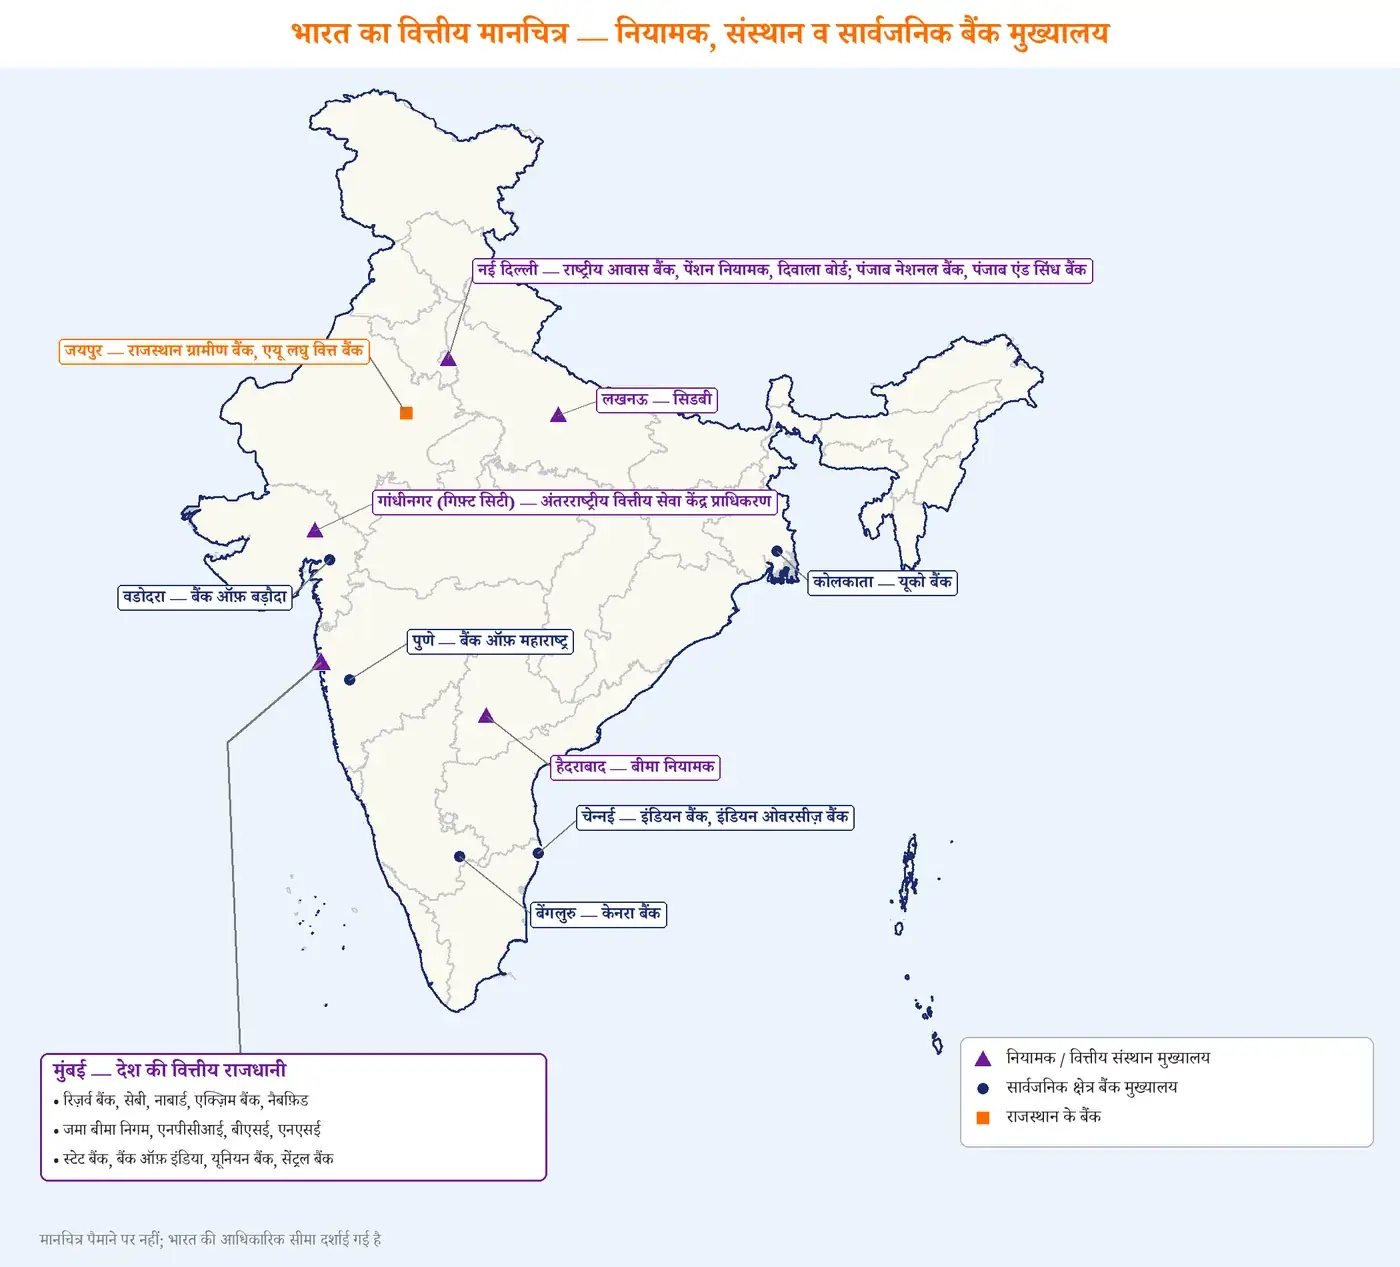 चित्र 18: भारत का वित्तीय मानचित्र — नियामकों, संस्थानों और सार्वजनिक बैंकों के मुख्यालय |
ख. गैर-बैंकिंग वित्तीय कंपनियाँ (NBFCs)
गैर-बैंकिंग वित्तीय कंपनी कंपनी अधिनियम के तहत पंजीकृत वह कंपनी है जो ऋण, अग्रिम, शेयर-बॉन्ड में निवेश, पट्टा, किराया-क्रय, बीमा या चिट-फ़ंड का कारोबार करती है। रिज़र्व बैंक इसे पहचानने के लिए "50-50 परीक्षण" लगाता है — कुल परिसंपत्तियों का 50% से अधिक वित्तीय परिसंपत्तियाँ हों और सकल आय का 50% से अधिक वित्तीय परिसंपत्तियों से आए।
🏦 बैंक | 🏢 गैर-बैंकिंग वित्तीय कंपनी |
◆ माँग जमा (बचत/चालू) ले सकते हैं ◆ भुगतान व निपटान प्रणाली का हिस्सा; अपने ऊपर चेक जारी ◆ जमा बीमा — ₹5 लाख तक ◆ नकद आरक्षित अनुपात व सांविधिक तरलता अनुपात लागू ◆ 74% तक विदेशी निवेश (निजी बैंक) | ◆ माँग जमा नहीं; कुछ सावधि जमा ले सकती हैं ◆ भुगतान प्रणाली का हिस्सा नहीं; अपने ऊपर चेक नहीं ◆ जमा बीमा उपलब्ध नहीं ◆ नकद आरक्षित अनुपात लागू नहीं ◆ 100% तक विदेशी निवेश (स्वचालित मार्ग) |
स्तर-आधारित नियमन (Scale-Based Regulation) — अक्टूबर 2022 से गैर-बैंकिंग वित्तीय कंपनियाँ चार स्तरों में — आधार, मध्य, ऊपरी और शीर्ष (शीर्ष स्तर आदर्श रूप से ख़ाली)। ऊपरी स्तर की कंपनियों पर बैंकों जैसे सख़्त नियम लागू होते हैं और उन्हें तीन वर्ष में शेयर बाज़ार में सूचीबद्ध होना होता है। अगस्त 2026 की सूची में ऊपरी स्तर में 17 कंपनियाँ हैं, जिनमें पहली बार सरकारी कंपनियाँ (आरईसी, पीएफ़सी, आईआरएफ़सी) भी शामिल हैं।
⚠️ ध्यान दें — छाया बैंकिंग छाया बैंकिंग (Shadow Banking) — बैंक जैसी ऋण-मध्यस्थता करने वाली पर बैंकिंग नियमन से बाहर की संस्थाएँ। 2018 में आईएल एंड एफ़एस का संकट इसी जोखिम का उदाहरण था — दीर्घकालिक अवसंरचना ऋण अल्पकालिक उधार से चलाए गए, और भुगतान चूक से पूरे क्षेत्र में तरलता संकट फैल गया। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. नाबार्ड 12 जुलाई 1982 (शिवरामन समिति); सिडबी 1990 (लखनऊ); राष्ट्रीय आवास बैंक 1988; नैबफ़िड 2021। 2. गैर-बैंकिंग कंपनी — 50-50 परीक्षण; माँग जमा नहीं, नकद आरक्षित अनुपात नहीं, जमा बीमा नहीं। 3. स्तर-आधारित नियमन (अक्टूबर 2022) — आधार, मध्य, ऊपरी, शीर्ष। 4. मुद्रा योजना — शिशु, किशोर, तरुण, तरुण प्लस (₹20 लाख)। |
14. अनर्जक आस्तियाँ (Non-Performing Assets)
📘 आसान परिभाषा: अनर्जक आस्ति (Non-Performing Asset) |
📚 परिभाषा: वह ऋण या अग्रिम जिसका मूलधन या ब्याज 90 दिनों से अधिक समय से बकाया हो; कृषि में अल्पावधि फ़सल के लिए दो फ़सल-मौसम और दीर्घावधि फ़सल के लिए एक फ़सल-मौसम। |
✅ आसान भाषा में: जो ऋण बैंक को "कमाई" देना बंद कर दे — न ब्याज आ रहा, न किस्त — वह बैंक के लिए बोझ बन जाता है। 🏠 उदाहरण: जैसे दुधारू गाय दूध देना बंद कर दे — गाय तो खूँटे पर बँधी है (बही में ऋण दर्ज है), पर उससे आय शून्य और चारे (प्रावधान) का ख़र्च चालू। |
श्रेणी | अवधि / शर्त | स्थिति |
विशेष उल्लेख खाता-0 (SMA-0) | बकाया 1-30 दिन | पूर्व-चेतावनी |
विशेष उल्लेख खाता-1 (SMA-1) | बकाया 31-60 दिन | तनावग्रस्त |
विशेष उल्लेख खाता-2 (SMA-2) | बकाया 61-90 दिन | गंभीर; बड़े ऋणों की सूचना केंद्रीय भंडार (CRILC) को |
अवमानक आस्ति (Sub-standard) | अनर्जक बनने के 12 माह तक | अनर्जक आस्ति |
संदिग्ध आस्ति (Doubtful) | 12 माह तक अवमानक रहने के बाद — संदिग्ध-1 (1 वर्ष तक), संदिग्ध-2 (1-3 वर्ष), संदिग्ध-3 (3 वर्ष से अधिक) | अनर्जक आस्ति |
हानि आस्ति (Loss) | बैंक, लेखा-परीक्षक या रिज़र्व बैंक द्वारा अवसूलनीय घोषित | अनर्जक आस्ति |
💡 आज की भाषा में — बट्टे खाते का मतलब माफ़ी नहीं जब समाचार में आता है कि "बैंकों ने ₹1 लाख करोड़ बट्टे खाते डाले", तो लोग समझते हैं कि उद्योगपतियों का कर्ज़ माफ़ हो गया। असल में यह केवल लेखा-प्रविष्टि है — बैंक अपनी बही साफ़ करता है ताकि लाभ-हानि सही दिखे और कर-लाभ मिले, पर वसूली का मुक़दमा, संपत्ति की कुर्की, दिवाला प्रक्रिया सब चालू रहती है। माफ़ी (Waiver) में उधारकर्ता की देनदारी ख़त्म होती है, बट्टे खाते (Write-off) में नहीं। |
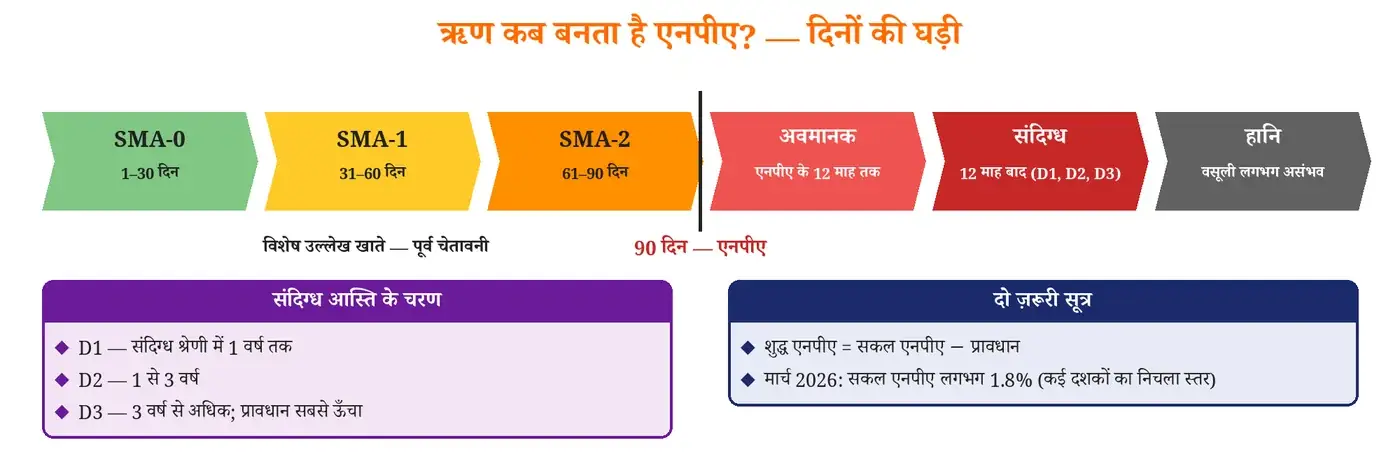 चित्र 19: ऋण की यात्रा — विशेष उल्लेख खाते से हानि आस्ति तक |
क. एनपीए से जुड़ी शब्दावली
शब्द | अर्थ |
सकल बनाम शुद्ध एनपीए | शुद्ध एनपीए = सकल एनपीए − प्रावधान; बैंक की वास्तविक जोखिम-स्थिति शुद्ध एनपीए से दिखती है |
प्रावधान कवरेज अनुपात (PCR) | सकल एनपीए का कितना प्रतिशत प्रावधान से ढका है — ऊँचा अनुपात मज़बूती |
बट्टे खाते डालना (Write-off) | ऋण बही से हटाना — ऋण माफ़ी नहीं; वसूली की कार्रवाई जारी रहती है |
कटौती / हेयरकट (Haircut) | समाधान में ऋणदाता द्वारा छोड़ी गई राशि |
सदाबहारीकरण (Evergreening) | पुराना ऋण चुकाने हेतु नया ऋण देकर एनपीए छिपाना |
ज़ॉम्बी कंपनी | जो ब्याज भी अपनी कमाई से न चुका सके (ब्याज कवरेज अनुपात 1 से कम), नए ऋण पर ज़िंदा |
दोहरा तुलन-पत्र संकट (Twin Balance Sheet) | बैंक (ऊँचा एनपीए) और कंपनियाँ (ऊँचा कर्ज़) दोनों एक साथ बीमार — आर्थिक सर्वेक्षण 2016-17; आगे चलकर "चार तुलन-पत्र" (गैर-बैंकिंग कंपनियाँ व रियल एस्टेट भी) |
फिसलन (Slippage) | मानक ऋण का किसी अवधि में नया एनपीए बनना |
ख. एनपीए संकट — उठान और सुधार
2008-2014 के बीच अवसंरचना, बिजली, इस्पात, दूरसंचार में अंधाधुंध ऋण, परियोजनाओं में देरी और कमज़ोर निगरानी से एनपीए छिपते रहे। 2015 की परिसंपत्ति गुणवत्ता समीक्षा (Asset Quality Review) ने इन्हें उजागर किया — मार्च 2018 में सकल एनपीए 11.2% के शिखर पर पहुँचा। इसके बाद चार-सूत्री रणनीति (4R) — पहचान (Recognition), समाधान (Resolution), पुनर्पूँजीकरण (Recapitalisation), सुधार (Reforms) — अपनाई गई।
📊 बैंकों का स्वास्थ्य — नवीनतम आँकड़े 1. सकल एनपीए — 1.8% (मार्च 2026) — कई दशकों का निम्नतम स्तर 2. तरलता कवरेज अनुपात 124.2%, शुद्ध स्थिर निधीयन अनुपात 122.1% (मार्च 2026) 3. बैंकों का शुद्ध लाभ लगभग ₹4.05 लाख करोड़; ऋण वृद्धि 14.5% (मार्च 2026) 4. तनाव परीक्षण — आधार स्थिति में मार्च 2028 तक सकल एनपीए लगभग 1.9% |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. अनर्जक आस्ति — 90 दिन से अधिक बकाया। 2. वर्गीकरण — अवमानक (12 माह) → संदिग्ध → हानि आस्ति। 3. सकल एनपीए — 11.2% (मार्च 2018) से 1.8% (मार्च 2026); चार-सूत्री (4R) रणनीति। 4. बट्टे खाते ≠ ऋण माफ़ी। |
15. डूबत ऋण समाधान — सरफ़ेसी, दिवाला संहिता एवं परिसंपत्ति पुनर्निर्माण (Bad-Loan Resolution — SARFAESI, IBC & ARCs)
एनपीए की पहचान के बाद असली चुनौती है — वसूली। तीन दशकों में भारत ने अदालतों से हटकर विशेष अधिकरणों, फिर ऋणदाताओं के हाथ में अधिकार, और अंततः समयबद्ध दिवाला प्रक्रिया की ओर कदम बढ़ाए।
वर्ष | व्यवस्था | मुख्य बात |
1993 | ऋण वसूली अधिकरण (DRT) | बैंकों व वित्तीय संस्थाओं को देय ऋण वसूली अधिनियम; ₹20 लाख से अधिक के मामले; अपील ऋण वसूली अपीलीय अधिकरण (DRAT) में |
2002 | सरफ़ेसी अधिनियम (SARFAESI Act) | बिना अदालत गए गिरवी संपत्ति पर क़ब्ज़ा व नीलामी; परिसंपत्ति पुनर्निर्माण कंपनियों को मान्यता |
2002 | त्वरित सुधारात्मक कार्रवाई (PCA) | पूँजी, एनपीए, उत्तोलन की सीमा पार करने पर बैंक पर ऋण-वितरण, शाखा-विस्तार, लाभांश के प्रतिबंध |
2014-2016 | लचीली पुनर्संरचना (5/25), रणनीतिक ऋण पुनर्संरचना (SDR), दबावग्रस्त परिसंपत्तियों की संवहनीय संरचना (S4A) | कई योजनाएँ, पर सदाबहारीकरण बढ़ा — 2018 में सभी समाप्त |
2016 | दिवाला एवं शोधन अक्षमता संहिता (IBC) | समयबद्ध समाधान; "देनदार के नियंत्रण" से "ऋणदाता के नियंत्रण" की ओर |
2021 | राष्ट्रीय परिसंपत्ति पुनर्निर्माण कंपनी (NARCL) + भारत ऋण समाधान कंपनी (IDRCL) | बड़े डूबत ऋणों के लिए "बैड बैंक" ढाँचा |
2026 | दिवाला संहिता संशोधन अधिनियम | ऋणदाता द्वारा शुरू की जाने वाली प्रक्रिया; समूह व सीमा-पार दिवाला का आधार (6 अप्रैल 2026 से) |
क. सरफ़ेसी अधिनियम, 2002
◆ बैंक उधारकर्ता को 60 दिन का नोटिस देता है; भुगतान न होने पर गिरवी संपत्ति पर क़ब्ज़ा, प्रबंधन या नीलामी — अदालत की ज़रूरत नहीं।
◆ ₹1 लाख से अधिक के सुरक्षित ऋणों पर लागू (और बकाया मूलधन का 20% से कम न हो); ₹100 करोड़ से अधिक परिसंपत्ति वाली गैर-बैंकिंग कंपनियाँ ₹20 लाख से अधिक के ऋणों पर उपयोग कर सकती हैं।
◆ कृषि भूमि पर लागू नहीं। अपील — ऋण वसूली अधिकरण, फिर अपीलीय अधिकरण, फिर उच्च न्यायालय।
ख. दिवाला एवं शोधन अक्षमता संहिता, 2016
संहिता से पहले कंपनी-दिवाला के लिए कई क़ानून थे — रुग्ण औद्योगिक कंपनी अधिनियम (1985) व औद्योगिक एवं वित्तीय पुनर्निर्माण बोर्ड, कंपनी अधिनियम, ऋण वसूली अधिनियम — और समाधान में औसतन चार वर्ष से अधिक लगते थे। टी. के. विश्वनाथन समिति (2015) की सिफ़ारिश पर बनी संहिता ने एक एकीकृत, समयबद्ध ढाँचा दिया। धारा 29क के तहत जान-बूझकर चूककर्ता और एक वर्ष से अधिक पुराने एनपीए वाले प्रवर्तक अपनी ही कंपनी के लिए बोली नहीं लगा सकते।
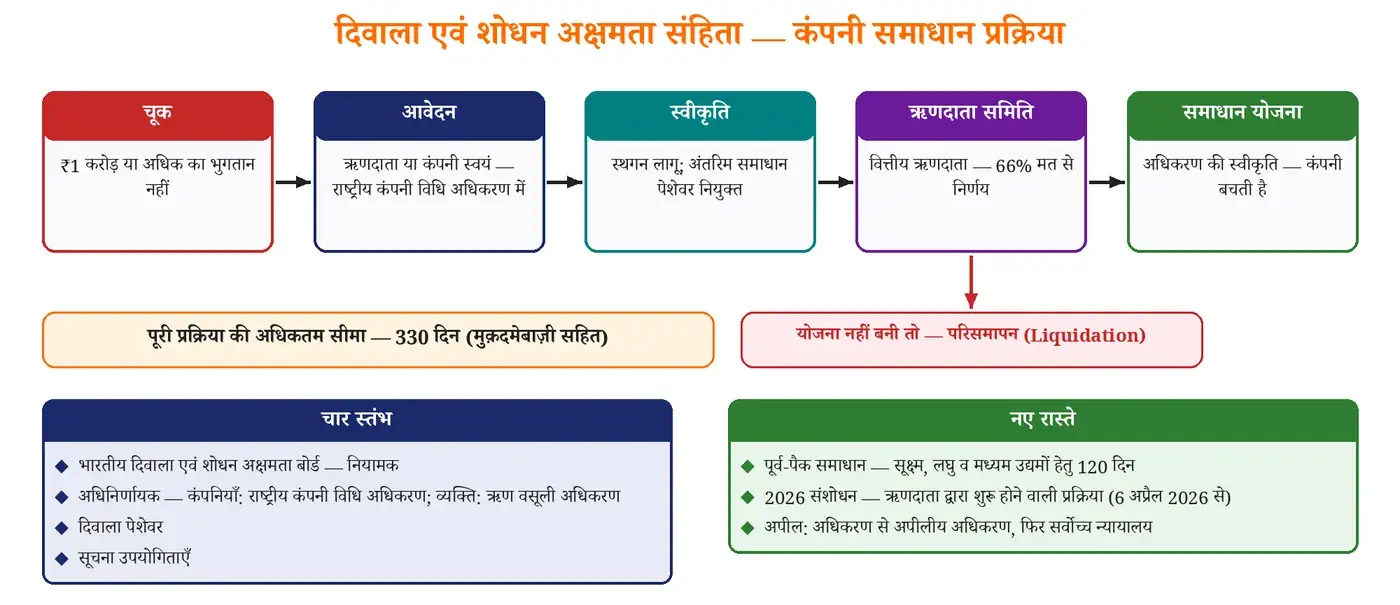 चित्र 20: कंपनी दिवाला समाधान प्रक्रिया — चूक से समाधान या परिसमापन तक |
आधार | कंपनी दिवाला समाधान प्रक्रिया (CIRP) | पूर्व-पैक समाधान (PPIRP) |
किसके लिए | सभी कंपनियाँ व सीमित देयता भागीदारी | केवल सूक्ष्म, लघु व मध्यम उद्यम (2021 से) |
न्यूनतम चूक | ₹1 करोड़ (मार्च 2020 से; पहले ₹1 लाख) | ₹10 लाख |
प्रबंधन | समाधान पेशेवर के हाथ में ("ऋणदाता नियंत्रण") | मौजूदा प्रबंधन बना रहता है ("देनदार नियंत्रण, ऋणदाता निगरानी") |
समय-सीमा | 180 दिन + 90 दिन विस्तार; मुक़दमेबाज़ी सहित अधिकतम 330 दिन | 120 दिन |
शुरुआत | ऋणदाता या कंपनी — अधिकरण में आवेदन | ऋणदाताओं (66% मूल्य) की सहमति से पहले से तैयार योजना |
📊 दिवाला संहिता के परिणाम — नवीनतम आँकड़े 1. मार्च 2026 तक लगभग 8,987 कंपनियाँ समाधान प्रक्रिया में स्वीकार; लगभग 64% मामले बंद 2. समाधान योजनाओं से ऋणदाताओं को स्वीकृत दावों का लगभग 31.6% वापस (दिसंबर 2025) — यानी औसतन लगभग 68% कटौती; पर परिसमापन मूल्य का 171% से अधिक 3. औसत समाधान अवधि लगभग 739 दिन — 330 दिन की सीमा से दोगुने से अधिक 4. स्वीकृति से पहले ही 30,000 से अधिक मामले निपटे — संहिता का "डर-प्रभाव" |
📖 पीछे की कहानी — एस्सार स्टील — संहिता की पहली बड़ी कसौटी दिवाला संहिता के शुरुआती बड़े मामलों में एस्सार स्टील सबसे चर्चित रहा। वर्षों की मुक़दमेबाज़ी के बाद नवंबर 2019 में सर्वोच्च न्यायालय ने लगभग ₹42,000 करोड़ की समाधान योजना को मंज़ूरी दी और साफ़ किया कि समाधान योजना में पैसा कैसे बँटे, यह तय करने में ऋणदाताओं की समिति का निर्णय सर्वोपरि है। इस फ़ैसले से संदेश गया कि अब बड़ा प्रवर्तक भी ऋण न चुकाने पर अपनी कंपनी खो सकता है — भारत की "ऋण-संस्कृति" में यह बड़ा बदलाव था। |
ग. परिसंपत्ति पुनर्निर्माण कंपनियाँ और "बैड बैंक"
परिसंपत्ति पुनर्निर्माण कंपनी (Asset Reconstruction Company) बैंकों से एनपीए छूट पर ख़रीदकर उनकी वसूली करती है। यह भुगतान का कुछ भाग नक़द और शेष प्रतिभूति रसीद (Security Receipt) के रूप में देती है; वसूली होने पर रसीदों का मूल्य मिलता है। पहली ऐसी कंपनी एआरसीआईएल (2002) थी। ये सरफ़ेसी अधिनियम के तहत रिज़र्व बैंक में पंजीकृत होती हैं; न्यूनतम निवल स्वामित्व निधि ₹300 करोड़।
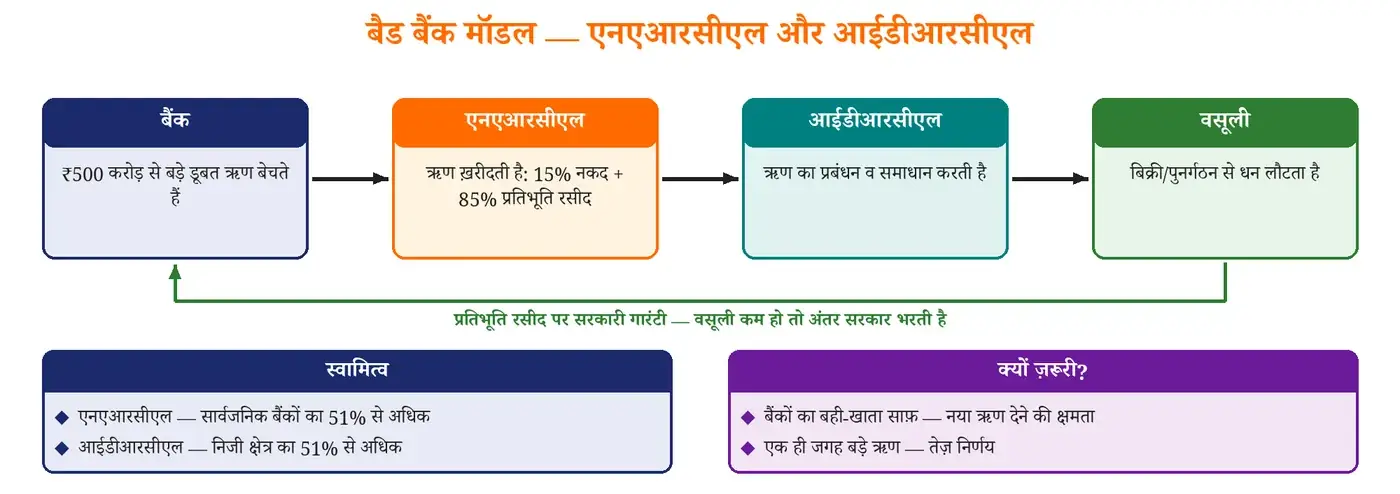 चित्र 21: बैड बैंक ढाँचा — बैंक, एनएआरसीएल, आईडीआरसीएल और सरकारी गारंटी |
राष्ट्रीय परिसंपत्ति पुनर्निर्माण कंपनी (बजट 2021-22 की घोषणा) ₹500 करोड़ से बड़े डूबत ऋण ख़रीदती है — 15% नक़द और 85% प्रतिभूति रसीद; इन रसीदों पर ₹30,600 करोड़ तक की सरकारी गारंटी है। मार्च 2026 तक इसने लगभग ₹1.66 लाख करोड़ के ऋण (33 उधारकर्ता) अधिग्रहित किए। अब यह गारंटी के बिना ₹500 करोड़ से छोटे सौदों की ओर भी बढ़ रही है।
⚠️ ध्यान दें — अपील और स्वामित्व अपील मार्ग अलग-अलग हैं — कंपनियाँ: राष्ट्रीय कंपनी विधि अधिकरण → राष्ट्रीय कंपनी विधि अपीलीय अधिकरण → सर्वोच्च न्यायालय। व्यक्ति व साझेदारी फ़र्म: ऋण वसूली अधिकरण → ऋण वसूली अपीलीय अधिकरण → सर्वोच्च न्यायालय। एनएआरसीएल में सार्वजनिक बैंकों की हिस्सेदारी 51% से अधिक है, जबकि आईडीआरसीएल में निजी क्षेत्र की। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. ऋण वसूली अधिकरण 1993; सरफ़ेसी 2002 (60 दिन नोटिस, कृषि भूमि बाहर)। 2. दिवाला संहिता 2016 (विश्वनाथन समिति) — 180 + 90, अधिकतम 330 दिन; न्यूनतम चूक ₹1 करोड़। 3. धारा 29क — चूककर्ता प्रवर्तक बोली नहीं लगा सकते। 4. बैड बैंक — एनएआरसीएल (15% नक़द + 85% प्रतिभूति रसीद) + आईडीआरसीएल (2021)। |
💡 क्या आप जानते हैं? भारतीय दिवाला एवं शोधन अक्षमता बोर्ड (2016) दिवाला संहिता का नियामक है; इसका मुख्यालय नई दिल्ली में है। |
16. बैंकिंग सुधार, समितियाँ एवं जमा बीमा (Banking Reforms, Committees & Deposit Insurance)
क. प्रमुख समितियाँ
समिति | वर्ष | विषय व प्रमुख सिफ़ारिशें |
सुखमय चक्रवर्ती समिति | 1985 | मौद्रिक प्रणाली की समीक्षा — मुद्रा आपूर्ति लक्ष्यीकरण |
एम. नरसिम्हम समिति-1 | 1991 | वित्तीय प्रणाली — सांविधिक तरलता अनुपात व नकद आरक्षित अनुपात में कमी, ब्याज दरों का विनियंत्रण, निजी व विदेशी बैंकों का प्रवेश, आस्ति वर्गीकरण के मानदंड |
राजा चेल्लैया समिति | 1991 | कर सुधार |
एस. एस. तारापोर समिति | 1997 व 2006 | पूँजी खाते की परिवर्तनीयता |
एम. नरसिम्हम समिति-2 | 1998 | बैंकिंग क्षेत्र सुधार — पूँजी पर्याप्तता बढ़ाना, कमज़ोर बैंकों के लिए "संकीर्ण बैंकिंग", मज़बूत बैंकों का विलय |
रघुराम राजन समिति | 2008 | वित्तीय क्षेत्र सुधार — वित्तीय समावेशन, नियामकीय ढाँचा |
उषा थोराट कार्य-समूह | 2009 | स्थायी जमा सुविधा का प्रस्ताव |
नचिकेत मोर समिति | 2013 (रिपोर्ट जनवरी 2014) | छोटे व्यवसायों व निम्न-आय परिवारों के लिए समग्र वित्तीय सेवाएँ — भुगतान बैंक, लघु वित्त बैंक |
पी. जे. नायक समिति | 2014 | सार्वजनिक बैंकों का प्रशासन — बैंक बोर्ड ब्यूरो (2016), जो 2022 में वित्तीय सेवा संस्थान ब्यूरो बना |
उर्जित पटेल समिति | 2014 | मौद्रिक नीति ढाँचा — लचीला मुद्रास्फीति लक्ष्यीकरण, मौद्रिक नीति समिति |
टी. के. विश्वनाथन समिति | 2015 | दिवाला क़ानून सुधार |
एन. के. सिंह समिति | 2016 | राजकोषीय उत्तरदायित्व एवं बजट प्रबंधन की समीक्षा |
उदय कोटक समिति | 2017 | कॉरपोरेट प्रशासन (सेबी) |
बिमल जालान समिति | 2018-19 | रिज़र्व बैंक का आर्थिक पूँजी ढाँचा व अधिशेष हस्तांतरण |
ख. सार्वजनिक बैंकों में सुधार
◆ इंद्रधनुष योजना (Mission Indradhanush, 2015) — सात तत्व: नियुक्तियाँ, बैंक बोर्ड ब्यूरो, पूँजीकरण, तनाव-मुक्ति, सशक्तिकरण, जवाबदेही ढाँचा, प्रशासन सुधार ("ज्ञान संगम" बैठकों से निकला)।
◆ पुनर्पूँजीकरण — 2017-18 से पुनर्पूँजीकरण बॉन्ड के ज़रिये सार्वजनिक बैंकों में बड़ी पूँजी डाली गई।
◆ बैंक विलय — 2017 में भारतीय स्टेट बैंक में 5 सहयोगी बैंक व भारतीय महिला बैंक; 2019 में बैंक ऑफ़ बड़ौदा में देना व विजया बैंक; 1 अप्रैल 2020 को 10 बैंकों का 4 में विलय — सार्वजनिक बैंक 27 से 12।
◆ उन्नत पहुँच और सेवा उत्कृष्टता (EASE) सुधार सूचकांक (2018 से) — ग्राहक सेवा, डिजिटल ऋण, जोखिम प्रबंधन पर बैंकों की रैंकिंग।
◆ एकीकृत लोकपाल योजना (12 नवंबर 2021) — बैंकिंग, गैर-बैंकिंग कंपनी व डिजिटल भुगतान की शिकायतों के लिए "एक राष्ट्र, एक लोकपाल" (पहली बैंकिंग लोकपाल योजना 1995)।
ग. जमा बीमा — आपकी जमा की सुरक्षा
निक्षेप बीमा और प्रत्यय गारंटी निगम (DICGC) रिज़र्व बैंक की पूर्ण स्वामित्व वाली सहायक संस्था है, जो 1978 में जमा बीमा निगम (1962) और ऋण गारंटी निगम के विलय से बनी। इसके अध्यक्ष रिज़र्व बैंक के एक डिप्टी गवर्नर होते हैं।
पहलू | विवरण |
बीमा राशि | प्रति जमाकर्ता, प्रति बैंक ₹5 लाख (मूलधन + ब्याज) — 4 फ़रवरी 2020 से (1993 से ₹1 लाख था); ₹7.5 लाख करने का प्रस्ताव अभी केवल विचाराधीन |
कौन से बैंक | सभी वाणिज्यिक बैंक (विदेशी बैंकों की भारतीय शाखाएँ सहित), क्षेत्रीय ग्रामीण, स्थानीय क्षेत्र, लघु वित्त, भुगतान बैंक और सहकारी बैंक |
बाहर | प्राथमिक कृषि साख समितियाँ, गैर-बैंकिंग वित्तीय कंपनियाँ; विदेशी सरकारों, केंद्र/राज्य सरकारों और अंतर-बैंक जमाएँ |
भुगतान का समय | 2021 के संशोधन से — बैंक पर प्रतिबंध (अधिस्थगन) लगने के 90 दिन के भीतर |
प्रीमियम | बैंक चुकाते हैं, जमाकर्ता नहीं; 1 अप्रैल 2026 से जोखिम-आधारित प्रीमियम (पहले सबके लिए ₹100 पर 12 पैसे) |
🐪 राजस्थान की भाषा में — पाँच लाख की "बाड़" जैसे खेत की बाड़ फ़सल को आवारा पशुओं से बचाती है, वैसे ही जमा बीमा आपकी ₹5 लाख तक की जमा को बैंक डूबने से बचाता है। समझदार किसान बड़ी फ़सल को अलग-अलग खेतों में बोता है — वैसे ही ₹5 लाख से अधिक बचत हो तो अलग-अलग बैंकों में रखें, क्योंकि सीमा प्रति बैंक है, प्रति खाता नहीं। एक ही बैंक की पाँच शाखाओं में खाते खोलने से सुरक्षा पाँच गुना नहीं होती। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. नरसिम्हम समिति — 1991 व 1998; नचिकेत मोर (2013), पी.जे. नायक (2014), बिमल जालान (2019)। 2. इंद्रधनुष (2015) — 7 तत्व; सार्वजनिक बैंक 27 → 12 (1 अप्रैल 2020)। 3. जमा बीमा — ₹5 लाख प्रति जमाकर्ता प्रति बैंक (4 फ़रवरी 2020); भुगतान 90 दिन में। 4. एकीकृत लोकपाल — 12 नवंबर 2021। |
17. भुगतान प्रणाली एवं डिजिटल मुद्रा (Payment Systems & Digital Currency)
भुगतान एवं निपटान प्रणाली अधिनियम, 2007 के तहत रिज़र्व बैंक भुगतान प्रणालियों का नियामक है। खुदरा भुगतान के लिए 2008 में भारतीय राष्ट्रीय भुगतान निगम (NPCI) बना — बैंकों के स्वामित्व वाली लाभ-निरपेक्ष (धारा 8) कंपनी।
प्रणाली | संचालक / शुरुआत | विशेषता |
तत्काल सकल निपटान (RTGS) | रिज़र्व बैंक, 2004 | बड़ी राशि — न्यूनतम ₹2 लाख, अधिकतम सीमा नहीं; हर लेन-देन तुरंत; दिसंबर 2020 से 24×7 |
राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण (NEFT) | रिज़र्व बैंक, 2005 | आधे-आधे घंटे के बैच में; कोई न्यूनतम/अधिकतम सीमा नहीं; दिसंबर 2019 से 24×7 |
तत्काल भुगतान सेवा (IMPS) | एनपीसीआई, 2010 | तुरंत, 24×7; ₹5 लाख तक |
एकीकृत भुगतान इंटरफ़ेस (UPI) | एनपीसीआई, 11 अप्रैल 2016 | मोबाइल से, वर्चुअल पते से, बैंक खातों के बीच तुरंत; यूपीआई 123पे (2022) — फ़ीचर फ़ोन हेतु; यूपीआई लाइट — छोटे भुगतान बिना पिन |
रुपे (RuPay) | एनपीसीआई, 2012 | देसी कार्ड नेटवर्क; यूएई का "जयवान" कार्ड इसी पर आधारित |
आधार-सक्षम भुगतान प्रणाली (AePS) | एनपीसीआई | अंगूठा लगाकर बैंक मित्र के पास नक़द निकासी |
भारत बिल भुगतान प्रणाली, फ़ास्टैग (NETC), राष्ट्रीय स्वचालित समाशोधन गृह (NACH) | एनपीसीआई | बिल, टोल, वेतन/सब्सिडी जैसे थोक भुगतान |
📊 डिजिटल भुगतान — नवीनतम आँकड़े 1. यूपीआई — अगस्त 2026 में एक माह में 24.51 अरब लेन-देन, मूल्य लगभग ₹29.82 लाख करोड़ (अब तक का सर्वाधिक); प्रतिदिन लगभग 79 करोड़ लेन-देन 2. यूपीआई 9 देशों में — भूटान, सिंगापुर, फ़्रांस, मॉरीशस, नेपाल, श्रीलंका, यूएई, क़तर और कंबोडिया 3. डिजिटल रुपया — चलन में लगभग ₹771.7 करोड़ (मार्च 2026; मार्च 2025 के ₹1,016.5 करोड़ से कम) |
📖 पीछे की कहानी — 8 नवंबर 2016 की रात 8 नवंबर 2016 की रात सरकार ने घोषणा की कि ₹500 और ₹1,000 के पुराने नोट आधी रात से वैध मुद्रा नहीं रहेंगे — उस समय चलन की नक़दी का लगभग 86% इन्हीं नोटों में था। बैंकों के बाहर लंबी कतारें लगीं और नक़दी की भारी कमी हुई। बाद में रिज़र्व बैंक के आँकड़ों से पता चला कि बंद किए गए नोटों का लगभग 99% बैंकों में वापस आ गया। पर इस झटके का एक बड़ा असर यह हुआ कि लोग मजबूरी में डिजिटल भुगतान की ओर मुड़े — कुछ ही महीने पहले शुरू हुए यूपीआई को इसी दौर में तेज़ी मिली। |
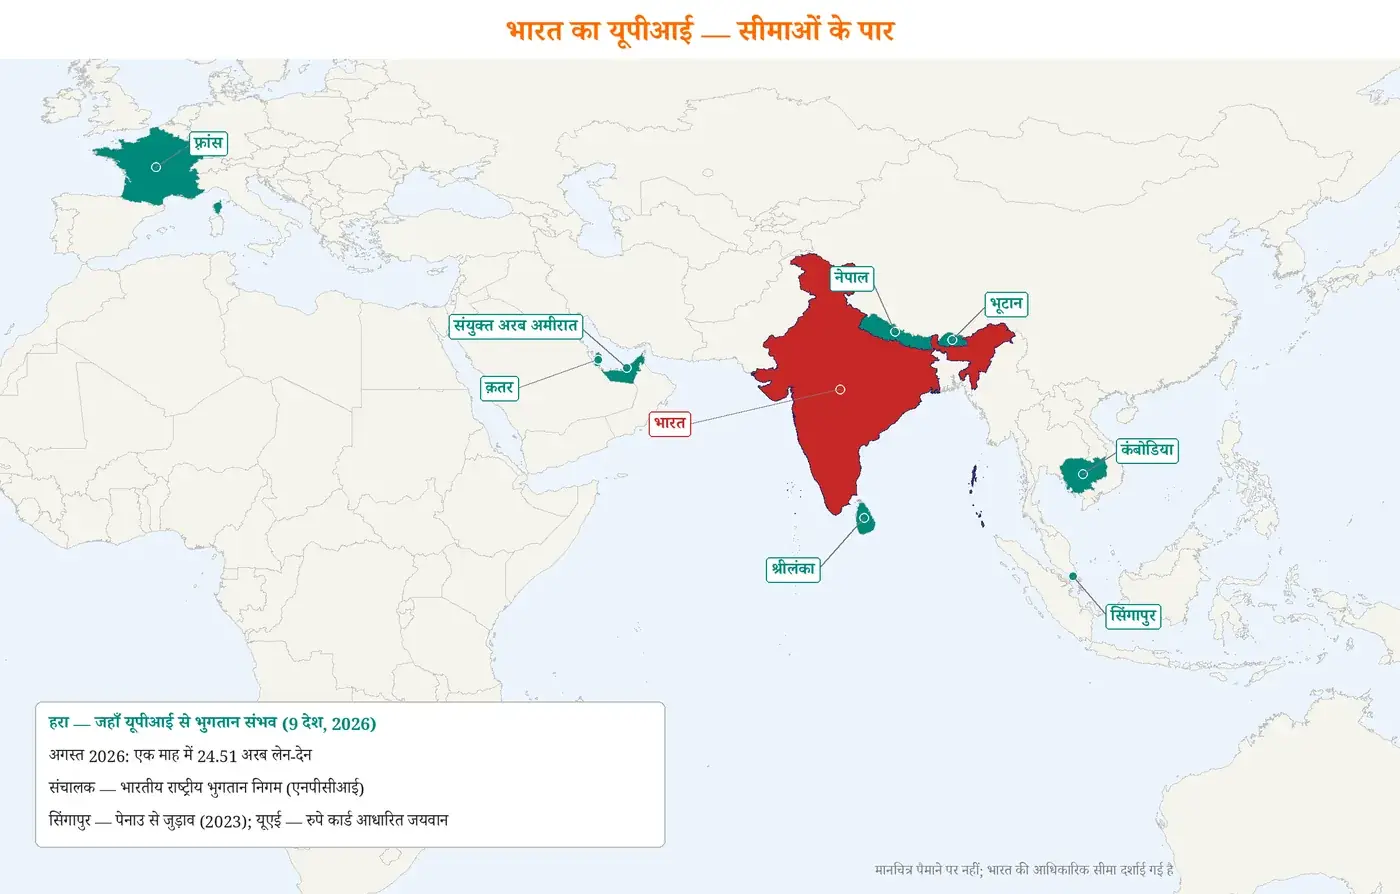 चित्र 22: यूपीआई की अंतरराष्ट्रीय पहुँच — नौ देश |
क. डिजिटल रुपया — केंद्रीय बैंक डिजिटल मुद्रा
केंद्रीय बैंक डिजिटल मुद्रा (CBDC) यानी ई-रुपया — रिज़र्व बैंक द्वारा जारी वैध मुद्रा का डिजिटल रूप। वित्त अधिनियम 2022 से रिज़र्व बैंक अधिनियम में "बैंक नोट" की परिभाषा में डिजिटल रूप जोड़ा गया। थोक ई-रुपया का प्रायोगिक चरण 1 नवंबर 2022 और खुदरा का 1 दिसंबर 2022 से शुरू हुआ।
💳 ई-रुपया (CBDC) | 📱 यूपीआई / बैंक जमा |
◆ रिज़र्व बैंक की प्रत्यक्ष देयता — नोट जैसा ◆ जमा बीमा की ज़रूरत नहीं, ब्याज नहीं ◆ ऑफ़लाइन व प्रोग्राम-योग्य भुगतान संभव ◆ मूल्य स्थिर — ₹1 = ₹1 | ◆ वाणिज्यिक बैंक की देयता ◆ जमा पर ब्याज; बीमा ₹5 लाख तक ◆ बैंक खाते से खाते में अंतरण ◆ निजी क्रिप्टो-परिसंपत्ति से बिल्कुल अलग — क्रिप्टो वैध मुद्रा नहीं |
व्यापारी छूट दर (Merchant Discount Rate) — कार्ड/डिजिटल भुगतान स्वीकार करने पर दुकानदार द्वारा बैंक को दिया जाने वाला शुल्क; 1% दर पर ₹100 की बिक्री में दुकानदार को ₹99 मिलेंगे। रुपे डेबिट कार्ड व यूपीआई पर व्यक्ति-से-व्यापारी भुगतान में यह शून्य रखी गई है। सीमा-पार भुगतान संदेशों के लिए वैश्विक नेटवर्क स्विफ़्ट (SWIFT) है, जिसका मुख्यालय बेल्जियम में है; भारत ने इसके विकल्प के रूप में वित्तीय संदेश प्रणाली (SFMS) विकसित की है।
💡 क्या आप जानते हैं? भीम ऐप (दिसंबर 2016) यूपीआई पर आधारित सरकारी ऐप है — इसका नाम डॉ. भीमराव आंबेडकर के नाम पर रखा गया। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. भुगतान एवं निपटान प्रणाली अधिनियम 2007; भारतीय राष्ट्रीय भुगतान निगम 2008। 2. आरटीजीएस (न्यूनतम ₹2 लाख), एनईएफ़टी, आईएमपीएस, यूपीआई (11 अप्रैल 2016), रुपे (2012)। 3. ई-रुपया — थोक 1 नवंबर 2022, खुदरा 1 दिसंबर 2022। 4. यूपीआई ~9 देशों में; व्यापारी छूट दर यूपीआई पर शून्य। |
18. वित्तीय समावेशन (Financial Inclusion)
📘 आसान परिभाषा: वित्तीय समावेशन (Financial Inclusion) |
📚 परिभाषा: कमज़ोर वर्गों व निम्न-आय समूहों को किफ़ायती लागत पर समय पर और पर्याप्त ऋण सहित बुनियादी वित्तीय सेवाओं — बचत, ऋण, भुगतान, बीमा, पेंशन — तक पहुँच सुनिश्चित करने की प्रक्रिया (सी. रंगराजन समिति, 2008)। |
✅ आसान भाषा में: देश का हर नागरिक — चाहे गाँव का मज़दूर हो या शहर की रेहड़ी वाली महिला — बैंक खाता, सस्ता ऋण, बीमा और पेंशन पा सके। 🏠 उदाहरण: जैसे गाँव तक पक्की सड़क पहुँचे तो हर घर बाज़ार से जुड़ जाता है — वैसे ही बैंक खाता हर परिवार को अर्थव्यवस्था की "मुख्य सड़क" से जोड़ता है। |
क. वित्तीय समावेशन की यात्रा
वर्ष | पहल | विशेषता |
1969 | अग्रणी बैंक योजना (Lead Bank Scheme) | डी. आर. गाडगिल अध्ययन दल व एफ़. के. एफ़. नरीमन समिति; हर ज़िले में एक अग्रणी बैंक |
1992 | स्वयं सहायता समूह-बैंक संबद्धता | नाबार्ड की पहल — महिलाओं के समूहों को बिना गारंटी ऋण |
2005-06 | बिना तामझाम (No-frills) खाते; बैंक मित्र (Business Correspondent) मॉडल | शून्य या न्यूनतम शेष वाले खाते; गाँवों में बैंक के प्रतिनिधि |
28 अगस्त 2014 | प्रधानमंत्री जन धन योजना | शून्य शेष खाता, रुपे कार्ड (₹2 लाख दुर्घटना बीमा), ₹10,000 तक ओवरड्राफ़्ट |
2015 | जन सुरक्षा योजनाएँ | जीवन ज्योति बीमा (₹2 लाख, ₹436 वार्षिक), सुरक्षा बीमा (₹2 लाख दुर्घटना, ₹20 वार्षिक), अटल पेंशन योजना |
2016-2019 | जन धन-आधार-मोबाइल (JAM) त्रिमूर्ति; प्रत्यक्ष लाभ अंतरण | सब्सिडी सीधे खाते में — रिसाव पर रोक |
2021 | वित्तीय समावेशन सूचकांक | 0 से 100 का पैमाना; तीन आयाम — पहुँच (35%), उपयोग (45%), गुणवत्ता (20%); 97 संकेतक |
🔎 तालिका से क्या समझें: समावेशन की यात्रा तीन क़दमों में चली — पहले पहुँच (हर ज़िले में बैंक, फिर हर गाँव में बैंक मित्र), फिर खाता (बिना तामझाम खाते, जन धन), और अब उपयोग व गुणवत्ता (बीमा, पेंशन, डिजिटल भुगतान, ऋण)। इसीलिए सूचकांक में सबसे अधिक भार "उपयोग" (45%) को दिया गया है।
📊 जन धन और समावेशन — नवीनतम आँकड़े 1. प्रधानमंत्री जन धन योजना — 59 करोड़ से अधिक खाते, कुल जमा ₹3.17 लाख करोड़ (अगस्त 2026; योजना के 12 वर्ष) 2. जन धन खातों में लगभग 56% महिलाएँ; लगभग 41 करोड़ रुपे कार्ड 3. वित्तीय समावेशन सूचकांक — 70.0 (मार्च 2026); वृद्धि मुख्यतः "उपयोग" आयाम से |
ख. चुनौतियाँ और आगे की राह
⚠️ चुनौतियाँ | ✅ आगे की राह |
◆ निष्क्रिय और शून्य-शेष खाते — खाता है, उपयोग कम ◆ वित्तीय व डिजिटल साक्षरता की कमी; साइबर ठगी ◆ दूरस्थ, मरुस्थलीय व जनजातीय क्षेत्रों में नेटवर्क की समस्या ◆ औपचारिक ऋण की पहुँच अब भी कम — साहूकार पर निर्भरता ◆ बैंक मित्रों का कम पारिश्रमिक व सीमित सेवाएँ | ◆ राष्ट्रीय वित्तीय समावेशन रणनीति — "ऋण, बीमा, पेंशन" तक विस्तार ◆ वित्तीय साक्षरता केंद्र, स्थानीय भाषा में डिजिटल शिक्षा ◆ खाता एकत्रीकरण (Account Aggregator) व डिजिटल ऋण — सूचना से ऋण ◆ महिला बैंक सखियाँ, स्वयं सहायता समूहों को ऋण ◆ ग्राहक शिकायत निवारण — एकीकृत लोकपाल |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. परिभाषा — सी. रंगराजन समिति (2008)। 2. अग्रणी बैंक योजना 1969; स्वयं सहायता समूह-बैंक संबद्धता 1992; जन धन 28 अगस्त 2014। 3. वित्तीय समावेशन सूचकांक — पहुँच 35, उपयोग 45, गुणवत्ता 20; मार्च 2026 में 70.0। |
19. मुद्रा बाज़ार (Money Market)
वित्तीय बाज़ार को अवधि के आधार पर दो भागों में बाँटा जाता है — मुद्रा बाज़ार, जहाँ एक वर्ष तक के अल्पकालिक धन का लेन-देन होता है, और पूँजी बाज़ार, जहाँ एक वर्ष से अधिक के दीर्घकालिक धन का। मुद्रा बाज़ार का नियामक रिज़र्व बैंक है और पूँजी बाज़ार का सेबी।
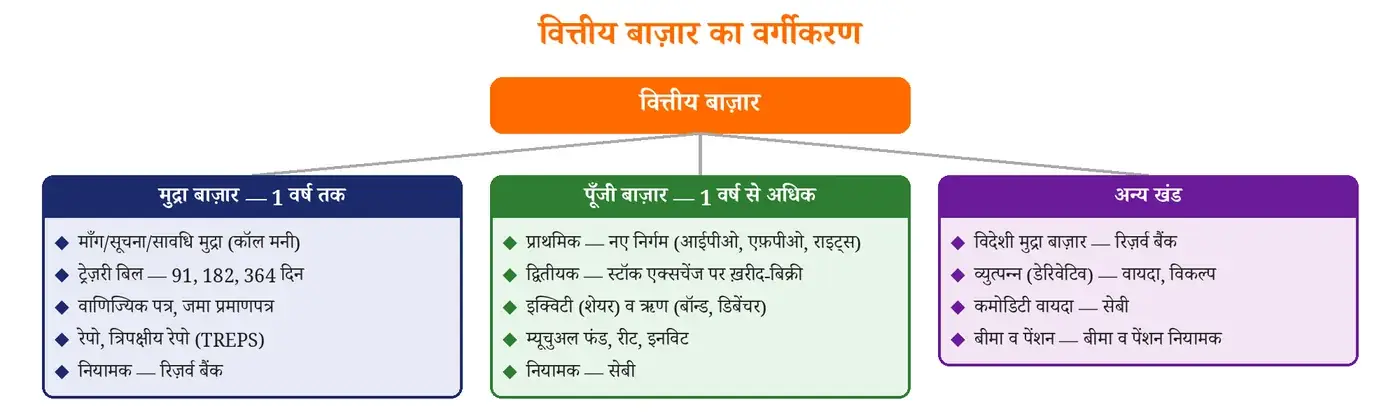 चित्र 23: वित्तीय बाज़ार का वर्गीकरण — मुद्रा बाज़ार, पूँजी बाज़ार और अन्य खंड |
साधन | अवधि | कौन जारी करता है / विशेषता |
माँग मुद्रा (Call Money) | 1 दिन (रात भर) | बैंकों के बीच उधार; इसकी भारित औसत दर रिज़र्व बैंक का परिचालन लक्ष्य |
सूचना मुद्रा (Notice Money) | 2 से 14 दिन | बैंकों के बीच |
सावधि मुद्रा (Term Money) | 15 दिन से 1 वर्ष | बैंकों के बीच |
ट्रेज़री बिल (Treasury Bills) | 91, 182, 364 दिन | केंद्र सरकार की ओर से रिज़र्व बैंक; छूट पर जारी, अंकित मूल्य पर भुनाए जाते हैं (शून्य-कूपन) |
नक़द प्रबंधन बिल (Cash Management Bills) | 91 दिन से कम | सरकार की अस्थायी नक़दी कमी पूरी करने हेतु |
वाणिज्यिक पत्र (Commercial Paper) | 7 दिन से 1 वर्ष | अच्छी साख वाली कंपनियाँ, गैर-बैंकिंग कंपनियाँ; असुरक्षित वचन-पत्र (1990 से) |
जमा प्रमाणपत्र (Certificate of Deposit) | बैंक — 7 दिन से 1 वर्ष; वित्तीय संस्थान — 1 से 3 वर्ष | बड़ी जमा का हस्तांतरणीय रूप (1989 से) |
त्रिपक्षीय रेपो (TREPS) | अल्पकालिक | क्लियरिंग कॉरपोरेशन ऑफ़ इंडिया के मंच पर; 2018 में "संपार्श्विक उधार एवं ऋण दायित्व" (CBLO) का स्थान लिया |
क. सरकारी प्रतिभूतियाँ और बॉन्ड प्रतिफल
सरकारी प्रतिभूतियाँ (Government Securities) केंद्र या राज्य सरकार के ऋण-पत्र हैं — अल्पकालिक (ट्रेज़री बिल) और दीर्घकालिक (दिनांकित प्रतिभूतियाँ, 50 वर्ष तक की अवधि)। राज्यों के बॉन्ड राज्य विकास ऋण कहलाते हैं। 2021 से रिज़र्व बैंक खुदरा प्रत्यक्ष योजना के ज़रिये आम निवेशक भी सीधे सरकारी प्रतिभूतियाँ ख़रीद सकते हैं।
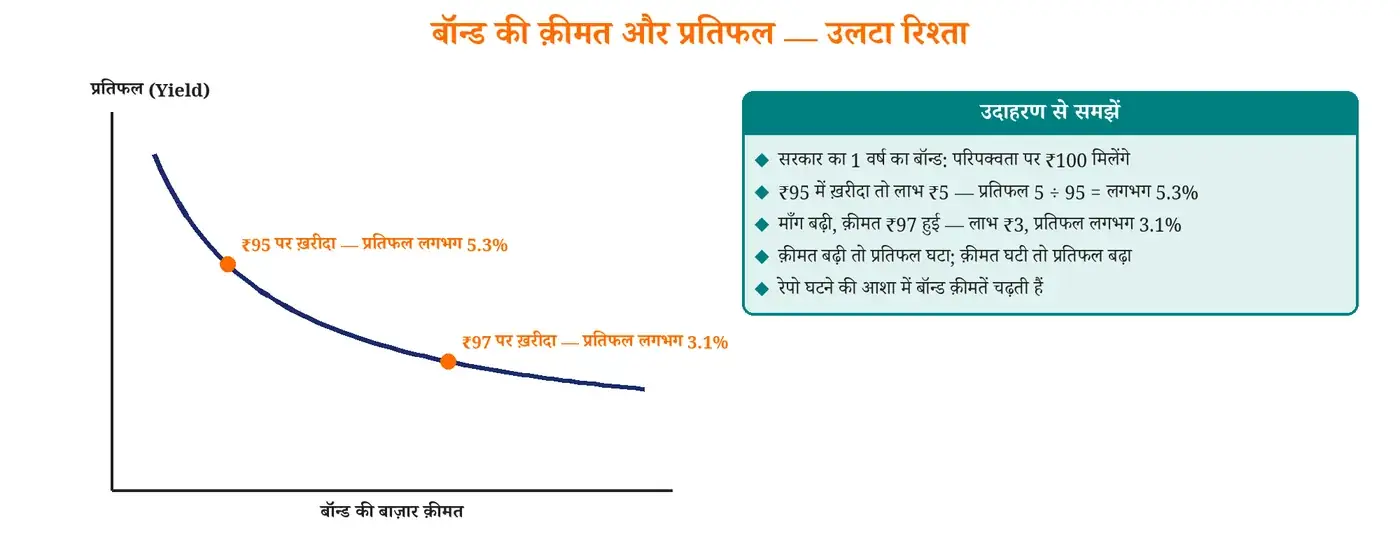 चित्र 24: बॉन्ड की क़ीमत और प्रतिफल का उलटा संबंध |
📘 आसान परिभाषा: बॉन्ड प्रतिफल (Bond Yield) |
📚 परिभाषा: बॉन्ड की बाज़ार क़ीमत के सापेक्ष उससे मिलने वाला वार्षिक प्रतिफल; बॉन्ड की क़ीमत और प्रतिफल में विपरीत संबंध होता है। |
✅ आसान भाषा में: बॉन्ड जितना सस्ता ख़रीदोगे, उतना अधिक कमाओगे — इसलिए क़ीमत गिरे तो प्रतिफल बढ़ता है। 🏠 उदाहरण: जैसे दुकान पर ₹100 के सामान का सौदा ₹95 में हो जाए तो आपका "फ़ायदा" बढ़ जाता है, और ₹97 में हो तो कम। |
🏏 क्रिकेट की भाषा में — प्रतिफल और रन-रेट मान लीजिए किसी टीम को 20 ओवर में 100 रन चाहिए (बॉन्ड का अंकित मूल्य ₹100)। अगर आप 95 रन पर उसे "ख़रीद" लेते हैं, तो आपको बाक़ी 5 रन का लाभ मिलेगा; 97 पर ख़रीदा तो केवल 3 रन। यानी जितनी ऊँची "एंट्री" (क़ीमत), उतना कम लाभ (प्रतिफल)। जब रेपो घटने की उम्मीद होती है, सब बॉन्ड ख़रीदने दौड़ते हैं, क़ीमत चढ़ती है और प्रतिफल गिरता है। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. मुद्रा बाज़ार — 1 वर्ष तक (रिज़र्व बैंक); पूँजी बाज़ार — 1 वर्ष से अधिक (सेबी)। 2. माँग मुद्रा 1 दिन, सूचना मुद्रा 2-14 दिन, सावधि 15 दिन-1 वर्ष। 3. ट्रेज़री बिल — 91, 182, 364 दिन, छूट पर जारी; बॉन्ड की क़ीमत बढ़े तो प्रतिफल घटे। |
20. पूँजी बाज़ार एवं सेबी (Capital Market & SEBI)
पूँजी बाज़ार दीर्घकालिक निधियों का बाज़ार है। प्राथमिक बाज़ार (Primary Market) में कंपनियाँ पहली बार प्रतिभूतियाँ जारी कर पूँजी जुटाती हैं; द्वितीयक बाज़ार (Secondary Market) यानी स्टॉक एक्सचेंज पर पहले से जारी प्रतिभूतियों की ख़रीद-बिक्री होती है — यहाँ पैसा कंपनी को नहीं, एक निवेशक से दूसरे को जाता है।
निर्गम | अर्थ |
प्रारंभिक सार्वजनिक निर्गम (IPO) | कंपनी पहली बार जनता को शेयर बेचकर सूचीबद्ध होती है; 2024 तक का सबसे बड़ा निर्गम — हुंडई मोटर इंडिया (अक्टूबर 2024, लगभग ₹27,870 करोड़) |
अनुवर्ती सार्वजनिक निर्गम (FPO) | सूचीबद्ध कंपनी द्वारा नए शेयरों का दोबारा सार्वजनिक निर्गम |
अधिकार निर्गम (Rights Issue) | मौजूदा शेयरधारकों को रियायती दर पर अनुपात में नए शेयर |
योग्य संस्थागत नियोजन (QIP) | सूचीबद्ध कंपनी केवल बड़े संस्थागत निवेशकों को शेयर बेचती है |
बिक्री का प्रस्ताव (OFS) | प्रवर्तक (जैसे सरकार) अपने मौजूदा शेयर बेचता है — विनिवेश का साधन; कंपनी को पैसा नहीं |
📈 शेयर (Equity) | 📜 बॉन्ड / डिबेंचर (Debt) |
◆ कंपनी में स्वामित्व; मतदान का अधिकार ◆ प्रतिफल — लाभांश व पूँजी लाभ (अनिश्चित) ◆ परिसमापन में भुगतान सबसे अंत में ◆ जोखिम अधिक, संभावित लाभ अधिक | ◆ कंपनी/सरकार को दिया गया ऋण; मतदान नहीं ◆ प्रतिफल — निश्चित ब्याज (कूपन) ◆ परिसमापन में शेयरधारकों से पहले भुगतान ◆ जोखिम कम, प्रतिफल सीमित |
क. स्टॉक एक्सचेंज और अवसंरचना
संस्था | तथ्य |
बॉम्बे स्टॉक एक्सचेंज | 1875 — एशिया का सबसे पुराना; सूचकांक सेंसेक्स (30 कंपनियाँ, आधार वर्ष 1978-79 = 100) |
राष्ट्रीय स्टॉक एक्सचेंज | 1992 में स्थापना, 1994 से कारोबार — पहला पूर्णतः इलेक्ट्रॉनिक एक्सचेंज; सूचकांक निफ़्टी 50 (आधार 1995 = 1000) |
डिपॉज़िटरी | राष्ट्रीय प्रतिभूति डिपॉज़िटरी (1996) और केंद्रीय डिपॉज़िटरी सेवाएँ (1999) — शेयर डीमैट रूप में |
निपटान चक्र | टी+1 (जनवरी 2023 से पूर्णतः); वैकल्पिक टी+0 (2024 से) |
गिफ़्ट सिटी के अंतरराष्ट्रीय एक्सचेंज | इंडिया आईएनएक्स और एनएसई इंटरनेशनल एक्सचेंज — अंतरराष्ट्रीय वित्तीय सेवा केंद्र प्राधिकरण के अधीन |
📖 पीछे की कहानी — बरगद के पेड़ के नीचे शेयर बाज़ार 1850 के दशक में बंबई के कुछ दलाल टाउन हॉल के सामने एक बरगद के पेड़ के नीचे बैठकर शेयरों का सौदा करते थे। भीड़ बढ़ी तो जगह बदलती रही और अंततः वे जिस गली में जमने लगे, वह दलाल स्ट्रीट कहलाई। 1875 में "नेटिव शेयर एंड स्टॉक ब्रोकर्स एसोसिएशन" बना — यही आगे चलकर बॉम्बे स्टॉक एक्सचेंज बना, जो एशिया का सबसे पुराना शेयर बाज़ार है। आज वही बाज़ार मोबाइल ऐप पर सेकंडों में करोड़ों सौदे निपटाता है। |
ख. भारतीय प्रतिभूति एवं विनिमय बोर्ड (सेबी)
सेबी (SEBI) का गठन 12 अप्रैल 1988 को गैर-वैधानिक संस्था के रूप में हुआ और सेबी अधिनियम, 1992 से 30 जनवरी 1992 को इसे वैधानिक दर्जा मिला। मुख्यालय मुंबई; वर्तमान अध्यक्ष तुहिन कांत पांडे (1 मार्च 2025 से)। सेबी के आदेशों के विरुद्ध अपील प्रतिभूति अपीलीय अधिकरण (SAT) में, फिर सर्वोच्च न्यायालय में होती है।
◆ कार्य — निवेशक-संरक्षण, बाज़ार का विकास और नियमन: एक्सचेंज, दलाल, म्यूचुअल फंड, रीट-इनविट, क्रेडिट रेटिंग एजेंसियों का पंजीकरण; अंदरूनी व्यापार (Insider Trading) पर रोक।
◆ पहलें — स्कोर्स (SCORES) शिकायत पोर्टल; अवरुद्ध राशि समर्थित आवेदन (ASBA) — आईपीओ में पैसा आवंटन तक खाते में ही रहता है; शीर्ष 1,000 सूचीबद्ध कंपनियों के लिए व्यावसायिक उत्तरदायित्व एवं संधारणीयता रिपोर्ट (BRSR)।
◆ प्रतिभूति बाज़ार संहिता, 2025 — सेबी अधिनियम 1992, प्रतिभूति अनुबंध (विनियमन) अधिनियम 1956 और डिपॉज़िटरी अधिनियम 1996 को एक करने वाला विधेयक; 18 दिसंबर 2025 को लोकसभा में प्रस्तुत, वित्त संबंधी स्थायी समिति की रिपोर्ट जुलाई 2026 में आई — अभी पारित नहीं।
ग. सामूहिक निवेश के साधन
साधन | विशेषता |
म्यूचुअल फंड | अनेक निवेशकों का पैसा पेशेवर प्रबंधन में; व्यवस्थित निवेश योजना (SIP) से हर माह छोटी राशि। अगस्त 2026 — परिसंपत्तियाँ ₹87.08 लाख करोड़, मासिक एसआईपी प्रवाह रिकॉर्ड ₹32,297 करोड़ |
विनिमय व्यापार कोष (ETF) | सूचकांक की नक़ल करने वाला फंड, शेयर की तरह एक्सचेंज पर ख़रीद-बिक्री; सरकार का भारत-22 और सीपीएसई ईटीएफ़ विनिवेश के साधन |
रियल एस्टेट निवेश न्यास (REIT) | किराया देने वाली व्यावसायिक संपत्तियों (कार्यालय, मॉल) में छोटे निवेशक का हिस्सा; विनियम 2014, पहला सूचीबद्ध 2019 |
अवसंरचना निवेश न्यास (InvIT) | टोल सड़क, बिजली पारेषण जैसी परियोजनाओं से आय; राष्ट्रीय मुद्रीकरण पाइपलाइन का औज़ार |
वैकल्पिक निवेश कोष (AIF) | वेंचर पूँजी, निजी इक्विटी, हेज फंड (श्रेणी-3); न्यूनतम निवेश ₹1 करोड़ |
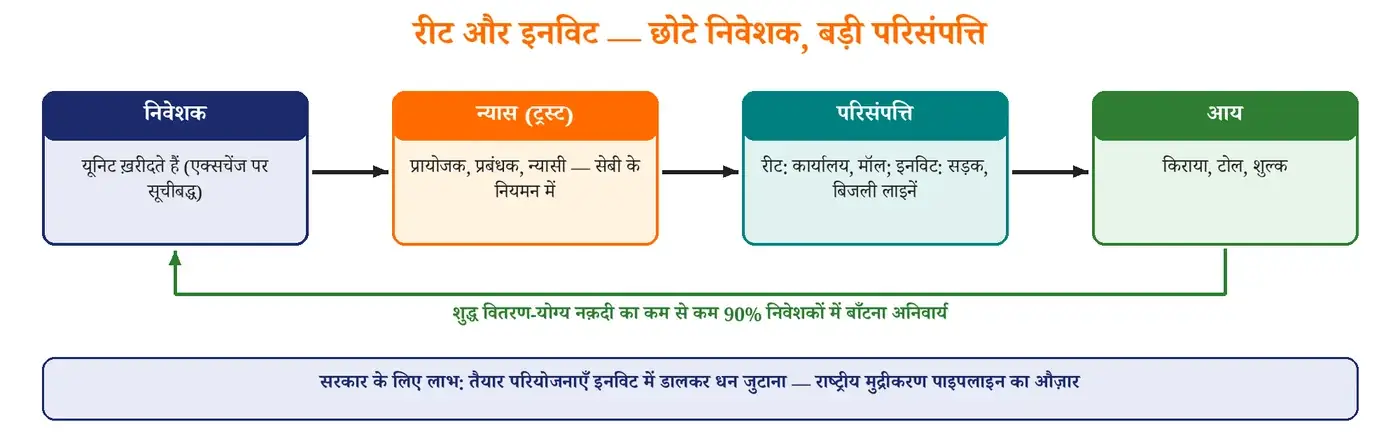 चित्र 25: रीट और इनविट की कार्य-पद्धति |
शब्द | अर्थ |
विदेशी पोर्टफ़ोलियो निवेश (FPI) | किसी कंपनी में 10% से कम हिस्सेदारी वाला विदेशी निवेश — "गर्म धन", जल्दी आता-जाता है |
सहभागी नोट (P-Notes) | पंजीकृत विदेशी निवेशकों द्वारा उन विदेशियों को जारी, जो सीधे भारत में पंजीकृत नहीं; पहचान की पारदर्शिता का जोखिम |
मसाला बॉन्ड (Masala Bond) | विदेश में जारी, पर रुपये में अंकित बॉन्ड — विनिमय-दर जोखिम विदेशी निवेशक पर; पहला अंतरराष्ट्रीय वित्त निगम द्वारा (2014) |
हरित बॉन्ड (Green Bond) | केवल पर्यावरण-अनुकूल परियोजनाओं हेतु; भारत सरकार का पहला संप्रभु हरित बॉन्ड जनवरी 2023 |
तेज़ी व मंदी का बाज़ार (Bull / Bear) | लगातार चढ़ते भाव — तेज़ी (बैल ऊपर सींग मारता है); लगातार गिरते भाव — मंदी (भालू नीचे पंजा मारता है) |
बफ़ेट संकेतक (Buffett Indicator) | कुल बाज़ार पूँजीकरण ÷ जीडीपी — बहुत ऊँचा अनुपात बाज़ार के "महँगे" होने का संकेत |
⚠️ ध्यान दें — अद्यतन तथ्य सॉवरेन गोल्ड बॉन्ड योजना (2015) के नए निर्गम अब बंद हैं — सरकार ने ऊँची लागत के कारण इसे आगे नहीं बढ़ाया; पुराने बॉन्ड परिपक्वता तक चलते रहेंगे। कमोडिटी वायदा बाज़ार का नियमन 2015 में वायदा बाज़ार आयोग के सेबी में विलय के बाद से सेबी करता है। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. बॉम्बे स्टॉक एक्सचेंज 1875 (एशिया का सबसे पुराना) — सेंसेक्स; राष्ट्रीय स्टॉक एक्सचेंज 1992 — निफ़्टी 50। 2. सेबी — 12 अप्रैल 1988, वैधानिक 30 जनवरी 1992; अपील — प्रतिभूति अपीलीय अधिकरण। 3. निपटान — टी+1; वायदा बाज़ार आयोग का सेबी में विलय 2015। 4. रीट (विनियम 2014, पहला सूचीबद्ध 2019), इनविट, पहला संप्रभु हरित बॉन्ड जनवरी 2023। |
21. भारत से जुड़ाव (Linkages with India)
क. संविधान और क़ानून
प्रावधान / क़ानून | संबंध |
सातवीं अनुसूची — संघ सूची | प्रविष्टि 38 — भारतीय रिज़र्व बैंक; प्रविष्टि 45 — बैंकिंग; प्रविष्टि 46 — विनिमय-पत्र, चेक, वचन-पत्र; प्रविष्टि 36 — मुद्रा, सिक्का, वैध मुद्रा |
सातवीं अनुसूची — राज्य सूची | प्रविष्टि 32 — सहकारी समितियाँ (इसीलिए सहकारी बैंकों पर दोहरा नियंत्रण) |
अनुच्छेद 38, 39(ख)(ग), 43ख | आर्थिक न्याय, धन का संकेंद्रण रोकना; सहकारी समितियों को बढ़ावा (97वाँ संशोधन, 2011) |
रिज़र्व बैंक अधिनियम, 1934 | स्थापना; धारा 7, 8, 17, 42 (नकद आरक्षित अनुपात), 45-जेडए से 45-जेडएन (मौद्रिक नीति समिति), 47 (अधिशेष) |
बैंकिंग विनियमन अधिनियम, 1949 | लाइसेंस, धारा 24 (सांविधिक तरलता अनुपात), 35क (निर्देश), सहकारी बैंकों पर 1966 से |
जमा बीमा व ऋण गारंटी निगम अधिनियम, 1961 | जमा बीमा; 2021 संशोधन — 90 दिन में भुगतान |
विदेशी मुद्रा प्रबंधन अधिनियम, 1999; भुगतान एवं निपटान प्रणाली अधिनियम, 2007 | विदेशी मुद्रा व भुगतान प्रणालियों का नियमन |
सरफ़ेसी अधिनियम 2002; दिवाला संहिता 2016 | डूबत ऋण की वसूली व समाधान |
ख. सतत विकास लक्ष्य और विकसित भारत @2047
◆ सतत विकास लक्ष्य 8.10 — सभी के लिए बैंकिंग, बीमा व वित्तीय सेवाओं तक पहुँच — सीधे जन धन, बैंक मित्र और यूपीआई से जुड़ा।
◆ सतत विकास लक्ष्य 1.4 — गरीबों के लिए आर्थिक संसाधनों व वित्तीय सेवाओं पर समान अधिकार; सतत विकास लक्ष्य 5 — जन धन में 56% महिलाएँ, मुद्रा ऋणों में महिलाओं का बड़ा हिस्सा।
◆ विकसित भारत @2047 — इसके लिए 8% के आसपास की निरंतर संवृद्धि और विशाल निवेश चाहिए: स्वस्थ बैंक (कम एनपीए, पर्याप्त पूँजी), गहरा बॉन्ड बाज़ार, स्थिर महँगाई और विश्व-स्तरीय बड़े बैंक — यही इस अध्याय के चार स्तंभ हैं।
ग. वैश्विक संदर्भ
◆ अंतरराष्ट्रीय निपटान बैंक व वित्तीय स्थिरता बोर्ड के मानक (बेसल-3) भारत में लागू; 2025 में अंतरराष्ट्रीय मुद्रा कोष-विश्व बैंक के वित्तीय क्षेत्र मूल्यांकन कार्यक्रम (FSAP) ने भारत की वित्तीय प्रणाली को सुदृढ़ बताया।
◆ अमेरिकी फ़ेड की नीति — दरें बढ़ने पर विदेशी पोर्टफ़ोलियो निवेश भारत से निकलता है, रुपया कमज़ोर होता है; इसलिए रिज़र्व बैंक को वैश्विक परिस्थितियाँ भी देखनी पड़ती हैं।
◆ रुपये का अंतरराष्ट्रीयकरण — विशेष रुपया वोस्ट्रो खाते (2022), यूपीआई का विदेश-विस्तार, स्थानीय मुद्रा में व्यापार समझौते (यूएई, इंडोनेशिया, मालदीव)।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. संघ सूची — प्रविष्टि 38 (रिज़र्व बैंक), 45 (बैंकिंग); सहकारी समितियाँ — राज्य सूची प्रविष्टि 32। 2. 97वाँ संशोधन (2011) — अनुच्छेद 43ख, सहकारी समितियाँ। 3. सतत विकास लक्ष्य 8.10 — सबके लिए वित्तीय सेवाएँ। |
22. संतुलित मूल्यांकन (Balanced Assessment)
✅ उपलब्धियाँ | ⚠️ चिंताएँ |
◆ महँगाई लक्ष्यीकरण से अपेक्षाएँ स्थिर — 2014 से पहले के दो अंकों के दौर से बाहर ◆ सकल एनपीए 11.2% (2018) से 1.8% (2026); बैंक रिकॉर्ड लाभ में ◆ दिवाला संहिता से ऋण-संस्कृति बदली — "प्रवर्तक कंपनी खो सकता है" ◆ यूपीआई — विश्व का सबसे बड़ा तत्काल भुगतान तंत्र ◆ जन धन से 59 करोड़ से अधिक लोग बैंकिंग में | ◆ संचरण अब भी अधूरा; जमा दरें ऋण दरों से धीमी ◆ असुरक्षित खुदरा ऋण, सूक्ष्म वित्त व क्रेडिट कार्ड में तनाव के संकेत ◆ दिवाला संहिता में देरी (औसत 739 दिन) व ऊँची कटौती ◆ साइबर धोखाधड़ी, डिजिटल ऋण ऐप्स के जोखिम ◆ खाद्य व ईंधन महँगाई पर मौद्रिक नीति की सीमित पकड़ |
❝ "संवृद्धि अच्छी है, पर स्थिरता के साथ संवृद्धि उससे बेहतर है — विशेषकर एक ग़रीब देश में, जहाँ बहुत से लोग हाशिये पर जीते हैं।" (Growth is good, but growth with stability is better, especially in a poor country where so many people live at the margin.) (— रघुराम राजन, गवर्नर के रूप में अंतिम भाषण (3 सितंबर 2016)) |
आगे की राह
1. संचरण को तेज़ करना — बाहरी बेंचमार्क का दायरा बढ़ाना, जमा दरों में पारदर्शिता।
2. अपेक्षित ऋण हानि (2027) व जोखिम-आधारित पर्यवेक्षण — एनपीए को पनपने से पहले पकड़ना।
3. दिवाला संहिता को मज़बूत करना — अधिकरणों में न्यायाधीश व अवसंरचना, समय-सीमा का कड़ाई से पालन।
4. गहरा कॉरपोरेट बॉन्ड बाज़ार — अवसंरचना के लिए बैंकों पर निर्भरता घटाना।
5. ग्राहक सुरक्षा व साइबर सुरक्षा — डिजिटल धोखाधड़ी पर त्वरित शिकायत निवारण, वित्तीय साक्षरता।
6. सार्वजनिक बैंकों का प्रशासन — पेशेवर बोर्ड, विश्व-स्तरीय बड़े बैंक बनाने हेतु सोच-समझकर विलय।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. उपलब्धि — स्थिर महँगाई अपेक्षाएँ, एनपीए 1.8%, यूपीआई, जन धन। 2. चिंता — अधूरा संचरण, असुरक्षित खुदरा ऋण, दिवाला में देरी, साइबर धोखाधड़ी। 3. राजन — "स्थिरता के साथ संवृद्धि बेहतर है"। |
23. राजस्थान से जुड़ाव (Rajasthan Linkages)
📊 राजस्थान — बैंकिंग व वित्तीय समावेशन — नवीनतम आँकड़े 1. राजस्थान ग्रामीण बैंक — 1 मई 2025 को राजस्थान मरुधरा ग्रामीण बैंक (भारतीय स्टेट बैंक प्रायोजित, जोधपुर) और बड़ौदा राजस्थान क्षेत्रीय ग्रामीण बैंक (बैंक ऑफ़ बड़ौदा प्रायोजित, अजमेर) के विलय से; प्रायोजक भारतीय स्टेट बैंक, मुख्यालय जयपुर; लगभग 1,596 शाखाएँ 2. एयू लघु वित्त बैंक (जयपुर) — अगस्त 2025 में सार्वभौमिक बैंक बनने की सैद्धांतिक स्वीकृति पाने वाला पहला लघु वित्त बैंक 3. जन धन — राजस्थान में 3.85 करोड़ से अधिक खाते, जमा ₹24,610 करोड़ से अधिक — जमा राशि में देश में चौथा; लगभग 57% खाते महिलाओं के 4. रिज़र्व बैंक का क्षेत्रीय कार्यालय जयपुर में; नाबार्ड का राजस्थान क्षेत्रीय कार्यालय भी जयपुर में |
◆ बैंक सखी — राजीविका (राजस्थान ग्रामीण आजीविका विकास परिषद) के स्वयं सहायता समूहों की महिलाएँ गाँवों में बैंक मित्र बनकर खाता खोलने, नक़द जमा-निकासी और बीमा-पेंशन में मदद करती हैं।
◆ जन आधार (2019) — परिवार-आधारित पहचान, जिससे राज्य की योजनाओं का लाभ सीधे बैंक खाते में (प्रत्यक्ष लाभ अंतरण); इससे पहले भामाशाह योजना (2014) महिला मुखिया के खाते में लाभ देती थी।
◆ महँगाई राहत शिविर (2023) — रसोई गैस, बिजली, अन्नपूर्णा भोजन जैसी राहत योजनाओं के एक साथ पंजीकरण का अभियान — महँगाई से राहत का राजकोषीय-प्रशासनिक उपाय।
◆ चुनौतियाँ — थार के मरुस्थलीय व दक्षिण के जनजातीय ज़िलों में शाखाओं व नेटवर्क की कमी, बढ़ती साइबर ठगी, और कृषि ऋण पर मानसून की निर्भरता।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. राजस्थान ग्रामीण बैंक (1 मई 2025) — प्रायोजक भारतीय स्टेट बैंक, मुख्यालय जयपुर। 2. एयू लघु वित्त बैंक (जयपुर) — सार्वभौमिक बैंक की सैद्धांतिक स्वीकृति (अगस्त 2025)। 3. जन धन जमा में राजस्थान चौथा; बैंक सखी (राजीविका), जन आधार (2019)। |
24. प्रमुख व्यक्तित्व (Key Personalities)
व्यक्तित्व | योगदान |
वॉल्टर बेजहॉट (1826-1877) | ब्रिटिश अर्थशास्त्री; "लोम्बार्ड स्ट्रीट" (1873) — संकट में केंद्रीय बैंक द्वारा खुले हाथ से, दंडात्मक दर पर ऋण का सिद्धांत |
जॉन मेनार्ड कीन्स (1883-1946) | मुद्रा की माँग के तीन उद्देश्य; मंदी में सरकारी व्यय; महँगाई को "छिपी ज़ब्ती" कहा |
मिल्टन फ़्रीडमैन (1912-2006) | मुद्रावाद; "महँगाई हमेशा मौद्रिक परिघटना"; प्राकृतिक बेरोज़गारी दर; नोबेल 1976 |
ए. डब्ल्यू. फ़िलिप्स (1914-1975) | महँगाई (मज़दूरी-वृद्धि) व बेरोज़गारी का उलटा संबंध — फ़िलिप्स वक्र (1958) |
सी. डी. देशमुख | रिज़र्व बैंक के पहले भारतीय गवर्नर (1943-49); बाद में केंद्रीय वित्त मंत्री |
एम. नरसिम्हम | रिज़र्व बैंक के 13वें गवर्नर; 1991 व 1998 की बैंकिंग सुधार समितियाँ — "भारतीय बैंकिंग सुधारों के जनक" |
रघुराम राजन | 23वें गवर्नर (2013-16); परिसंपत्ति गुणवत्ता समीक्षा, लचीले महँगाई लक्ष्यीकरण की शुरुआत |
उर्जित पटेल | 24वें गवर्नर (2016-18); मौद्रिक नीति ढाँचा समिति (2014) के अध्यक्ष |
नचिकेत मोर | वित्तीय समावेशन समिति (2013) — भुगतान बैंक व लघु वित्त बैंक का विचार |
संजय मल्होत्रा | 26वें गवर्नर (दिसंबर 2024 से); 2025 में 1.25% रेपो कटौती, नकद आरक्षित अनुपात 3% |
25. विस्तृत कालक्रम (Detailed Timeline)
वर्ष / तिथि | घटना |
1806 | बैंक ऑफ़ कलकत्ता (1809 से बैंक ऑफ़ बंगाल) — पहला प्रेसिडेंसी बैंक |
1875 | बॉम्बे स्टॉक एक्सचेंज की स्थापना |
1894 | पंजाब नेशनल बैंक — पहला पूर्णतः भारतीय प्रबंधन वाला बैंक |
1921 | तीन प्रेसिडेंसी बैंकों से इंपीरियल बैंक ऑफ़ इंडिया |
1926 | हिल्टन यंग आयोग — केंद्रीय बैंक की सिफ़ारिश |
1 अप्रैल 1935 | रिज़र्व बैंक की स्थापना (कलकत्ता; 1937 से मुंबई) |
1 जनवरी 1949 | रिज़र्व बैंक का राष्ट्रीयकरण; 16 मार्च 1949 — बैंकिंग विनियमन अधिनियम लागू |
1 जुलाई 1955 | भारतीय स्टेट बैंक |
1962 | जमा बीमा निगम (1978 में ऋण गारंटी निगम से विलय) |
19 जुलाई 1969 | 14 बैंकों का राष्ट्रीयकरण; अग्रणी बैंक योजना |
2 अक्टूबर 1975 | क्षेत्रीय ग्रामीण बैंक |
15 अप्रैल 1980 | 6 और बैंकों का राष्ट्रीयकरण |
1982 | नाबार्ड और एक्ज़िम बैंक |
1988 / 1992 | सेबी का गठन / वैधानिक दर्जा |
1991 / 1998 | नरसिम्हम समिति-1 व 2 |
1993 | ऋण वसूली अधिकरण; निजी बैंकों के लिए दिशानिर्देश |
2000 | तरलता समायोजन सुविधा (रेपो/रिवर्स रेपो) |
2002 | सरफ़ेसी अधिनियम; त्वरित सुधारात्मक कार्रवाई ढाँचा |
2008 | भारतीय राष्ट्रीय भुगतान निगम |
2011 | सीमांत स्थायी सुविधा |
28 अगस्त 2014 | प्रधानमंत्री जन धन योजना |
8 अप्रैल 2015 | प्रधानमंत्री मुद्रा योजना; इंद्रधनुष योजना (2015) |
2016 | दिवाला संहिता (मई); यूपीआई (11 अप्रैल); मौद्रिक नीति समिति (29 सितंबर); विमुद्रीकरण (8 नवंबर) |
2017-2020 | बैंक विलय — सार्वजनिक बैंक 27 से 12 (1 अप्रैल 2020) |
1 अक्टूबर 2019 | बाहरी बेंचमार्क आधारित उधार दर |
4 फ़रवरी 2020 | जमा बीमा ₹1 लाख से ₹5 लाख |
2021 | एकीकृत लोकपाल; एनएआरसीएल; पूर्व-पैक समाधान; वित्तीय समावेशन सूचकांक; नैबफ़िड |
अप्रैल 2022 | स्थायी जमा सुविधा गलियारे का फ़र्श |
मई 2022 - फ़रवरी 2023 | रेपो 4.00% से 6.50% |
नवंबर-दिसंबर 2022 | डिजिटल रुपया — थोक व खुदरा प्रायोगिक चरण |
2025 | रेपो में 1.25% कटौती (5.25%); नकद आरक्षित अनुपात 3%; 28 क्षेत्रीय ग्रामीण बैंक (1 मई); बैंकिंग क़ानून (संशोधन) अधिनियम |
2026 | नया उपभोक्ता मूल्य सूचकांक (आधार 2024, फ़रवरी); महँगाई लक्ष्य 4% ±2% 2026-31 के लिए (27 मार्च); जोखिम-आधारित जमा बीमा प्रीमियम (1 अप्रैल); दिवाला संहिता संशोधन (6 अप्रैल); सकल एनपीए 1.8% (मार्च) |
5-7 अक्टूबर 2026 | मौद्रिक नीति समिति की अगली बैठक |
26. शब्दकोश — अध्याय के ज़रूरी शब्द (Glossary)
अध्याय पढ़ने के बाद दोहराने (रिवीज़न) के लिए — हर ज़रूरी शब्द एक पंक्ति में। विस्तृत परिभाषा और उदाहरण अध्याय के संबंधित खंड में दिए गए हैं।
क. वित्तीय प्रणाली एवं रिज़र्व बैंक
शब्द | एक पंक्ति में अर्थ |
वित्तीय मध्यस्थ (Financial Intermediary) | बचतकर्ता से धन लेकर ऋणग्राही तक पहुँचाने वाली संस्था। |
अंतिम ऋणदाता (Lender of Last Resort) | संकट में बैंकों को नक़दी देने वाला केंद्रीय बैंक। |
अर्थोपाय अग्रिम (Ways & Means Advances) | सरकार को रिज़र्व बैंक का अस्थायी उधार। |
आर्थिक पूँजी ढाँचा (Economic Capital Framework) | रिज़र्व बैंक कितना जोखिम-बफ़र रखे और कितना अधिशेष सरकार को दे — इसका ढाँचा। |
अनुसूचित बैंक (Scheduled Bank) | रिज़र्व बैंक अधिनियम की दूसरी अनुसूची में शामिल बैंक। |
ख. मौद्रिक नीति
शब्द | एक पंक्ति में अर्थ |
मौद्रिक नीति (Monetary Policy) | मुद्रा की मात्रा व लागत नियंत्रित कर महँगाई-संवृद्धि में संतुलन। |
लचीला मुद्रास्फीति लक्ष्यीकरण | महँगाई 4% ± 2% का लक्ष्य, संवृद्धि का भी ध्यान। |
रेपो दर (Repo Rate) | प्रतिभूति गिरवी रखकर बैंकों को रिज़र्व बैंक का अल्पकालिक ऋण — मुख्य नीतिगत दर। |
स्थायी जमा सुविधा (SDF) | बिना संपार्श्विक बैंकों की अतिरिक्त नक़दी रखने की सुविधा — गलियारे का फ़र्श। |
सीमांत स्थायी सुविधा (MSF) | आपात रात्रिकालीन उधार — गलियारे की छत (रेपो + 0.25%)। |
नकद आरक्षित अनुपात (CRR) | जमा का वह भाग जो रिज़र्व बैंक के पास बिना ब्याज रखना अनिवार्य (अभी 3%)। |
सांविधिक तरलता अनुपात (SLR) | जमा का वह भाग जो बैंक ख़ुद तरल आस्तियों में रखे (अभी 18%)। |
खुला बाज़ार परिचालन (OMO) | सरकारी प्रतिभूतियाँ ख़रीदकर/बेचकर तरलता डालना/सोखना। |
निष्प्रभावन (Sterilisation) | विदेशी मुद्रा हस्तक्षेप से बढ़ी तरलता को सोख लेना। |
संचरण (Transmission) | नीतिगत दर में बदलाव का बैंक दरों व अर्थव्यवस्था तक पहुँचना। |
नैतिक अनुनय (Moral Suasion) | बिना क़ानूनी बाध्यता के बैंकों को समझाना। |
ग. मुद्रास्फीति एवं मुद्रा आपूर्ति
शब्द | एक पंक्ति में अर्थ |
मुद्रास्फीति (Inflation) | सामान्य मूल्य स्तर में निरंतर वृद्धि। |
अपस्फीति / अवस्फीति | कीमतें घटना / कीमतें धीमे बढ़ना। |
मुद्रास्फीतिजनित मंदी (Stagflation) | ऊँची महँगाई + ऊँची बेरोज़गारी + धीमी संवृद्धि। |
कोर मुद्रास्फीति (Core Inflation) | खाद्य व ईंधन हटाकर मापी गई महँगाई। |
फ़िलिप्स वक्र (Phillips Curve) | अल्पकाल में महँगाई और बेरोज़गारी का उलटा संबंध। |
व्यापक मुद्रा (M3) | समग्र मौद्रिक संसाधन — सबसे प्रचलित मुद्रा-माप। |
मुद्रा गुणक (Money Multiplier) | व्यापक मुद्रा ÷ आरक्षित मुद्रा। |
घ. बैंकिंग स्वास्थ्य
शब्द | एक पंक्ति में अर्थ |
पूँजी पर्याप्तता अनुपात (CRAR) | पूँजी ÷ जोखिम-भारित आस्तियाँ — भारत में न्यूनतम 9% + 2.5% बफ़र। |
प्राथमिकता क्षेत्र ऋण (PSL) | कृषि, लघु उद्यम, कमज़ोर वर्ग आदि को अनिवार्य ऋण — कुल का 40%। |
अनर्जक आस्ति (NPA) | 90 दिन से अधिक बकाया ऋण। |
बट्टे खाते डालना (Write-off) | ऋण बही से हटाना — माफ़ी नहीं, वसूली जारी। |
सदाबहारीकरण (Evergreening) | नया ऋण देकर पुराना एनपीए छिपाना। |
दिवाला संहिता (IBC) | समयबद्ध दिवाला समाधान का 2016 का क़ानून। |
परिसंपत्ति पुनर्निर्माण कंपनी (ARC) | बैंकों से एनपीए छूट पर ख़रीदकर वसूली करने वाली कंपनी। |
जमा बीमा (Deposit Insurance) | प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक सुरक्षा। |
ङ. भुगतान एवं बाज़ार
शब्द | एक पंक्ति में अर्थ |
ई-रुपया (CBDC) | रिज़र्व बैंक द्वारा जारी मुद्रा का डिजिटल रूप। |
व्यापारी छूट दर (MDR) | डिजिटल भुगतान स्वीकारने पर दुकानदार का शुल्क। |
वित्तीय समावेशन (Financial Inclusion) | सबको किफ़ायती बचत, ऋण, बीमा, पेंशन तक पहुँच। |
ट्रेज़री बिल (Treasury Bill) | छूट पर जारी सरकार का अल्पकालिक ऋण-पत्र (91/182/364 दिन)। |
बॉन्ड प्रतिफल (Bond Yield) | बॉन्ड की क़ीमत के सापेक्ष प्रतिफल — क़ीमत से उल्टा चलता है। |
प्राथमिक / द्वितीयक बाज़ार | नई प्रतिभूतियाँ जारी होना / पुरानी प्रतिभूतियों की ख़रीद-बिक्री। |
रीट / इनविट (REIT / InvIT) | किराये वाली संपत्ति / अवसंरचना परियोजनाओं में सामूहिक निवेश। |
27. अध्याय एक नज़र में (Chapter at a Glance)
पूरे अध्याय को एक पेज पर देखिए — पढ़ाई के बाद दोहराने का सबसे तेज़ तरीका। हर डिब्बा अध्याय के एक बड़े हिस्से को तीन मुख्य बिंदुओं में समेटता है।
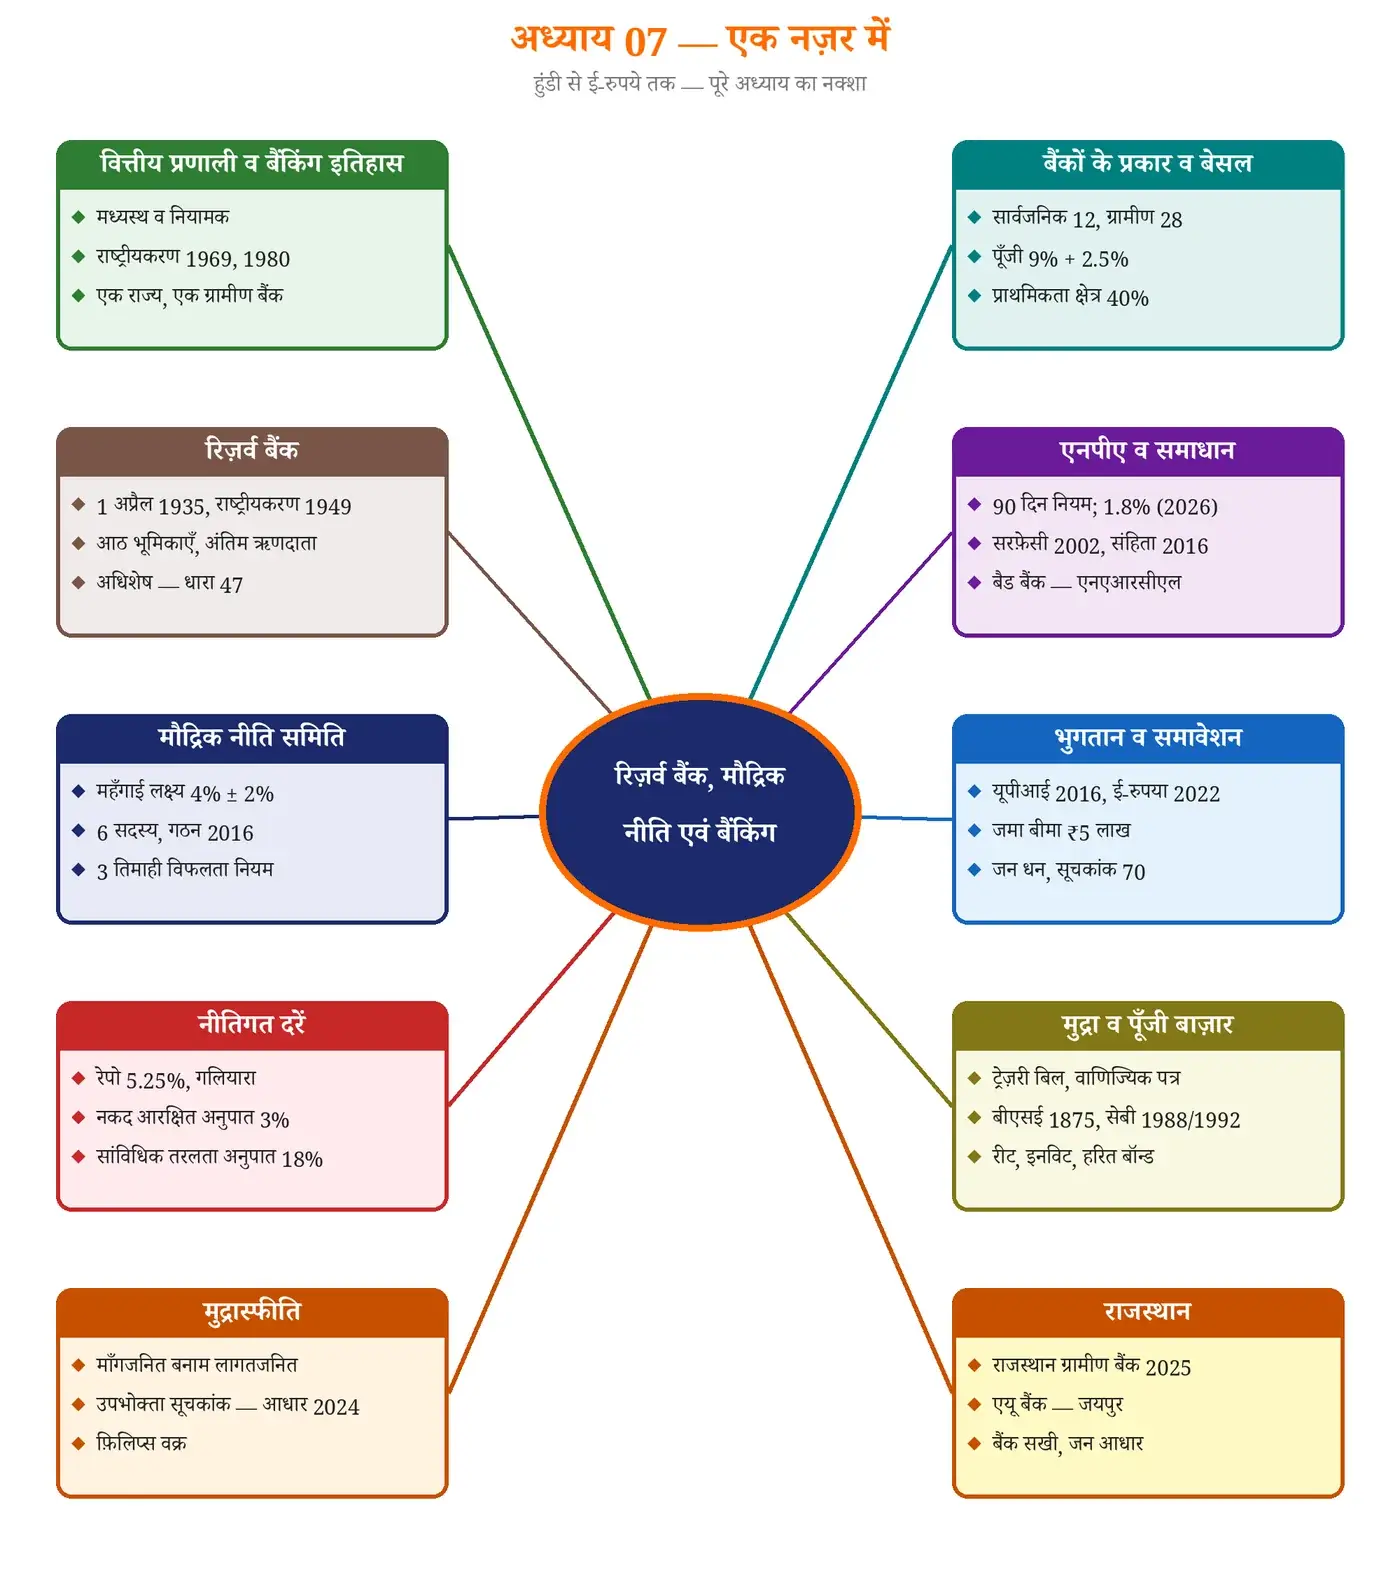 चित्र 26: रिज़र्व बैंक, मौद्रिक नीति एवं बैंकिंग — पूरे अध्याय का नक्शा |