🌅 कहानी से शुरुआत 📖 कहानी 1 — मास्टर जी का एक रुपया जयपुर के एक सरकारी स्कूल में पढ़ाने वाले रमेश मास्टर जी (काल्पनिक) महीने की पहली तारीख़ को वेतन की पर्ची देखते हैं। सबसे ऊपर लिखा है — स्रोत पर कर कटौती (TDS)। यानी पैसा हाथ में आने से पहले ही सरकार का हिस्सा कट गया। मास्टर जी मुस्कुराकर कहते हैं — “चलो, देश के लिए पहला चंदा जमा हुआ।” शाम को वे बाज़ार जाते हैं। चाय की पत्ती, साबुन, बिस्कुट — हर पर्ची पर जीएसटी लिखा है। स्कूटर में पेट्रोल भरवाते हैं तो पता नहीं चलता, पर हर लीटर में लगभग आधी क़ीमत केंद्र और राज्य के करों की है। रात को बेटी मोबाइल रिचार्ज करती है — उस पर भी कर। दिन भर में मास्टर जी ने शायद दस अलग-अलग तरह से सरकार को पैसा दिया, और उन्हें पता भी नहीं चला। पर यह पैसा जाता कहाँ है? अगली सुबह मास्टर जी जिस नई सड़क से स्कूल पहुँचते हैं, वह इसी पैसे से बनी। स्कूल में बच्चों को मिलने वाला दोपहर का भोजन, गाँव के राशन की दुकान पर मिलने वाला मुफ़्त अनाज, सीमा पर खड़ा जवान, अस्पताल की मुफ़्त दवा — सब इसी “एक रुपये” के हिस्से हैं। और जब कमाई कम पड़ती है, तो सरकार उधार लेती है — जिसका ब्याज भी आख़िरकार मास्टर जी जैसे करदाता ही चुकाते हैं। एक दिन कक्षा में एक बच्चा पूछता है — “सर, सरकार के पास पैसा कहाँ से आता है?” मास्टर जी बोर्ड पर दो खाने बनाते हैं — “आवक” और “जावक” — और कहते हैं, “बिल्कुल हमारे घर की बही जैसा।” यही बही जब पूरे देश की हो, तो उसे बजट कहते हैं। ✦ ✦ ✦ 📖 कहानी 2 — दिल्ली से ढाणी तक दिल्ली के नॉर्थ ब्लॉक में बैठे अधिकारियों के सामने एक मोटी रिपोर्ट है — 16वें वित्त आयोग की। उसमें एक तालिका है, जिसमें हर राज्य के आगे एक प्रतिशत लिखा है। राजस्थान के आगे लिखा है — 5.93%। इसका अर्थ है कि केंद्र जो कर पूरे देश से वसूलेगा, उसके साझा हिस्से में से हर 100 रुपये में लगभग 6 रुपये राजस्थान को जाएँगे। यह पैसा जयपुर के सचिवालय पहुँचता है। वहाँ राज्य का अपना बजट बनता है — कितना स्कूलों को, कितना अस्पतालों को, कितना सड़कों और पानी को। फिर उसका एक हिस्सा राज्य वित्त आयोग के फ़ॉर्मूले से पंचायतों तक जाता है, और साथ में वित्त आयोग का सीधा ग्रामीण स्थानीय निकाय अनुदान भी। अब जैसलमेर ज़िले की एक दूर-दराज़ ढाणी की कल्पना कीजिए, जहाँ औरतें कभी कई किलोमीटर चलकर पानी लाती थीं। ग्राम पंचायत की बैठक में तय होता है कि अनुदान से एक पक्का पानी का टांका और पाइपलाइन बनेगी। कुछ महीनों बाद ढाणी में नल से पानी आता है। गाँव की सरपंच को शायद “ऊर्ध्वाधर हस्तांतरण” या “क्षैतिज मापदंड” जैसे शब्द न पता हों, पर उस टांके तक पहुँचा हर रुपया इन्हीं नियमों से चलकर आया है। मास्टर जी का कटा हुआ कर और ढाणी का टांका — दोनों एक ही धागे के दो सिरे हैं। एक सिरे पर नागरिक सरकार को देता है, दूसरे सिरे पर सरकार नागरिक को लौटाती है। बीच में बजट, संसद, वित्त आयोग, जीएसटी परिषद और राज्य सरकार जैसी कई कड़ियाँ हैं। यह धागा जितना पारदर्शी और मज़बूत होगा, “कर” उतना ही “विश्वास” बनेगा। 🎯 इस अध्याय में हम इन्हीं दोनों कहानियों को खोलेंगे — सरकार का पैसा कहाँ से आता है और कहाँ जाता है (बजट, प्राप्तियाँ, व्यय); घाटा और उधार कब सही, कब ख़तरनाक (घाटे, एफ़आरबीएम, सार्वजनिक ऋण); कर कैसे लगते हैं (आयकर, जीएसटी, जीएसटी 2.0); केंद्र और राज्य पैसा कैसे बाँटते हैं (वित्त आयोग); और बजट 2026-27 व राजस्थान की वित्तीय तस्वीर क्या है। |
- सार्वजनिक वित्त — अर्थ, क्षेत्र एवं राजकोषीय नीति (Public Finance — Meaning, Scope & Fiscal Policy)
- बजट — इतिहास, संवैधानिक आधार एवं सरकार के तीन कोष (Budget — History, Constitution & Three Funds)
- बजट की प्रक्रिया — विधेयक, छह चरण एवं अंतरिम बजट (Budget Process — Bills, Stages & Interim Budget)
- बजट निर्माण की पद्धतियाँ (Types of Budgeting)
- बजट की संरचना — प्राप्तियाँ एवं व्यय (Budget Structure — Receipts & Expenditure)
- सरकारी घाटे — प्रकार, सूत्र एवं रुझान (Government Deficits — Types, Formulas & Trends)
- ऊँचा राजकोषीय घाटा — कारण, प्रभाव एवं वित्तपोषण (High Fiscal Deficit — Causes, Effects & Financing)
- राजकोषीय नीति एवं व्यापार चक्र (Fiscal Policy & Business Cycle)
- राजकोषीय समेकन, विनिवेश एवं सुधार (Fiscal Consolidation, Disinvestment & Reforms)
- एफ़आरबीएम अधिनियम एवं एन.के. सिंह समिति (FRBM Act & N.K. Singh Committee)
- सार्वजनिक ऋण एवं कुल देयताएँ (Public Debt & Total Liabilities)
- कराधान के सिद्धांत एवं अवधारणाएँ (Principles & Concepts of Taxation)
- प्रत्यक्ष कर एवं नया आयकर अधिनियम (Direct Taxes & New Income-tax Act)
- अप्रत्यक्ष कर एवं वस्तु एवं सेवा कर (Indirect Taxes & GST)
- जीएसटी 2.0 सुधार (GST 2.0 Reforms)
- भारत में कर सुधार एवं प्रवर्तन (Tax Reforms & Enforcement in India)
- केंद्र-राज्य वित्तीय संबंध (Centre–State Fiscal Relations)
- वित्त आयोग — 15वाँ एवं 16वाँ (Finance Commission — 15th & 16th)
- केंद्रीय बजट 2026-27 (Union Budget 2026-27)
- भारत से जुड़ाव (Linkages with India)
- संतुलित मूल्यांकन (Balanced Assessment)
- राजस्थान से जुड़ाव (Rajasthan Linkages)
- प्रमुख व्यक्तित्व (Key Personalities)
- विस्तृत कालक्रम (Detailed Timeline)
- शब्दकोश — अध्याय के ज़रूरी शब्द (Glossary)
- अध्याय एक नज़र में (Chapter at a Glance)
1. सार्वजनिक वित्त — अर्थ, क्षेत्र एवं राजकोषीय नीति (Public Finance — Meaning, Scope & Fiscal Policy)
सार्वजनिक वित्त (Public Finance), जिसे लोक वित्त भी कहते हैं, अर्थशास्त्र की वह शाखा है जो सरकार की आय (राजस्व), व्यय, ऋण और इन सबके वित्तीय प्रशासन का अध्ययन करती है। सीधे शब्दों में — सरकार पैसा कहाँ से जुटाती है, कहाँ ख़र्च करती है, कमी पड़ने पर उधार कैसे लेती है और इस पूरे हिसाब पर निगरानी कैसे रखी जाती है।
एक परिवार और सरकार के हिसाब में बुनियादी अंतर है — परिवार पहले अपनी कमाई देखकर ख़र्च तय करता है, जबकि सरकार पहले यह तय करती है कि जनकल्याण के लिए कितना ख़र्च ज़रूरी है (रक्षा, शिक्षा, स्वास्थ्य, सड़क), फिर उसके लिए कर व अन्य साधनों से आय जुटाने की योजना बनाती है। इसीलिए सरकार लंबे समय तक घाटे का बजट बना सकती है, परिवार नहीं। सरकार का लक्ष्य लाभ कमाना नहीं, बल्कि अधिकतम सामाजिक कल्याण है।
📘 आसान परिभाषा: सार्वजनिक वित्त (Public Finance) |
📚 परिभाषा: सरकार के राजस्व, व्यय, सार्वजनिक ऋण तथा वित्तीय प्रशासन और उनसे जुड़ी नीतियों का व्यवस्थित अध्ययन। |
✅ आसान भाषा में: देश की सरकार का "घर-खर्च" — कमाई कहाँ से, ख़र्च कहाँ, उधार कितना और हिसाब कौन जाँचे। 🏠 उदाहरण: जैसे घर का मुखिया महीने की आय, राशन-फ़ीस-बिजली का ख़र्च और ज़रूरत पड़ने पर उधार का हिसाब रखता है, वैसे ही सरकार पूरे देश का हिसाब रखती है। |
क. सार्वजनिक वित्त के चार क्षेत्र
क्षेत्र | क्या अध्ययन होता है | उदाहरण |
सार्वजनिक राजस्व (Public Revenue) | सरकार की आय — कर राजस्व और गैर-कर राजस्व | आयकर, निगम कर, जीएसटी; सार्वजनिक उपक्रमों का लाभांश, शुल्क, जुर्माना |
सार्वजनिक व्यय (Public Expenditure) | सरकार के ख़र्च की मदें और उनका अर्थव्यवस्था पर असर — संवृद्धि, रोज़गार, क्षेत्रीय विषमता में कमी | रक्षा, क़ानून-व्यवस्था, प्रशासन, कल्याण योजनाएँ, सड़क-अस्पताल-विद्यालय |
सार्वजनिक ऋण (Public Debt) | व्यय राजस्व से अधिक होने पर लिया गया उधार, उसका प्रबंधन और पुनर्भुगतान | आंतरिक — जनता, बैंक, केंद्रीय बैंक; बाह्य — विश्व बैंक, अंतर्राष्ट्रीय मुद्रा कोष, विदेशी सरकारें |
वित्तीय प्रशासन (Financial Administration) | बजट का निर्माण, संसद की स्वीकृति, क्रियान्वयन, लेखांकन और अंकेक्षण — पारदर्शिता व जवाबदेही | वित्त मंत्रालय बजट बनाता है; नियंत्रक एवं महालेखा परीक्षक (CAG) अंकेक्षण करता है |
ख. राजकोषीय नीति — अर्थ और उपकरण
राजकोषीय नीति (Fiscal Policy) वह नीति है जिसमें सरकार सरकारी व्यय, कराधान और सार्वजनिक ऋण का उपयोग करके अर्थव्यवस्था के परिणामों को प्रभावित करती है — जीडीपी संवृद्धि, रोज़गार सृजन, आय का न्यायसंगत वितरण, मूल्य स्थिरता (महँगाई पर नियंत्रण) और समग्र आर्थिक संतुलन। इसके विपरीत मौद्रिक नीति (Monetary Policy) में केंद्रीय बैंक — भारत में रिज़र्व बैंक — मुद्रा आपूर्ति और ब्याज दरों का प्रबंधन करता है।
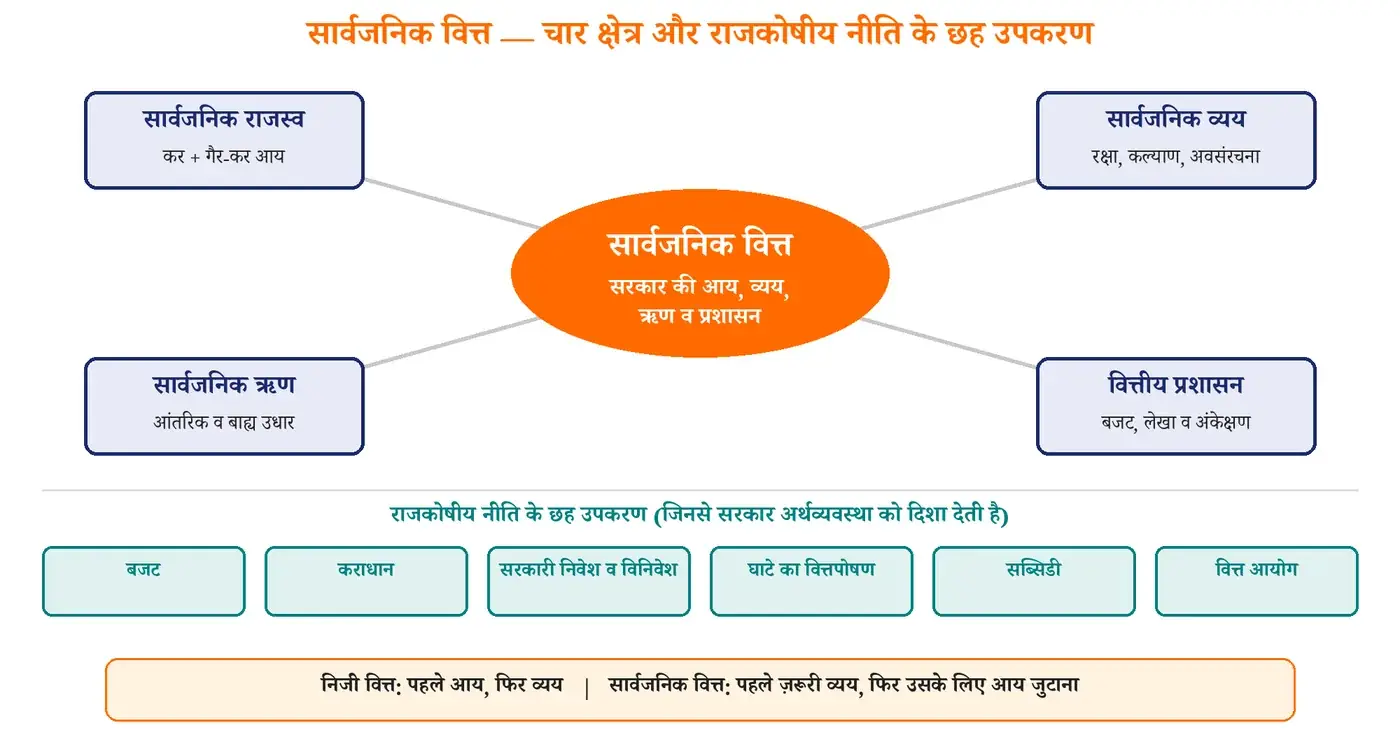 चित्र 1: सार्वजनिक वित्त के चार क्षेत्र और राजकोषीय नीति के छह उपकरण |
💰 राजकोषीय नीति (Fiscal Policy) | 🏦 मौद्रिक नीति (Monetary Policy) |
◆ संचालक — सरकार (वित्त मंत्रालय), संसद की स्वीकृति से ◆ उपकरण — कर, सरकारी व्यय, सार्वजनिक ऋण, सब्सिडी ◆ असर — सीधे माँग, आय-वितरण व बुनियादी ढाँचे पर ◆ समय-अंतराल — बजट व क़ानून बनने में अधिक समय | ◆ संचालक — रिज़र्व बैंक की मौद्रिक नीति समिति ◆ उपकरण — रेपो दर, नकद आरक्षित अनुपात, खुले बाज़ार की क्रियाएँ ◆ असर — ब्याज दर, ऋण और तरलता के माध्यम से ◆ समय-अंतराल — निर्णय जल्दी, पर असर धीरे-धीरे |
❝ "कर वह क़ीमत है जो हम एक सभ्य समाज के लिए चुकाते हैं।" (Taxes are what we pay for civilized society.) (— न्यायमूर्ति ओलिवर वेंडेल होम्स, अमेरिकी सर्वोच्च न्यायालय (1927)) |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. सार्वजनिक वित्त के चार क्षेत्र — राजस्व, व्यय, ऋण, वित्तीय प्रशासन। 2. राजकोषीय नीति — सरकार (कर, व्यय, ऋण); मौद्रिक नीति — रिज़र्व बैंक (रेपो दर, तरलता)। 3. सरकार पहले ख़र्च तय करती है, फिर आय जुटाती है — लक्ष्य अधिकतम सामाजिक कल्याण। |
2. बजट — इतिहास, संवैधानिक आधार एवं सरकार के तीन कोष (Budget — History, Constitution & Three Funds)
"बजट" शब्द पुरानी फ़्रांसीसी भाषा के "बुगेट" (Bougette) से आया है, जिसका अर्थ है "चमड़े का छोटा थैला" — पहले वित्त मंत्री बजट के काग़ज़ चमड़े के ब्रीफ़केस में लाते थे। रोचक तथ्य यह है कि भारतीय संविधान में "बजट" शब्द का कहीं उल्लेख नहीं है — अनुच्छेद 112 में इसे "वार्षिक वित्तीय विवरण" (Annual Financial Statement) कहा गया है।
क. बजट का ऐतिहासिक घटनाक्रम
वर्ष | घटना | महत्व |
7 अप्रैल 1860 | जेम्स विल्सन ने भारत का पहला बजट प्रस्तुत किया | औपनिवेशिक भारत में बजट परंपरा की शुरुआत |
1924 | एकवर्थ समिति (1921) की अनुशंसा पर रेल बजट आम बजट से अलग | लगभग 93 वर्ष अलग रेल बजट चला |
26 नवंबर 1947 | आर. के. षण्मुखम चेट्टी ने स्वतंत्र भारत का पहला बजट पेश किया | स्वतंत्र भारत की वित्तीय यात्रा का आरंभ |
2005-06 | आउटकम बजट और जेंडर बजट की शुरुआत | ख़र्च के साथ परिणाम और लैंगिक समानता पर ध्यान |
2017 | रेल बजट का आम बजट में विलय; बजट तिथि 1 फ़रवरी; योजनागत-ग़ैर-योजनागत वर्गीकरण समाप्त; परिव्यय-निर्गत-परिणाम ढाँचा | वित्त वर्ष शुरू होने से पहले बजट पारित — धन 1 अप्रैल से उपलब्ध |
2019 | चमड़े के ब्रीफ़केस के स्थान पर लाल कपड़े का "बही-खाता" | भारतीय परंपरा का प्रतीक |
2021 | पहला पूर्णतः काग़ज़-रहित (डिजिटल) बजट | डिजिटल इंडिया की दिशा |
🐪 राजस्थान की भाषा में — बही-खाता की परंपरा राजस्थान के सेठ-साहूकार सदियों से लाल कपड़े में बँधा बही-खाता रखते आए हैं — दीवाली पर नई बही, साल भर की "आवक" (आय) और "जावक" (ख़र्च), और उधार का पूरा ब्योरा। 2019 में केंद्रीय बजट भी ब्रीफ़केस छोड़कर इसी लाल बही-खाते में आया — यानी देश का बजट भी असल में एक बड़ी "बही" ही है, जिसमें आवक-जावक और उधार का हिसाब होता है। |
ख. सरकार के तीन कोष
सरकार का सारा पैसा तीन अलग-अलग "खातों" में रहता है। इन्हें समझे बिना बजट, भारित व्यय और आकस्मिक ख़र्च की अवधारणा स्पष्ट नहीं होती।
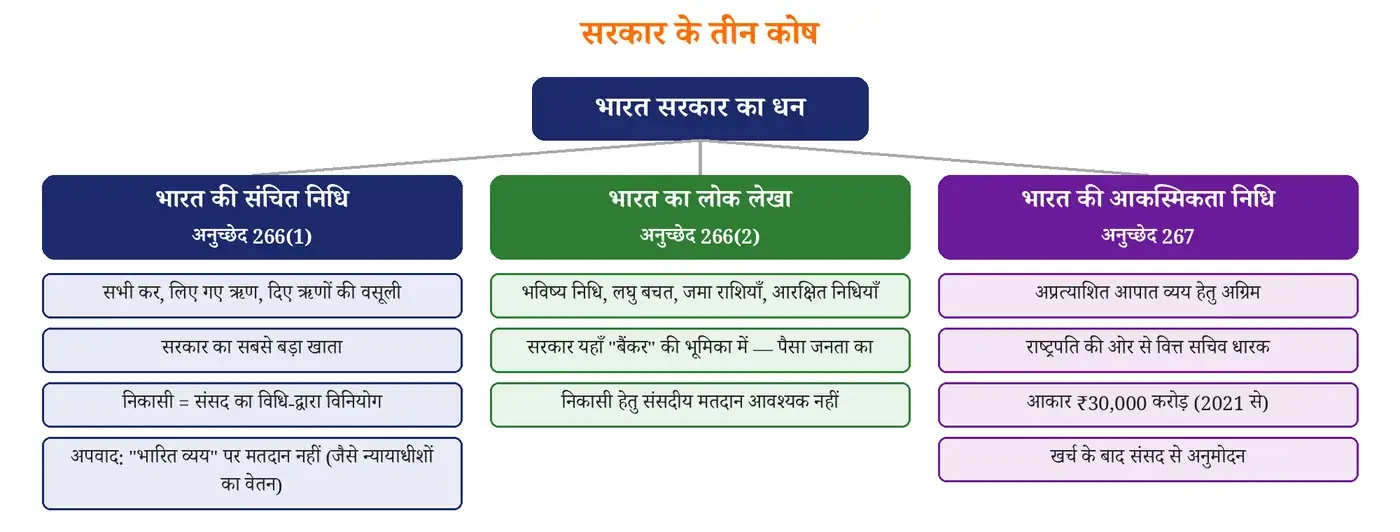 चित्र 2: सरकार के तीन कोष — संचित निधि, लोक लेखा और आकस्मिकता निधि |
कोष | क्या जमा होता है | निकासी का नियम |
भारत की संचित निधि (Consolidated Fund of India) — अनुच्छेद 266(1) | सभी कर राजस्व, सरकार द्वारा लिए गए ऋण, दिए गए ऋणों की वसूली; उपकर पहले यहीं आता है | संसद के विनियोग क़ानून के बिना एक रुपया नहीं निकल सकता; "भारित व्यय" पर केवल चर्चा, मतदान नहीं |
भारत का लोक लेखा (Public Account of India) — अनुच्छेद 266(2) | भविष्य निधि, लघु बचत, जमा राशियाँ, रक्षा व आपदा से जुड़ी आरक्षित निधियाँ, कुछ विशिष्ट उपकर | सरकार यहाँ "बैंकर" है — पैसा जनता का; भुगतान हेतु संसदीय मतदान आवश्यक नहीं |
भारत की आकस्मिकता निधि (Contingency Fund of India) — अनुच्छेद 267 | अप्रत्याशित आपात ख़र्च हेतु अग्रिम; आकार ₹30,000 करोड़ (2021 में ₹500 करोड़ से बढ़ाया गया) | राष्ट्रपति की ओर से वित्त सचिव धारक; ख़र्च के बाद संसद से अनुमोदन लेकर संचित निधि से भरपाई |
🔎 तालिका से क्या समझें: तीनों कोषों का अंतर एक प्रश्न से समझिए — "पैसा किसका है?" संचित निधि में सरकार का अपना पैसा (इसलिए निकासी पर संसद का कड़ा नियंत्रण); लोक लेखा में जनता का पैसा जिसे सरकार केवल रखती है (इसलिए मतदान ज़रूरी नहीं); और आकस्मिकता निधि एक "अग्रिम" है, जिसे बाद में संचित निधि से भरा जाता है।
ग. वित्त मंत्रालय के विभाग — कौन क्या करता है?
विभाग | प्रमुख कार्य / अधीन संस्थाएँ |
आर्थिक कार्य विभाग (Department of Economic Affairs) | बजट तैयार करना (इसका बजट प्रभाग नोडल इकाई है), आर्थिक सर्वेक्षण, लघु बचत योजनाओं की ब्याज दरें, वित्तीय स्थिरता एवं विकास परिषद, सार्वजनिक ऋण प्रबंधन प्रकोष्ठ |
व्यय विभाग (Department of Expenditure) | महालेखा नियंत्रक (CGA), सार्वजनिक वित्तीय प्रबंधन प्रणाली (PFMS) पोर्टल, वेतन व पेंशन से जुड़े नियम, वित्त आयोग प्रभाग |
राजस्व विभाग (Department of Revenue) | केंद्रीय प्रत्यक्ष कर बोर्ड, केंद्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड, प्रवर्तन निदेशालय, वित्तीय आसूचना इकाई |
वित्तीय सेवाएँ विभाग (Department of Financial Services) | सार्वजनिक बैंक व बीमा कंपनियाँ, वित्तीय सेवा संस्थान ब्यूरो, राष्ट्रीय ऋण गारंटी ट्रस्टी कंपनी, राष्ट्रीय अवसंरचना वित्तपोषण एवं विकास बैंक |
निवेश एवं सार्वजनिक परिसंपत्ति प्रबंधन विभाग (DIPAM) | केंद्रीय सार्वजनिक उपक्रमों में सरकारी इक्विटी का प्रबंधन, विनिवेश, परिसंपत्ति मुद्रीकरण |
सार्वजनिक उद्यम विभाग (Department of Public Enterprises) | केंद्रीय सार्वजनिक उपक्रमों की नीति; महारत्न, नवरत्न और मिनीरत्न का दर्जा |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. संविधान में "बजट" शब्द नहीं — अनुच्छेद 112: वार्षिक वित्तीय विवरण। 2. पहला बजट — जेम्स विल्सन (7 अप्रैल 1860); स्वतंत्र भारत का — आर.के. षण्मुखम चेट्टी (26 नवंबर 1947)। 3. रेल बजट अलग 1924 (एकवर्थ समिति) → विलय 2017; बही-खाता 2019; काग़ज़-रहित 2021। 4. संचित निधि 266(1), लोक लेखा 266(2), आकस्मिकता निधि 267 (₹30,000 करोड़)। |
3. बजट की प्रक्रिया — विधेयक, छह चरण एवं अंतरिम बजट (Budget Process — Bills, Stages & Interim Budget)
बजट केवल एक भाषण नहीं, बल्कि संसद की स्वीकृति की संवैधानिक प्रक्रिया है। वित्त वर्ष 1 अप्रैल से 31 मार्च तक चलता है। 2017 से बजट 1 फ़रवरी को पेश होता है, ताकि पूरी प्रक्रिया 31 मार्च से पहले पूरी हो जाए।
क. बजट से जुड़े संवैधानिक प्रावधान
प्रावधान | क्या कहता है |
अनुच्छेद 112 — वार्षिक वित्तीय विवरण | राष्ट्रपति हर वित्त वर्ष के लिए दोनों सदनों के समक्ष अनुमानित प्राप्तियों व व्यय का विवरण रखवाएँगे; राजस्व खाते का व्यय अन्य व्यय से अलग दिखाना अनिवार्य |
भारित व्यय (Charged Expenditure) | संचित निधि पर भारित — राष्ट्रपति, सर्वोच्च न्यायालय के न्यायाधीश, नियंत्रक एवं महालेखा परीक्षक के वेतन-भत्ते, केंद्र के ऋण का ब्याज; संसद में चर्चा हो सकती है पर मतदान नहीं |
अनुच्छेद 113 — अनुदान माँगें | भारित व्यय को छोड़कर शेष व्यय अनुदान माँगों के रूप में लोकसभा के मतदान के लिए |
अनुच्छेद 114 — विनियोग विधेयक | संचित निधि से धन निकालने की वैधानिक अनुमति |
अनुच्छेद 265 — विधि का प्राधिकार | विधि के प्राधिकार के बिना न कोई कर लगाया जाएगा, न वसूला जाएगा — इसलिए वित्त विधेयक पारित होता है |
अनुच्छेद 117 — वित्त विधेयक | कर लगाने वाला विधेयक राष्ट्रपति की सिफ़ारिश से केवल लोकसभा में; संसद प्रस्तावित कर घटा या हटा सकती है, बढ़ा नहीं सकती |
ख. संसद में बजट पारित होने के छह चरण
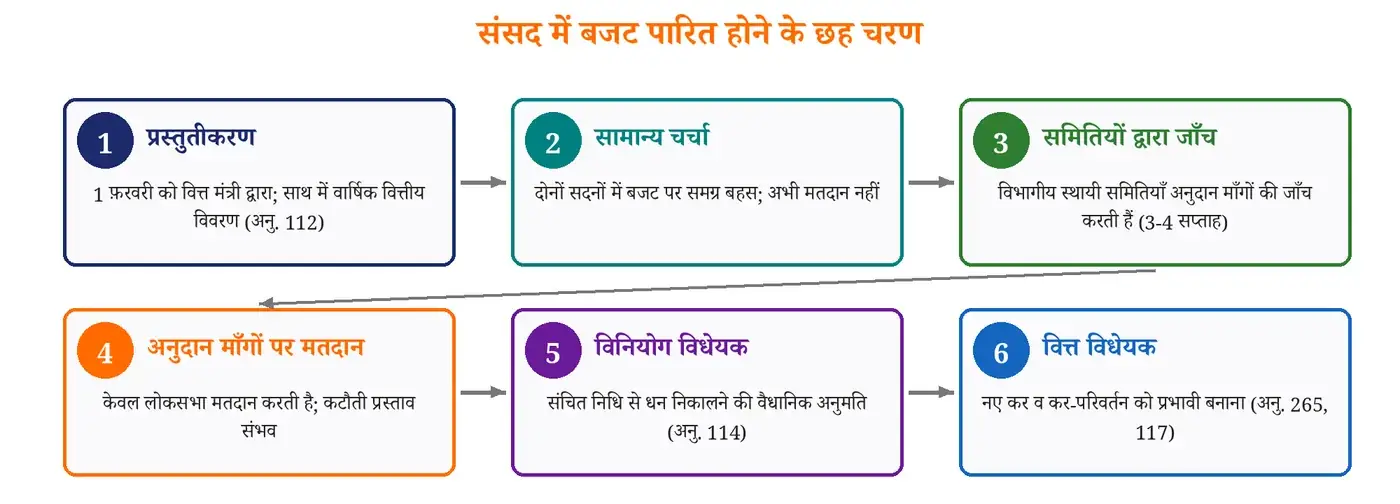 चित्र 3: संसद में बजट पारित होने के छह चरण — प्रस्तुतीकरण से वित्त विधेयक तक |
◆ कटौती प्रस्ताव (Cut Motions) — अनुदान माँगों पर चर्चा के दौरान विपक्ष तीन प्रकार के कटौती प्रस्ताव ला सकता है: नीति-अस्वीकृति (माँग घटाकर ₹1 करना), मितव्ययिता (एक निश्चित राशि घटाना) और सांकेतिक (₹100 घटाकर किसी शिकायत पर ध्यान खींचना)।
◆ गिलोटिन (Guillotine) — समय समाप्त होने पर बची सभी अनुदान माँगें बिना चर्चा के एक साथ मतदान हेतु रख दी जाती हैं।
📖 पीछे की कहानी — हलवा, ताला और 1950 का लीक 1950 में बजट के कुछ काग़ज़ छपाई के दौरान राष्ट्रपति भवन के प्रेस से बाहर आ गए — यानी बजट "लीक" हो गया। इसके बाद छपाई पहले मिंटो रोड के सरकारी प्रेस में और 1980 से वित्त मंत्रालय के नॉर्थ ब्लॉक के तहख़ाने में होने लगी। गोपनीयता इतनी कड़ी होती है कि छपाई से जुड़े अधिकारी-कर्मचारी बजट पेश होने तक लगभग बाहरी दुनिया से कटे रहते हैं। इस "क़ैद" से पहले एक बड़ी कड़ाही में हलवा बनाकर बाँटा जाता है — हलवा समारोह। अब बजट काग़ज़-रहित है, पर यह परंपरा आज भी निभाई जाती है। |
ग. लेखानुदान एवं अंतरिम बजट
📘 आसान परिभाषा: लेखानुदान (Vote on Account) |
📚 परिभाषा: अनुच्छेद 116 के तहत लोकसभा द्वारा दी गई अग्रिम स्वीकृति, जिससे पूर्ण बजट पारित होने तक संचित निधि से ज़रूरी ख़र्च के लिए धन निकाला जा सके। |
✅ आसान भाषा में: पूरा बजट पास होने में देर हो तो सरकार का रोज़ का काम न रुके — इसके लिए दो-चार महीने का "एडवांस" पैसा। 🏠 उदाहरण: जैसे नए सत्र की फ़ीस तय होने तक स्कूल अभिभावकों से पुरानी दर पर एक महीने की अग्रिम फ़ीस ले ले। |
पहले बजट फ़रवरी के अंत में आता था और वित्त विधेयक अप्रैल-मई तक पारित होता था, इसलिए हर वर्ष लगभग दो महीने का लेखानुदान लेना पड़ता था। अब बजट 1 फ़रवरी को आता है और 31 मार्च से पहले पारित हो जाता है, इसलिए सामान्य वर्षों में लेखानुदान की आवश्यकता नहीं रहती; यह मुख्यतः चुनावी वर्ष में अंतरिम बजट के साथ लिया जाता है।
📝 लेखानुदान (Vote on Account) | 🗳️ अंतरिम बजट (Interim Budget) |
◆ केवल व्यय पक्ष — कुछ महीनों के ख़र्च की अनुमति ◆ कर नीति में आम तौर पर कोई बदलाव नहीं ◆ लोकसभा बिना विस्तृत चर्चा के पारित करती है ◆ संवैधानिक आधार — अनुच्छेद 116 | ◆ जाती हुई सरकार (प्रायः आम चुनाव से पहले) का पूरा वित्तीय विवरण ◆ आय और व्यय दोनों पर चर्चा; संविधान में "अंतरिम बजट" शब्द नहीं ◆ अनुमान पूरे वर्ष के, पर संसद प्रायः कुछ महीनों का लेखानुदान ही पारित करती है; नई सरकार पूर्ण बजट लाती है ◆ उदाहरण: 1 फ़रवरी 2024 अंतरिम बजट, फिर 23 जुलाई 2024 को पूर्ण बजट |
◆ जब सरकार बदली: 17 फ़रवरी 2014 को पी. चिदंबरम ने अंतरिम बजट रखा; चुनाव के बाद 10 जुलाई 2014 को अरुण जेटली ने पूर्ण बजट प्रस्तुत किया।
◆ जब सरकार वही रही: 1 फ़रवरी 2024 का अंतरिम बजट और 23 जुलाई 2024 का पूर्ण बजट — दोनों निर्मला सीतारमण ने पेश किए।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. भारित व्यय — चर्चा हो सकती है, मतदान नहीं। 2. अनुदान माँगें 113, विनियोग विधेयक 114, लेखानुदान 116, वित्त विधेयक 117, कर हेतु विधि का प्राधिकार 265। 3. कटौती प्रस्ताव — नीति-अस्वीकृति (₹1), मितव्ययिता, सांकेतिक (₹100); गिलोटिन। 4. लेखानुदान — केवल व्यय; अंतरिम बजट — आय व व्यय दोनों (संविधान में शब्द नहीं)। |
4. बजट निर्माण की पद्धतियाँ (Types of Budgeting)
परंपरागत बजट पिछले वर्ष के आँकड़ों में थोड़ा जोड़-घटाकर बनता था ("वृद्धिशील बजट")। इससे पुरानी, अप्रभावी योजनाएँ भी चलती रहती थीं। इसलिए समय के साथ ख़र्च की गुणवत्ता और परिणाम पर ध्यान देने वाली नई पद्धतियाँ आईं।
पद्धति | अर्थ | भारत में |
शून्य-आधारित बजट (Zero-Based Budgeting) | हर वर्ष हर योजना को "शून्य" से फिर सही ठहराना पड़े; पुरानी व नई दोनों योजनाओं का पूरा मूल्यांकन। लाभ — अप्रासंगिक योजनाएँ बंद, घाटा कम। कमी — बहुत समय व जनशक्ति | पहली बार 1983 में विज्ञान एवं प्रौद्योगिकी विभाग में; 1986-87 से अन्य विभागों में विस्तार |
सूर्यास्त बजट (Sunset Budgeting) | योजना की घोषणा के साथ ही उसकी समाप्ति-तिथि तय; आगे जारी रखने हेतु पुनर्मूल्यांकन ज़रूरी | केंद्र प्रायोजित योजनाओं को वित्त आयोग चक्र से जोड़कर निश्चित अवधि दी जाती है |
जेंडर बजट (Gender Budgeting) | बजट के माध्यम से लैंगिक असमानता घटाना; महिलाओं पर होने वाले ख़र्च को अलग दिखाना | 2005-06 से; 2026-27 में ₹5.01 लाख करोड़ (कुल बजट का 9.37%) |
आउटकम बजट (Outcome Budget) | केवल कितना ख़र्च हुआ नहीं, बल्कि उससे क्या भौतिक परिणाम मिला — मापने योग्य लक्ष्य | 2005 में तत्कालीन वित्त मंत्री पी. चिदंबरम ने शुरू किया |
परिव्यय-निर्गत-परिणाम ढाँचा (Outlay-Output-Outcome Framework) | परिव्यय = दिया गया धन; निर्गत = तुरंत बनी वस्तु/सेवा; परिणाम = समाज पर दीर्घकालिक असर | 2017 से; नीति आयोग का विकास निगरानी एवं मूल्यांकन कार्यालय निगरानी करता है |
जेंडर बजट के तीन भाग
◆ भाग क — 100% आवंटन केवल महिलाओं के लिए (जैसे नमो ड्रोन दीदी, मिशन शक्ति)।
◆ भाग ख — 30% से 99% आवंटन महिलाओं के लिए; सबसे बड़ा हिस्सा इसी का (जैसे पीएम श्री विद्यालय, जल जीवन मिशन)।
◆ भाग ग — 2024-25 में जोड़ा गया; 30% से कम आवंटन महिलाओं के लिए (जैसे पीएम-किसान)।
💡 आज की भाषा में — परिव्यय, निर्गत और परिणाम का अंतर मान लीजिए सरकार ने किसी स्कूल-योजना पर पैसा दिया — यह परिव्यय है। उस पैसे से 100 स्मार्ट कक्षाएँ और कंप्यूटर प्रयोगशालाएँ बनीं — यह निर्गत है। कुछ वर्षों बाद बच्चों का स्कूल छोड़ना घटा और उनकी रोज़गार-क्षमता बढ़ी — यह परिणाम है। अच्छा बजट केवल पहली बात नहीं, तीसरी बात पर नज़र रखता है। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. शून्य-आधारित बजट — 1983 (विज्ञान एवं प्रौद्योगिकी विभाग)। 2. आउटकम बजट 2005; जेंडर बजट 2005-06 (2026-27 में ₹5.01 लाख करोड़, 9.37%)। 3. परिव्यय → निर्गत → परिणाम (2017 से)। |
5. बजट की संरचना — प्राप्तियाँ एवं व्यय (Budget Structure — Receipts & Expenditure)
बजट दो बड़े खातों में बँटा होता है — राजस्व बजट (चालू, आवर्ती, रोज़मर्रा के लेन-देन) और पूँजीगत बजट (दीर्घकालिक, गैर-आवर्ती लेन-देन जो परिसंपत्ति या देयता को बदलते हैं)। किसी मद को पहचानने की कुंजी दो प्रश्न हैं: क्या इससे देयता (Liability) बनी या घटी? और क्या इससे परिसंपत्ति (Asset) बनी या घटी? यदि दोनों का उत्तर "नहीं" है तो वह राजस्व मद है।
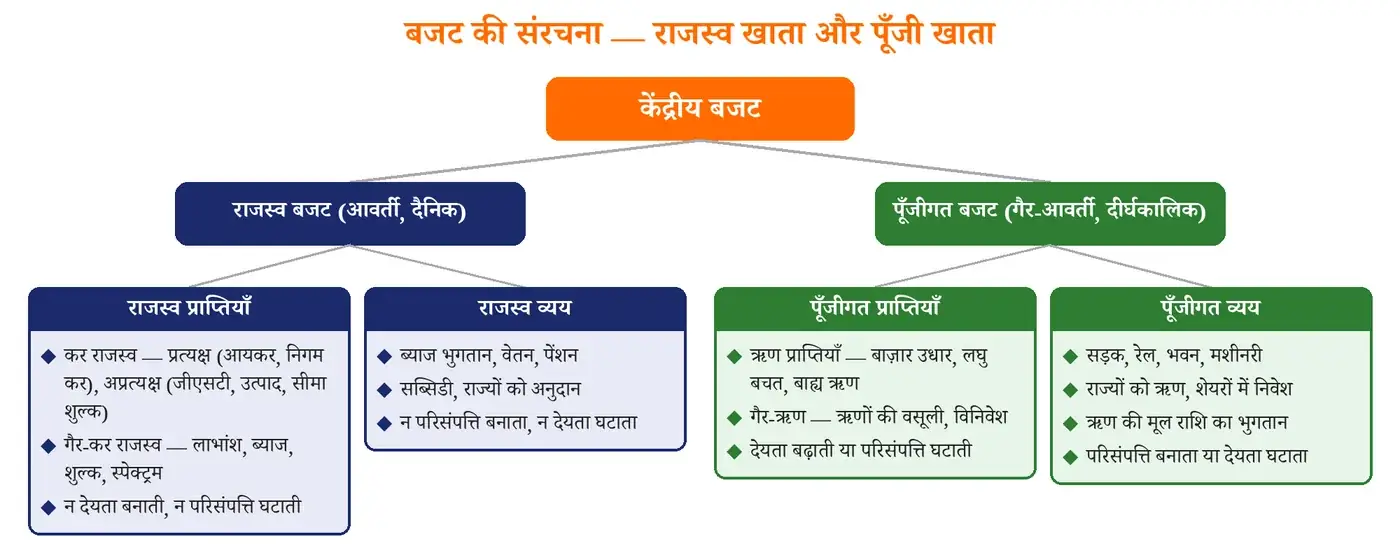 चित्र 4: बजट की संरचना — राजस्व खाता और पूँजी खाता, प्राप्तियाँ और व्यय |
श्रेणी | पहचान | प्रमुख घटक |
राजस्व प्राप्तियाँ (Revenue Receipts) | न देयता बनाती हैं, न परिसंपत्ति घटाती हैं | कर राजस्व (प्रत्यक्ष + अप्रत्यक्ष); गैर-कर राजस्व (ब्याज, लाभांश, शुल्क, अनुदान) |
पूँजीगत प्राप्तियाँ (Capital Receipts) | देयता बढ़ाती हैं (उधार) या परिसंपत्ति घटाती हैं (विनिवेश) | बाज़ार उधार, लघु बचत, भविष्य निधि, बाह्य ऋण; ऋणों की वसूली; विनिवेश |
राजस्व व्यय (Revenue Expenditure) | न परिसंपत्ति बनाता है, न देयता घटाता है | ब्याज भुगतान, वेतन, पेंशन, सब्सिडी, राज्यों को अनुदान, रक्षा का परिचालन व्यय |
पूँजीगत व्यय (Capital Expenditure) | परिसंपत्ति बनाता है या देयता घटाता है | सड़क, रेल, भवन, मशीनरी; राज्यों/उपक्रमों को ऋण; शेयरों में निवेश; ऋण की मूल राशि का भुगतान |
💡 आज की भाषा में — घर के उदाहरण से पहचानिए बैंक से उधार लिया — पैसा आया पर देयता बढ़ी, यह पूँजीगत प्राप्ति है। पुरानी गाड़ी या गहने बेचे — पैसा आया पर परिसंपत्ति घटी, यह भी पूँजीगत प्राप्ति है। दस बीघा ज़मीन ख़रीदी — परिसंपत्ति बनी, यह पूँजीगत व्यय है। पुराना दस लाख का उधार चुकाया — देयता घटी, यह भी पूँजीगत व्यय है। पर बिजली का बिल, राशन और कर्ज़ का ब्याज — ये सब राजस्व व्यय हैं। |
क. गैर-कर राजस्व और गैर-ऋण पूँजीगत प्राप्तियाँ
◆ गैर-कर राजस्व (Non-Tax Revenue) — कर के अलावा नियमित आय: रिज़र्व बैंक, सार्वजनिक बैंकों व उपक्रमों से लाभांश एवं लाभ (सबसे बड़ा हिस्सा); राज्यों, केंद्रशासित प्रदेशों व उपक्रमों को दिए ऋणों पर ब्याज; शुल्क व प्रभार (पासपोर्ट, लाइसेंस, न्यायालय शुल्क, दूरसंचार स्पेक्ट्रम); जुर्माना; खनिज रॉयल्टी; बाह्य अनुदान। घटता क्रम — लाभांश एवं लाभ > ब्याज प्राप्तियाँ > बाह्य अनुदान।
◆ रिकॉर्ड लाभांश: रिज़र्व बैंक ने मई 2026 में केंद्र सरकार को वित्त वर्ष 2025-26 के लिए लगभग ₹2.87 लाख करोड़ का अधिशेष हस्तांतरित किया — अब तक का सबसे बड़ा।
◆ गैर-ऋण पूँजीगत प्राप्तियाँ (Non-Debt Capital Receipts) — जो पूँजीगत तो हैं पर नया कर्ज़ नहीं बनातीं: घटता क्रम — ऋणों व अग्रिमों की वसूली > विनिवेश (अल्पांश हिस्सेदारी बिक्री) > रणनीतिक विनिवेश (बहुमत हिस्सेदारी बिक्री)। 2026-27 में विनिवेश व परिसंपत्ति मुद्रीकरण का लक्ष्य ₹80,000 करोड़ है।
📥 गैर-कर राजस्व | 🏗️ पूँजीगत प्राप्तियाँ |
◆ देयता नहीं बनाता — लौटाना नहीं पड़ता ◆ परिसंपत्ति नहीं घटाता ◆ नियमित, चालू (आवर्ती) आय ◆ उदाहरण: लाभांश, ब्याज, स्पेक्ट्रम शुल्क | ◆ उधार हो तो देयता बढ़ती है — ब्याज सहित लौटाना ◆ विनिवेश हो तो सरकारी हिस्सेदारी (परिसंपत्ति) घटती है ◆ गैर-आवर्ती; तुलन-पत्र को सीधे बदलती हैं ◆ उदाहरण: बाज़ार उधार, विनिवेश, ऋण वसूली |
ख. एक रुपया कहाँ से आता है, कहाँ जाता है (बजट 2026-27)
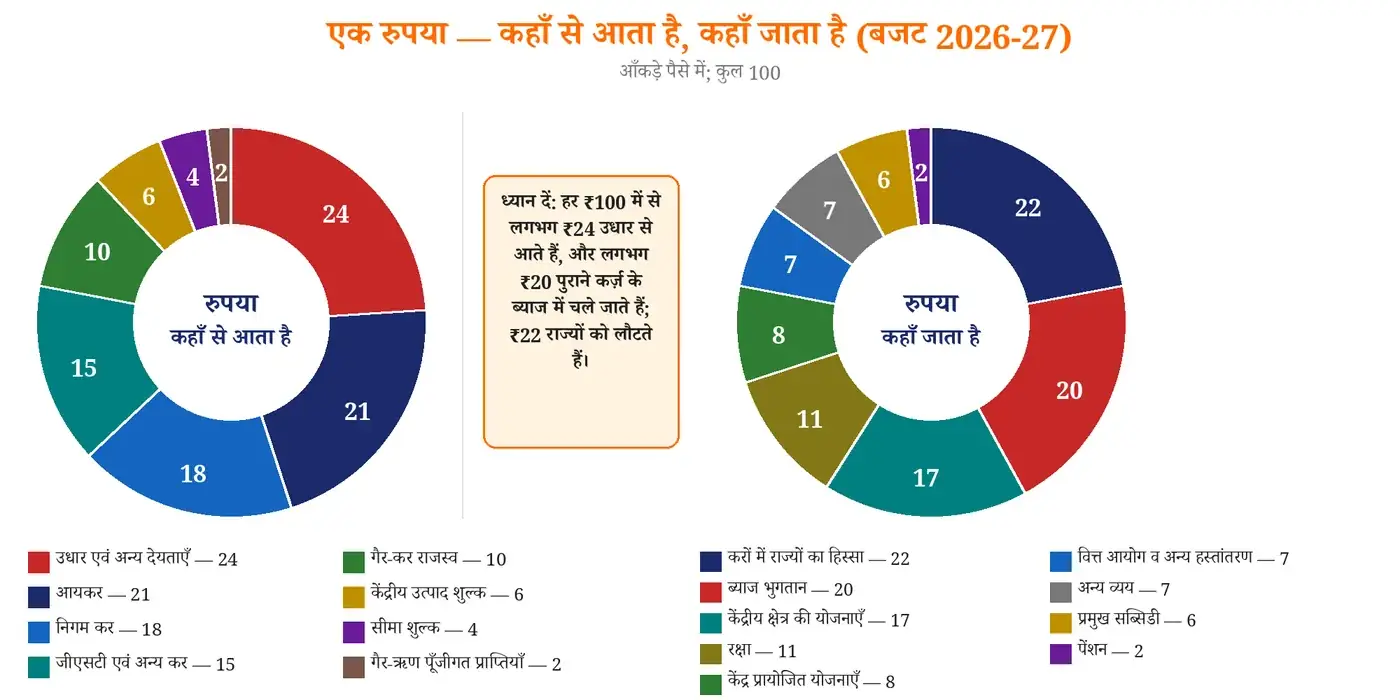 चित्र 5: बजट 2026-27 — हर रुपये का स्रोत और उसका उपयोग (पैसे में) |
रुपया कहाँ से आता है | पैसे | रुपया कहाँ जाता है | पैसे |
उधार एवं अन्य देयताएँ | 24 | करों में राज्यों का हिस्सा | 22 |
आयकर | 21 | ब्याज भुगतान | 20 |
निगम कर | 18 | केंद्रीय क्षेत्र की योजनाएँ | 17 |
जीएसटी एवं अन्य कर | 15 | रक्षा | 11 |
गैर-कर राजस्व | 10 | केंद्र प्रायोजित योजनाएँ | 8 |
केंद्रीय उत्पाद शुल्क | 6 | वित्त आयोग एवं अन्य हस्तांतरण | 7 |
सीमा शुल्क | 4 | अन्य व्यय | 7 |
गैर-ऋण पूँजीगत प्राप्तियाँ | 2 | प्रमुख सब्सिडी | 6 |
— | — | पेंशन | 2 |
◆ आय का क्रम: उधार (सबसे बड़ा स्रोत) > आयकर > निगम कर > जीएसटी > उत्पाद शुल्क > सीमा शुल्क। कर राजस्व में अब प्रत्यक्ष करों का हिस्सा लगभग 60% है।
◆ व्यय का क्रम: राज्यों का हिस्सा > ब्याज > केंद्रीय क्षेत्र की योजनाएँ > रक्षा > केंद्र प्रायोजित योजनाएँ। केंद्रीय क्षेत्र की योजनाएँ 100% केंद्र-पोषित होती हैं, जबकि केंद्र प्रायोजित योजनाओं में केंद्र-राज्य साझा वित्तपोषण होता है। सब्सिडी का क्रम — खाद्य > उर्वरक > ब्याज छूट > ईंधन (एलपीजी)।
ग. प्रतिबद्ध व्यय और राजकोषीय गुंजाइश
प्रतिबद्ध व्यय (Committed Expenditure) वह है जो क़ानूनी, संवैधानिक या अनुबंध के कारण अनिवार्य है और अल्पकाल में घटाया नहीं जा सकता — ब्याज, राज्यों का कर-हिस्सा, पेंशन, वेतन। बजट 2026-27 में केवल ब्याज (20) और राज्यों का हिस्सा (22) मिलकर हर रुपये के 42 पैसे ले लेते हैं; पेंशन व वेतन जोड़ें तो आधे से अधिक बजट पहले से "बँधा" है। इससे सरकार के पास स्वास्थ्य, शिक्षा, शोध और पूँजीगत व्यय के लिए राजकोषीय गुंजाइश (Fiscal Space) सीमित हो जाती है। उपाय — कर आधार का विस्तार, परिसंपत्ति मुद्रीकरण, प्रत्यक्ष लाभ अंतरण से सब्सिडी का युक्तिकरण और ऋण-जीडीपी अनुपात घटाना।
घ. प्रभावी पूँजीगत व्यय
📘 आसान परिभाषा: प्रभावी पूँजीगत व्यय (Effective Capital Expenditure) |
📚 परिभाषा: केंद्र का प्रत्यक्ष पूँजीगत व्यय + राज्यों व स्वायत्त निकायों को पूँजीगत परिसंपत्ति निर्माण हेतु दिए गए सहायता अनुदान। |
✅ आसान भाषा में: ऐसे अनुदान खाते में "राजस्व व्यय" दिखते हैं, पर उनसे असल में सड़क-स्कूल-अस्पताल बनते हैं — इसलिए उन्हें जोड़कर सरकार का वास्तविक निवेश देखा जाता है। 🏠 उदाहरण: पिता ने बेटे को मकान बनाने के लिए पैसे दिए — पिता की डायरी में यह "ख़र्च" है, पर परिवार की संपत्ति तो बढ़ी। |
📊 पूँजीगत व्यय (बजट 2026-27) — नवीनतम आँकड़े 1. पूँजीगत व्यय — ₹12.2 लाख करोड़ (जीडीपी का लगभग 3.1%); 2025-26 संशोधित अनुमान ₹10.96 लाख करोड़। 2. प्रभावी पूँजीगत व्यय — ₹17.1 लाख करोड़ (जीडीपी का लगभग 4.4%); 2025-26 संशोधित अनुमान ₹14.0 लाख करोड़। 3. राज्यों को पूँजीगत निवेश हेतु विशेष सहायता योजना के तहत 50 वर्ष के ब्याज-मुक्त ऋण — 2026-27 में लगभग ₹2 लाख करोड़। 4. महत्व — पूँजीगत व्यय का गुणक प्रभाव अधिक होता है और यह निजी निवेश को आकर्षित (क्राउडिंग-इन) करता है। |
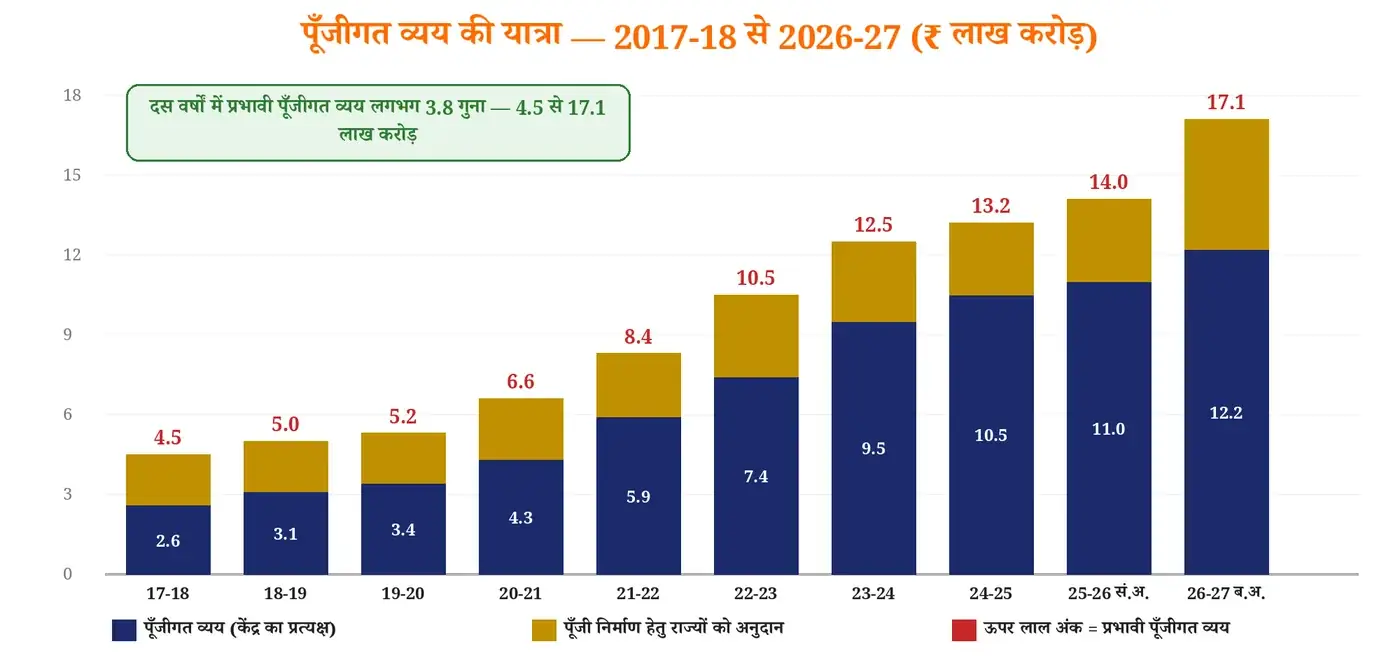 चित्र 6: पूँजीगत व्यय और प्रभावी पूँजीगत व्यय की दस वर्षों की प्रवृत्ति |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. पहचान की कुंजी — देयता बनी/घटी? परिसंपत्ति बनी/घटी? दोनों नहीं = राजस्व मद। 2. रुपया आता है — सबसे बड़ा स्रोत उधार (24 पैसे); जाता है — राज्यों का हिस्सा (22), फिर ब्याज (20)। 3. पूँजीगत व्यय ₹12.2 लाख करोड़; प्रभावी पूँजीगत व्यय ₹17.1 लाख करोड़ (4.4%)। 4. रिज़र्व बैंक का रिकॉर्ड अधिशेष हस्तांतरण ~₹2.87 लाख करोड़ (मई 2026)। |
6. सरकारी घाटे — प्रकार, सूत्र एवं रुझान (Government Deficits — Types, Formulas & Trends)
जब सरकार का व्यय उसकी प्राप्तियों से अधिक होता है तो बजटीय घाटा होता है। पर "घाटा" एक नहीं, कई हैं — हर घाटा अलग प्रश्न का उत्तर देता है। सरकार की राजकोषीय सेहत समझने के लिए मुख्यतः चार घाटे देखे जाते हैं।
क. बजट के प्रकार
◆ संतुलित बजट (Balanced Budget) — प्राप्तियाँ = व्यय; तटस्थ राजकोषीय रुख।
◆ अधिशेष बजट (Surplus Budget) — प्राप्तियाँ > व्यय; संकुचनकारी रुख — तेज़ी और महँगाई के समय उपयुक्त।
◆ घाटे का बजट (Deficit Budget) — प्राप्तियाँ < व्यय; विस्तारवादी रुख — मंदी में माँग बढ़ाने हेतु उपयोगी, पर लगातार रहने पर ऋण का ढेर बनता है। भारत का बजट लगभग सदा घाटे का बजट रहा है।
ख. घाटों के सूत्र
🧮 घाटों के सूत्र राजस्व घाटा = राजस्व व्यय − राजस्व प्राप्तियाँ राजकोषीय घाटा = कुल व्यय − (राजस्व प्राप्तियाँ + गैर-ऋण पूँजीगत प्राप्तियाँ) राजकोषीय घाटा = कुल व्यय − उधार को छोड़कर कुल प्राप्तियाँ = कुल शुद्ध उधार प्राथमिक घाटा = राजकोषीय घाटा − ब्याज भुगतान प्रभावी राजस्व घाटा = राजस्व घाटा − पूँजीगत परिसंपत्ति निर्माण हेतु अनुदान |
घाटा | क्या बताता है | संकेत |
राजस्व घाटा (Revenue Deficit) | सरकार की चालू आय रोज़मर्रा के ख़र्च (वेतन, ब्याज, सब्सिडी) को भी पूरा नहीं कर पा रही | सरकारी "अबचत" (Dis-saving) — उधार उपभोग में जा रहा है, परिसंपत्ति नहीं बन रही |
राजकोषीय घाटा (Fiscal Deficit) | कुल उधार की आवश्यकता — बाज़ार, लघु बचत, भविष्य निधि, बाह्य स्रोत | राजकोषीय स्वास्थ्य का सबसे व्यापक पैमाना; एफ़आरबीएम का मुख्य लक्ष्य |
प्राथमिक घाटा (Primary Deficit) | पुराने ऋणों का ब्याज हटाकर इस वर्ष की नीतियों से बना घाटा | वर्तमान सरकार के अनुशासन का सीधा सूचक |
प्रभावी राजस्व घाटा (Effective Revenue Deficit) | राजस्व घाटे में से वह हिस्सा हटाना जो राज्यों को परिसंपत्ति बनाने हेतु अनुदान में गया | राजस्व व्यय का वास्तव में "अनुत्पादक" भाग |
📘 आसान परिभाषा: राजकोषीय घाटा (Fiscal Deficit) |
📚 परिभाषा: किसी वित्त वर्ष में सरकार के कुल व्यय और उधार को छोड़कर कुल प्राप्तियों का अंतर; यह सरकार की कुल शुद्ध उधारी आवश्यकता के बराबर है। |
✅ आसान भाषा में: सरकार ने अपनी कमाई से जितना ज़्यादा ख़र्च किया, उतना उसे उधार लेना पड़ा — वही राजकोषीय घाटा है। 🏠 उदाहरण: महीने की कमाई ₹50,000 और ख़र्च ₹60,000 — बचे ₹10,000 क्रेडिट कार्ड या उधार से भरे; यही "घरेलू राजकोषीय घाटा" है। |
📘 आसान परिभाषा: प्राथमिक घाटा (Primary Deficit) |
📚 परिभाषा: राजकोषीय घाटे में से ब्याज भुगतान घटाने पर बचा घाटा; शून्य प्राथमिक घाटे का अर्थ है कि उधार केवल पुराने ऋणों का ब्याज चुकाने हेतु लिया जा रहा है। |
✅ आसान भाषा में: पुराने कर्ज़ का ब्याज अलग रख दें, तो इस साल सरकार ने अपनी नीतियों से कितना नया घाटा बनाया? 🏠 उदाहरण: होम-लोन की किस्त को छोड़कर भी अगर घर का ख़र्च कमाई से ज़्यादा है, तो वह आपकी "इस महीने की" फ़िज़ूलख़र्ची है। |
ग. घाटों की सीढ़ी — बजट 2026-27 के आँकड़ों से
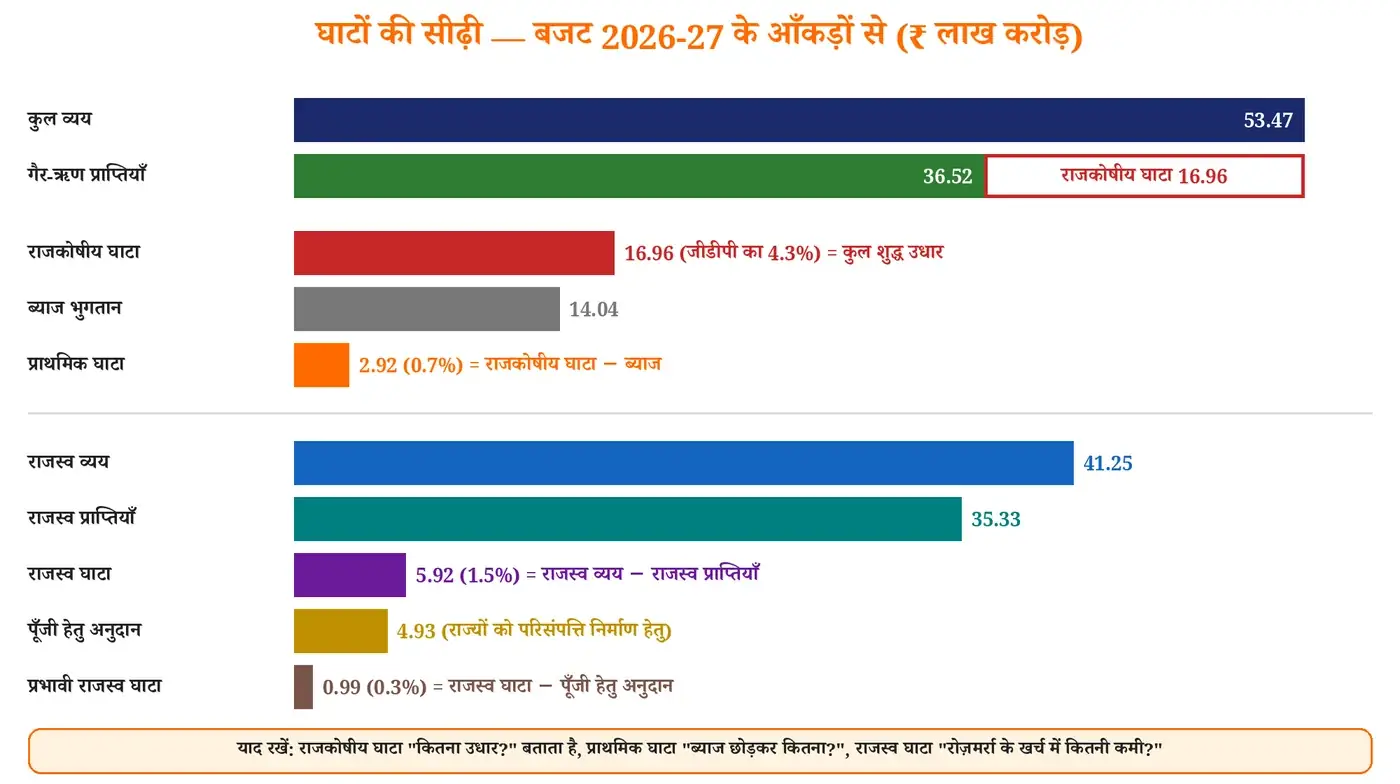 चित्र 7: कुल व्यय से प्रभावी राजस्व घाटे तक — बजट 2026-27 के वास्तविक आँकड़ों से बनी घाटों की सीढ़ी |
💡 आज की भाषा में — एक सरल गणना मान लीजिए सरकार का राजस्व व्यय ₹80,000 करोड़ और राजस्व प्राप्तियाँ ₹60,000 करोड़ हैं — राजस्व घाटा ₹20,000 करोड़। पूँजीगत व्यय ₹30,000 करोड़ और गैर-ऋण पूँजीगत प्राप्तियाँ (विनिवेश, ऋण वसूली) ₹5,000 करोड़ हैं। तो कुल व्यय ₹1,10,000 करोड़ और उधार छोड़कर प्राप्तियाँ ₹65,000 करोड़ — राजकोषीय घाटा ₹45,000 करोड़ (इतना उधार लेना पड़ेगा)। यदि ब्याज भुगतान ₹15,000 करोड़ है तो प्राथमिक घाटा ₹30,000 करोड़। |
⚠️ ध्यान दें — घाटों के बारे में आम भ्रम सामान्यतः राजकोषीय घाटा > राजस्व घाटा होता है, क्योंकि राजकोषीय घाटे में पूँजीगत व्यय भी शामिल है। राजकोषीय घाटा राजस्व घाटे से कम तभी हो सकता है जब गैर-ऋण पूँजीगत प्राप्तियाँ (जैसे भारी विनिवेश) पूँजीगत व्यय से अधिक हों। शुद्ध राजकोषीय घाटा = सकल राजकोषीय घाटा − केंद्र द्वारा राज्यों, उपक्रमों व विदेशों को दिए गए शुद्ध ऋण। बजटेतर संसाधन (सरकार की ओर से सार्वजनिक उपक्रमों द्वारा उठाए गए ऋण) राजकोषीय घाटे की गणना में नहीं दिखते — इसलिए छिपे घाटे पर नज़र ज़रूरी है। |
घ. घाटों के रुझान
वर्ष | राजकोषीय घाटा | राजस्व घाटा | प्रभावी राजस्व घाटा | प्राथमिक घाटा |
2019-20 | 4.6 | 3.3 | 2.4 | 1.6 |
2020-21 (कोविड) | 9.2 | 7.3 | 6.1 | 5.7 |
2021-22 | 6.7 | 4.4 | 3.3 | 3.3 |
2022-23 | 6.5 | 4.0 | 2.8 | 3.0 |
2023-24 | 5.5 | 2.5 | 1.5 | 2.0 |
2024-25 (वास्तविक) | 4.8 | 1.7 | 0.9 | 1.4 |
2025-26 (संशोधित अनुमान) | 4.4 | 1.5 | 0.6 | 0.8 |
2026-27 (बजट अनुमान) | 4.3 | 1.5 | 0.3 | 0.7 |
🔎 तालिका से क्या समझें: 2020-21 में कोविड से सारे घाटे अचानक दोगुने हुए, फिर हर वर्ष घटे। सबसे रोचक है प्रभावी राजस्व घाटा — 6.1% से घटकर केवल 0.3%। इसका अर्थ है कि अब सरकार का उधार लगभग पूरा का पूरा पूँजी निर्माण (सड़क, रेल, परिसंपत्ति) में जा रहा है, रोज़मर्रा के उपभोग में नहीं — यही "गुणवत्तापूर्ण" राजकोषीय समेकन है।
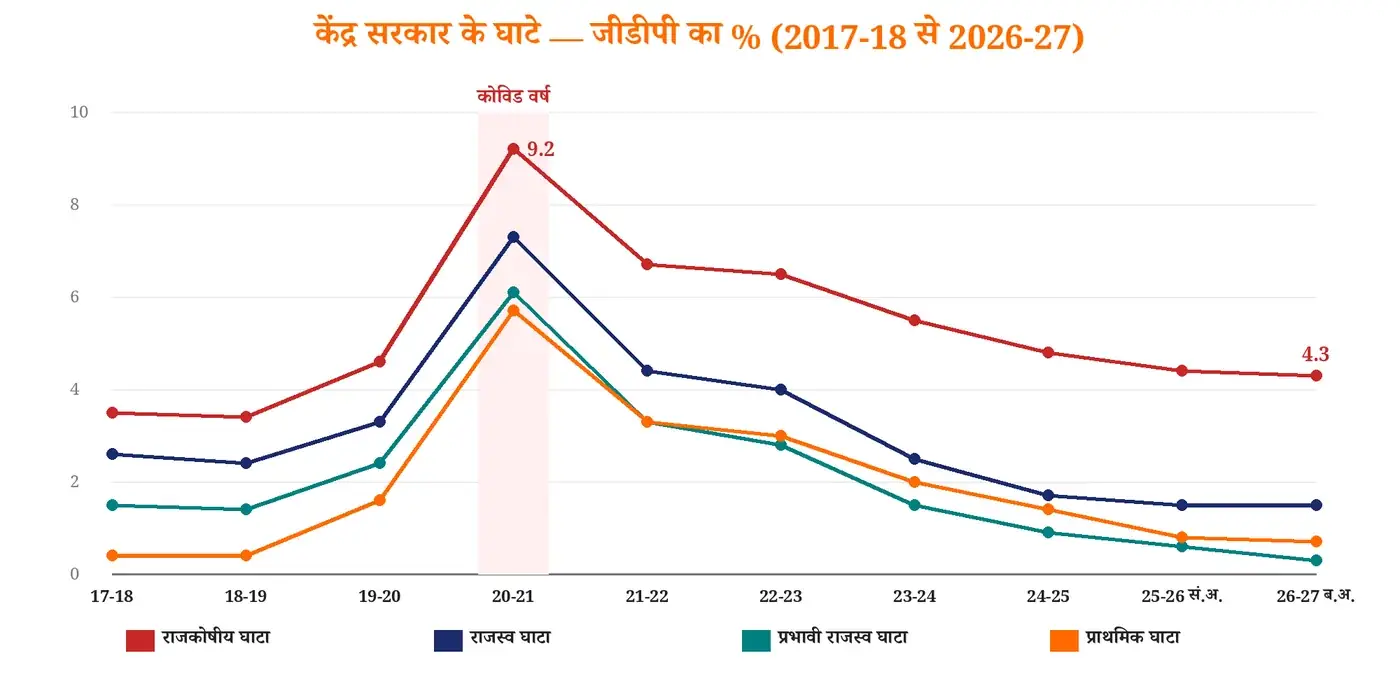 चित्र 8: केंद्र सरकार के चारों घाटे — 2017-18 से 2026-27 (जीडीपी का %) |
📊 घाटे — ताज़ा स्थिति — नवीनतम आँकड़े 1. वित्त वर्ष 2025-26 का अनंतिम वास्तविक राजकोषीय घाटा — ₹15.19 लाख करोड़ = जीडीपी का 4.4% (लक्ष्य प्राप्त; महालेखा नियंत्रक, जून 2026)। 2. बजट 2026-27 — राजकोषीय घाटा ₹16.96 लाख करोड़ (4.3%), राजस्व घाटा 1.5%, प्रभावी राजस्व घाटा 0.3%, प्राथमिक घाटा 0.7%। 3. अप्रैल-अगस्त 2026 — राजकोषीय घाटा ₹7.10 लाख करोड़, यानी वार्षिक लक्ष्य का 41.9% (पिछले वर्ष इसी अवधि में 38.1%)। 4. 2026-27 के लिए सकल बाज़ार उधार लगभग ₹17.2 लाख करोड़ और शुद्ध बाज़ार उधार लगभग ₹11.7 लाख करोड़। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. राजकोषीय घाटा = कुल व्यय − उधार छोड़कर प्राप्तियाँ = कुल शुद्ध उधार। 2. प्राथमिक घाटा = राजकोषीय घाटा − ब्याज; प्रभावी राजस्व घाटा = राजस्व घाटा − पूँजीगत परिसंपत्ति अनुदान। 3. 2026-27 — राजकोषीय 4.3%, राजस्व 1.5%, प्रभावी राजस्व 0.3%, प्राथमिक 0.7%। 4. कोविड 2020-21 — राजकोषीय घाटा 9.2%। |
7. ऊँचा राजकोषीय घाटा — कारण, प्रभाव एवं वित्तपोषण (High Fiscal Deficit — Causes, Effects & Financing)
राजकोषीय घाटा तब बढ़ता है जब आय पक्ष कमज़ोर हो या व्यय पक्ष बहुत तेज़ी से बढ़े। घाटे का असर इस पर निर्भर करता है कि उधार का पैसा उत्पादक पूँजी निर्माण में लगा या अनुत्पादक उपभोग में।
क. ऊँचे राजकोषीय घाटे के कारण
📉 कमज़ोर आय पक्ष | 📈 ऊँचा व्यय पक्ष |
◆ संकीर्ण कर आधार — विशाल अनौपचारिक अर्थव्यवस्था; आयकर देने वाले आबादी का बहुत छोटा हिस्सा ◆ कर चोरी और छाया/काली अर्थव्यवस्था ◆ कर दरों में कटौती — जैसे 2019 में निगम कर घटाकर 22% ◆ मंदी — 2020-21 में कोविड से राजस्व गिरा, घाटा 9.2% ◆ घाटे वाले सार्वजनिक उपक्रम — बहुत कम लाभांश | ◆ लोकलुभावन उपाय — कृषि ऋण माफ़ी, मुफ़्त बिजली, बढ़ती सब्सिडी ◆ बाहरी झटके — कच्चे तेल में $1 प्रति बैरल की वृद्धि से सरकार पर लगभग ₹10,000 करोड़ का बोझ; रुपये का अवमूल्यन ◆ ब्याज भुगतान — केंद्र के कुल व्यय का लगभग एक-चौथाई और राजस्व प्राप्तियों का लगभग 40% ◆ रक्षा व्यय, वेतन आयोग, बड़ा अवसंरचना निवेश (पीएम गति शक्ति, अमृत भारत स्टेशन) ◆ राजकोषीय प्रोत्साहन पैकेज — जैसे आत्मनिर्भर भारत |
राजकोषीय प्रोत्साहन (Fiscal Stimulus) — मंदी में समग्र माँग बढ़ाने के लिए जान-बूझकर व्यय बढ़ाना या कर घटाना। उदाहरण — कर कटौती, राष्ट्रीय अवसंरचना पाइपलाइन से निवेश, वेतन आयोग लागू करना, आत्मनिर्भर भारत पैकेज (लगभग ₹20 लाख करोड़, 2020)।
📖 पीछे की कहानी — ग्रीस — जब आँकड़े छिपाए गए अक्टूबर 2009 में यूनान (ग्रीस) की नई सरकार ने स्वीकार किया कि देश का राजकोषीय घाटा पहले बताए गए आँकड़े का लगभग दोगुना — जीडीपी के 12% से अधिक — है। निवेशकों का भरोसा टूट गया, ग्रीस के बॉन्ड पर ब्याज आसमान छूने लगा और नया उधार लगभग असंभव हो गया। मई 2010 में यूरोपीय संघ और अंतर्राष्ट्रीय मुद्रा कोष को भारी राहत पैकेज देना पड़ा, बदले में वेतन-पेंशन में कटौती और कर वृद्धि की कड़ी शर्तें लगीं — बेरोज़गारी बढ़ी और अर्थव्यवस्था वर्षों तक सिकुड़ी। सबक — ऊँचा घाटा, छिपा ऋण और अपारदर्शी आँकड़े मिलकर ऋण जाल बनाते हैं; इसीलिए एफ़आरबीएम में पारदर्शिता पर इतना ज़ोर है। |
💡 क्या आप जानते हैं? 1991 के संकट के समय केंद्र का राजकोषीय घाटा जीडीपी के लगभग 8% के आसपास था। |
ख. ऊँचे घाटे के प्रभाव
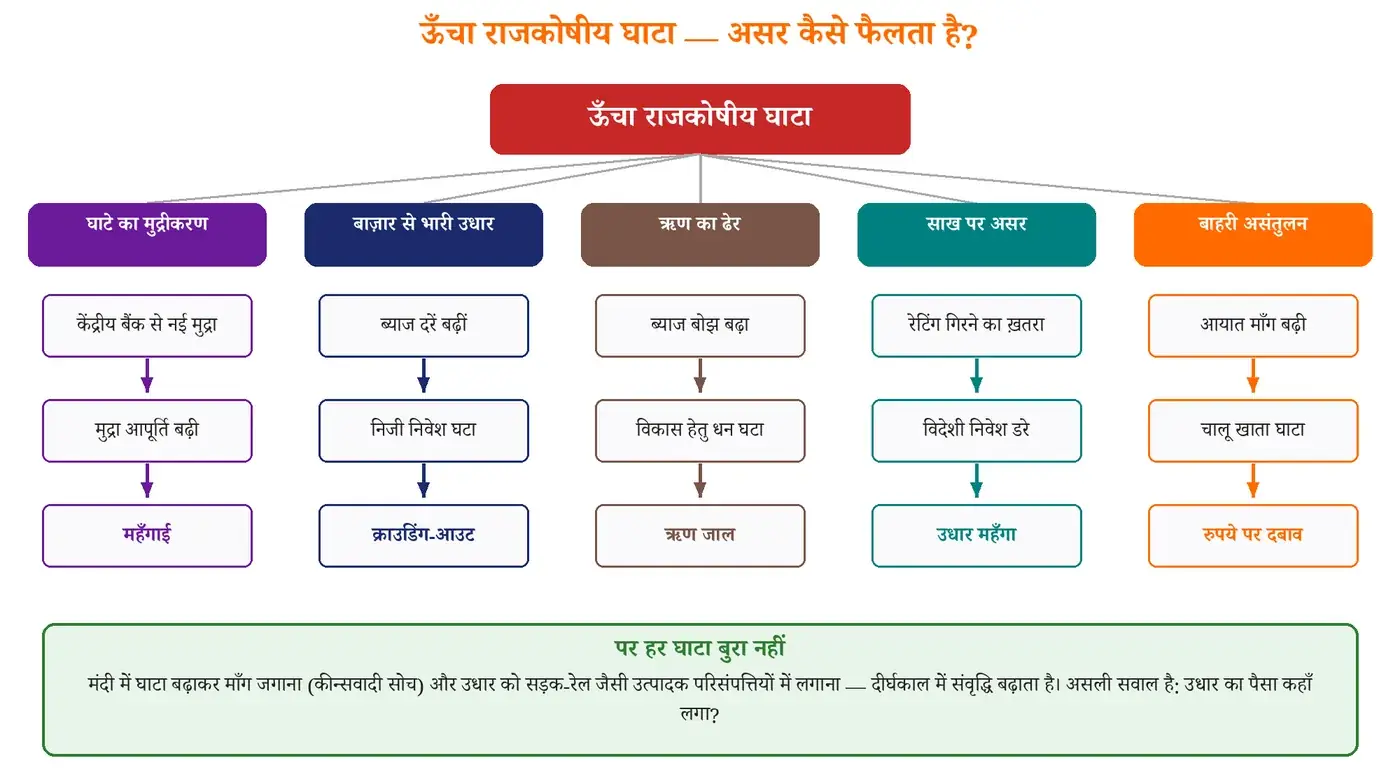 चित्र 9: ऊँचे राजकोषीय घाटे के पाँच असर-मार्ग और उनका परिणाम |
📘 आसान परिभाषा: क्राउडिंग-आउट (Crowding Out) |
📚 परिभाषा: सरकार के भारी उधार से ऋण-योग्य निधियों की माँग बढ़ती है, ब्याज दरें चढ़ती हैं और निजी क्षेत्र का निवेश घट जाता है। |
✅ आसान भाषा में: बैंकों का पैसा सरकार ले गई, तो उद्योगों के लिए कम बचा और महँगा हो गया। 🏠 उदाहरण: शादी के मौसम में शहर के सारे टेंट एक बड़ा परिवार बुक कर ले, तो बाक़ियों को टेंट मिलना मुश्किल और महँगा हो जाता है। |
◆ महँगाई — घाटे का मुद्रीकरण (केंद्रीय बैंक से नई मुद्रा) होने पर मुद्रा आपूर्ति बढ़ती है; अति में यह अति-मुद्रास्फीति तक ले जा सकता है।
◆ ऋण जाल (Debt Trap) — ऊँचा ऋण, ऊँचा ब्याज, फिर ब्याज चुकाने के लिए और उधार — दुष्चक्र।
◆ सॉवरेन क्रेडिट रेटिंग — किसी देश की ऋण चुकाने की क्षमता का आकलन; घाटा बढ़ने पर रेटिंग गिरने का ख़तरा, विदेशी निवेश और भविष्य का उधार महँगा।
◆ बॉन्ड प्रतिफल में वृद्धि — सरकार सबसे बड़ी उधारकर्ता है, इसलिए प्रतिफल में मामूली बढ़त भी ब्याज-बोझ में हज़ारों करोड़ जोड़ देती है।
◆ भावी पीढ़ी पर बोझ — आज का उपभोग-व्यय, कल के करदाताओं के सिर पर ब्याज।
◆ जुड़वाँ घाटा और संप्रभुता का संकट — ऊँचे राजकोषीय घाटे के साथ चालू खाता घाटा भी बढ़े तो बाहरी संकट; उदाहरण — 1991 में भुगतान संतुलन संकट, जब सोना गिरवी रखना पड़ा।
◆ समष्टि-आर्थिक सुभेद्यता सूचकांक (Macroeconomic Vulnerability Index) — राजकोषीय घाटा + चालू खाता घाटा + मुद्रास्फीति को जोड़कर किसी अर्थव्यवस्था की कमज़ोरी मापने का तरीका।
✅ घाटे के सकारात्मक पक्ष | ⚠️ कब ख़तरनाक |
◆ मंदी में माँग जगाना — कीन्सवादी दृष्टिकोण ◆ कोविड-19 में घाटा बढ़ाकर पूँजीगत व्यय से अर्थव्यवस्था को सहारा ◆ सड़क, रेल, डिजिटल ढाँचे में उधार — दीर्घकालिक उत्पादन क्षमता | ◆ जब उधार वेतन, ब्याज, सब्सिडी जैसे उपभोग में जाए ◆ जब घाटा मुद्रा छापकर भरा जाए ◆ जब ऋण-जीडीपी लगातार बढ़े और ब्याज बजट को निगल ले |
गोल्डीलॉक्स परिदृश्य (Goldilocks Scenario) — अर्थव्यवस्था की "न ज़्यादा गर्म, न ज़्यादा ठंडी" आदर्श स्थिति: कम बेरोज़गारी, स्थिर जीडीपी संवृद्धि, कम खुदरा महँगाई और कम ब्याज दरें।
ग. घाटे का वित्तपोषण (Deficit Financing)
घाटे का वित्तपोषण (हीनार्थ प्रबंधन) का विचार जॉन मेनार्ड कीन्स ने लोकप्रिय बनाया — मंदी में सरकार अपनी आय से अधिक ख़र्च करे ताकि माँग बढ़े। घाटा भरने के दो मुख्य मार्ग हैं:
🖨️ मुद्रा सृजन (मुद्रीकरण) | 🏦 बाज़ार से उधार |
◆ केंद्रीय बैंक सरकार के लिए नई मुद्रा बनाए ◆ परिणाम — मुद्रा आपूर्ति बढ़ी, महँगाई; अति में अति-मुद्रास्फीति ◆ भारत में 1997 से स्वचालित मुद्रीकरण (तदर्थ ट्रेज़री बिल) बंद; एफ़आरबीएम के बाद प्राथमिक बाज़ार में रिज़र्व बैंक की ख़रीद पर रोक (केवल अपवाद स्थिति में) | ◆ दिनांकित प्रतिभूतियाँ व ट्रेज़री बिल बेचकर जनता, बैंकों, बीमा कंपनियों से उधार ◆ परिणाम — ब्याज दरें बढ़ीं, क्राउडिंग-आउट ◆ भारत में घाटा मुख्यतः इसी तरीके से, साथ में लघु बचत व भविष्य निधि से |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. ऊँचे घाटे के असर — क्राउडिंग-आउट, महँगाई, ऋण जाल, रेटिंग गिरना, भावी पीढ़ी पर बोझ। 2. घाटे का वित्तपोषण — कीन्स; भारत में 1997 से स्वचालित मुद्रीकरण बंद। 3. घाटा तभी ठीक जब उधार पूँजी निर्माण में लगे, उपभोग में नहीं। |
8. राजकोषीय नीति एवं व्यापार चक्र (Fiscal Policy & Business Cycle)
अर्थव्यवस्था सीधी रेखा में नहीं चलती — तेज़ी, शिखर, मंदी और पुनरुद्धार का व्यापार चक्र चलता रहता है। राजकोषीय नीति का काम इन उतार-चढ़ावों को नरम करना है। समग्र माँग का सूत्र है समग्र माँग = उपभोग + निवेश + सरकारी व्यय + शुद्ध निर्यात; सरकार सीधे "सरकारी व्यय" बदलकर और कर के ज़रिए "उपभोग व निवेश" को प्रभावित करके माँग घटा-बढ़ा सकती है।
आधार | विस्तारवादी नीति (Expansionary) | संकुचनकारी नीति (Contractionary) |
कब | मंदी, सुस्ती, ऊँची बेरोज़गारी | तेज़ी, अति-उष्ण (Overheating) अर्थव्यवस्था, ऊँची महँगाई |
उपकरण | सरकारी व्यय बढ़ाना, कर घटाना | व्यय घटाना, सब्सिडी घटाना, कर बढ़ाना |
तंत्र | प्रयोज्य आय बढ़ी, उपभोग व निवेश बढ़े | प्रयोज्य आय घटी, माँग ठंडी पड़ी |
बजट पर असर | घाटा और सार्वजनिक ऋण बढ़ते हैं | घाटा घटता है या अधिशेष बनता है |
जोखिम | ऊँचा घाटा, ऋण-जीडीपी वृद्धि, माँग-जनित महँगाई | विकास दर धीमी, बेरोज़गारी बढ़ने का ख़तरा |
उदाहरण | 2008 वैश्विक वित्तीय संकट के बाद प्रोत्साहन; कोविड-19 में आत्मनिर्भर भारत | कोविड के बाद 2021-22 से चरणबद्ध राजकोषीय समेकन |
◆ चक्रानुवर्ती नीति (Pro-cyclical) — चक्र के साथ चलती है: तेज़ी में राजस्व बढ़ा तो ख़र्च भी बढ़ाया, मंदी में राजस्व घटा तो ख़र्च भी काटा। इससे उतार-चढ़ाव और तेज़ होते हैं। विकासशील देश अक्सर मजबूरी में ऐसा करते हैं — राजकोषीय गुंजाइश की कमी, सीमित वित्तीय बाज़ार और मंदी में सस्ता विदेशी उधार न मिलना।
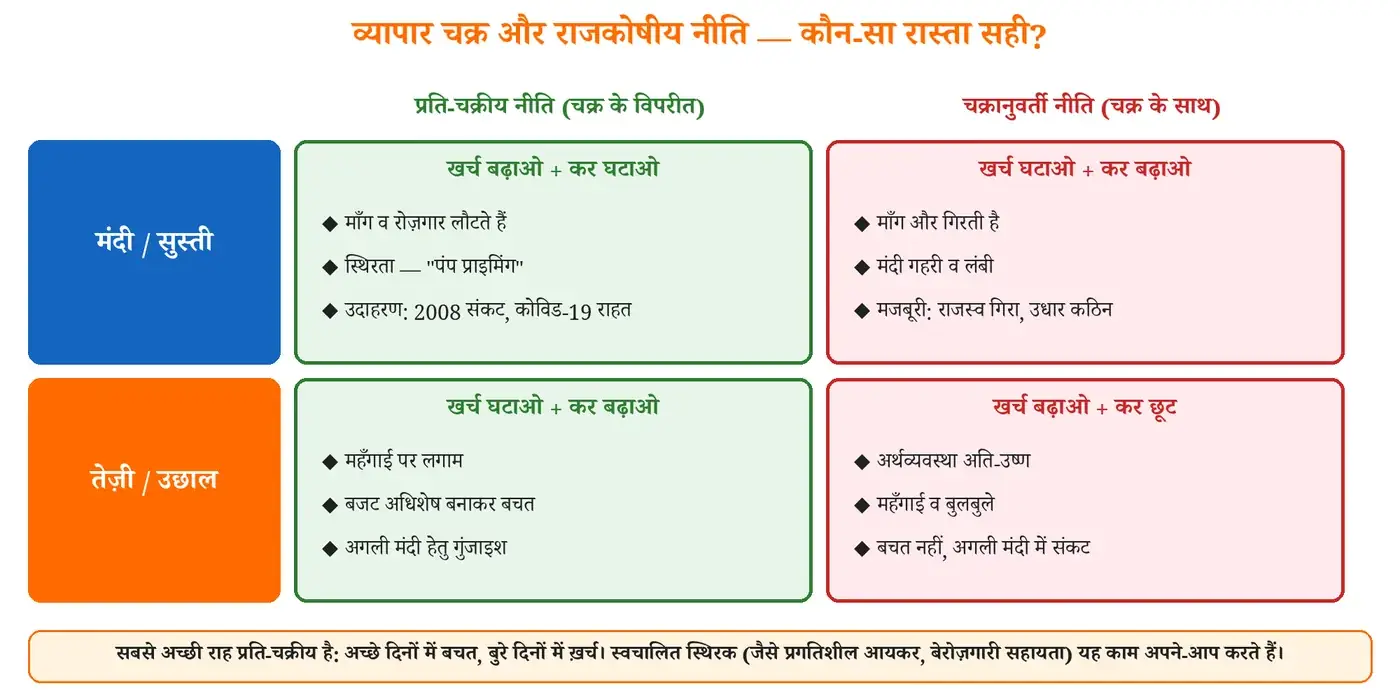 चित्र 10: व्यापार चक्र के दो चरण और राजकोषीय नीति के दो रुख — चार संभावित परिणाम |
◆ प्रति-चक्रीय नीति (Counter-cyclical) — चक्र के विपरीत: मंदी में "पंप प्राइमिंग" (सार्वजनिक पूँजीगत व्यय से माँग जगाना), तेज़ी में अधिशेष बनाकर बचत। सफलता की शर्त — अच्छे दिनों में ऋण घटाना ताकि बुरे दिनों में ख़र्च की गुंजाइश रहे।
◆ स्वचालित स्थिरक (Automatic Stabilisers) — बिना नए निर्णय के अपने-आप प्रति-चक्रीय असर: प्रगतिशील आयकर (मंदी में आय घटी तो कर अपने-आप कम), बेरोज़गारी सहायता, रोज़गार गारंटी जैसी माँग-आधारित योजनाएँ।
📖 पीछे की कहानी — महामंदी और कीन्स का विचार 1929 में अमेरिकी शेयर बाज़ार ढहा और दुनिया महामंदी में डूब गई — कारख़ाने बंद, करोड़ों बेरोज़गार। उस समय की प्रचलित सोच थी कि सरकार को भी परिवार की तरह ख़र्च घटाकर बजट संतुलित रखना चाहिए। ब्रिटिश अर्थशास्त्री जॉन मेनार्ड कीन्स ने 1936 की अपनी पुस्तक में उल्टा तर्क दिया — मंदी में जब लोग और कंपनियाँ ख़र्च नहीं करते, तब सरकार को ख़र्च बढ़ाना चाहिए, भले घाटा हो; वरना माँग और गिरेगी। अमेरिका की "न्यू डील" की सार्वजनिक परियोजनाओं ने इसी सोच को आगे बढ़ाया। आज की प्रति-चक्रीय राजकोषीय नीति इसी विचार की देन है। |
🏏 क्रिकेट की भाषा में — लक्ष्य का पीछा और राजकोषीय नीति टीम 300 रन का पीछा कर रही है। शुरुआत में तीन विकेट जल्दी गिर गए (मंदी) — अब समझदार कप्तान तेज़ बल्लेबाज़ को ऊपर भेजता है और रन गति बढ़ाता है (विस्तारवादी प्रति-चक्रीय नीति)। जब रन-गति ज़रूरत से कहीं आगे हो और विकेट बचे हों (तेज़ी), तब जोखिम भरे शॉट छोड़कर विकेट सँभालता है (संकुचन)। ग़लत कप्तान उल्टा करता है — संकट में डिफ़ेंस में चला जाता है और अच्छे समय में अंधाधुंध शॉट खेलकर विकेट गँवाता है। यही चक्रानुवर्ती ग़लती है। एफ़आरबीएम जैसे नियम "ओवर-रेट" के नियम जैसे हैं — कप्तान कितनी भी जल्दी में हो, सीमा के भीतर खेलना होगा। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. समग्र माँग = उपभोग + निवेश + सरकारी व्यय + शुद्ध निर्यात। 2. मंदी में विस्तारवादी, तेज़ी में संकुचनकारी — यही प्रति-चक्रीय नीति; विकासशील देश प्रायः मजबूरी में चक्रानुवर्ती। 3. स्वचालित स्थिरक — प्रगतिशील कर, रोज़गार गारंटी; "पंप प्राइमिंग" — सार्वजनिक पूँजीगत व्यय से माँग जगाना। |
9. राजकोषीय समेकन, विनिवेश एवं सुधार (Fiscal Consolidation, Disinvestment & Reforms)
राजकोषीय समेकन (Fiscal Consolidation) — केंद्र व राज्य सरकारों द्वारा घाटे और ऋण-संचय को घटाकर राजकोषीय स्थिति को टिकाऊ बनाने की नीतियाँ। इसके दो रास्ते हैं — आय बढ़ाना और व्यय की गुणवत्ता सुधारना; लक्ष्य यह कि उधार केवल पूँजीगत परिसंपत्ति निर्माण में लगे।
क्षेत्र | प्रमुख उपाय |
कर आधार का विस्तार | जीएसटी (करदाता 2017 के लगभग 70 लाख से बढ़कर 2026 में 1.5 करोड़ से अधिक); डिजिटल लेन-देन व यूपीआई; पैन-आधार-बैंक खाता जोड़ना |
कर प्रशासन | चेहरा-रहित (फ़ेसलेस) कर-निर्धारण व अपील, ई-वे बिल, कृत्रिम बुद्धिमत्ता व डेटा विश्लेषण से कर चोरी की पहचान, दोनों कर बोर्डों में सूचना-साझेदारी |
क़ानूनी उपाय | काला धन (अघोषित विदेशी आय व परिसंपत्ति) अधिनियम 2015, बेनामी लेन-देन (निषेध) संशोधन अधिनियम 2016, विवाद से विश्वास योजना |
गैर-ऋण पूँजीगत प्राप्तियाँ | विनिवेश से रणनीतिक विनिवेश की ओर (जैसे एयर इंडिया, 2022); राष्ट्रीय मुद्रीकरण पाइपलाइन; रिज़र्व बैंक का रिकॉर्ड लाभांश |
व्यय दक्षता | प्रत्यक्ष लाभ अंतरण व जन-धन-आधार-मोबाइल त्रिमूर्ति से रिसाव में कमी; पहल योजना में एलपीजी सब्सिडी सीधे खाते में; पीएम गति शक्ति; परिणाम-आधारित बजट |
संस्थागत | एफ़आरबीएम अधिनियम; ऋण-जीडीपी को मुख्य लक्ष्य बनाना; जीएसटी परिषद व वित्त आयोग से सहकारी संघवाद |
क. विनिवेश और परिसंपत्ति मुद्रीकरण
निवेश एवं सार्वजनिक परिसंपत्ति प्रबंधन विभाग (DIPAM) केंद्रीय सार्वजनिक उपक्रमों में सरकारी हिस्सेदारी के प्रबंधन और विनिवेश का नोडल विभाग है। विनिवेश के प्रमुख मार्ग:
मार्ग | अर्थ / उदाहरण |
रणनीतिक विनिवेश (Strategic Disinvestment) | सरकारी हिस्सेदारी 50% से नीचे और प्रबंधन नियंत्रण निजी क्षेत्र को — गैर-रणनीतिक क्षेत्रों में; उदाहरण एयर इंडिया |
अल्पांश हिस्सेदारी बिक्री (Minority Stake Sale) | नियंत्रण सरकार के पास रहते हुए कुछ शेयर बेचना — आरंभिक सार्वजनिक निर्गम, अनुवर्ती निर्गम, बिक्री की पेशकश (Offer for Sale) |
विनिमय-व्यापारित कोष (ETF) | कई उपक्रमों के शेयरों को एक कोष में — सीपीएसई ईटीएफ और भारत-22 ईटीएफ |
पूँजी पुनर्गठन | लाभांश नीति, शेयर पुनर्ख़रीद (Buyback), बोनस शेयर से सरकार को नकदी |
परिसंपत्ति मुद्रीकरण (Asset Monetisation) | स्वामित्व बेचे बिना सड़क, बिजली लाइन, स्टेशन, निष्क्रिय भूमि आदि को पट्टे पर देकर राजस्व — राष्ट्रीय मुद्रीकरण पाइपलाइन |
📖 पीछे की कहानी — एयर इंडिया की घर वापसी 1932 में जे.आर.डी. टाटा ने टाटा एयरलाइंस शुरू की — पहली उड़ान में ख़ुद विमान उड़ाकर कराची से बंबई डाक पहुँचाई। आज़ादी के बाद यह एयर इंडिया बनी और 1953 में राष्ट्रीयकरण हुआ। दशकों बाद एयर इंडिया भारी घाटे और कर्ज़ में डूब गई। अक्टूबर 2021 में रणनीतिक विनिवेश में टाटा समूह की कंपनी की लगभग ₹18,000 करोड़ की बोली सफल रही और 27 जनवरी 2022 को एयरलाइन औपचारिक रूप से टाटा को सौंप दी गई — 69 वर्ष बाद "महाराजा" अपने पुराने घर लौटा। यह रणनीतिक विनिवेश का सबसे चर्चित उदाहरण है। |
📊 विनिवेश एवं मुद्रीकरण — नवीनतम आँकड़े 1. 2025-26 — विनिवेश से संशोधित अनुमान लगभग ₹33,837 करोड़ (बजट अनुमान ₹47,000 करोड़ था)। 2. 2026-27 — विनिवेश व परिसंपत्ति मुद्रीकरण का लक्ष्य ₹80,000 करोड़; अगस्त 2026 के अंत तक लगभग 78% (₹62,124 करोड़) प्राप्त। 3. राष्ट्रीय मुद्रीकरण पाइपलाइन 2.0 — फ़रवरी 2026 में शुरू; 2025-26 से 2029-30 के लिए ₹16.72 लाख करोड़ की संभावना। पहली पाइपलाइन (₹6 लाख करोड़) का लगभग 90% हासिल हुआ। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. राजकोषीय समेकन — घाटा व ऋण घटाकर वित्त को टिकाऊ बनाना। 2. रणनीतिक विनिवेश — हिस्सा 50% से नीचे + प्रबंधन नियंत्रण निजी को (एयर इंडिया, 2022)। 3. 2026-27 विनिवेश व मुद्रीकरण लक्ष्य ₹80,000 करोड़; मुद्रीकरण पाइपलाइन 2.0 — ₹16.72 लाख करोड़। |
10. एफ़आरबीएम अधिनियम एवं एन.के. सिंह समिति (FRBM Act & N.K. Singh Committee)
राजकोषीय उत्तरदायित्व एवं बजट प्रबंधन अधिनियम (Fiscal Responsibility and Budget Management Act) संसद ने अगस्त 2003 में पारित किया और यह 5 जुलाई 2004 से लागू हुआ। इसका उद्देश्य राजकोषीय अनुशासन को क़ानूनी रूप देना है — घाटा घटाना, ऋण को टिकाऊ स्तर पर रखना और बजट को पारदर्शी बनाना। यह अधिनियम केंद्र सरकार पर लागू है; 12वें वित्त आयोग की सिफ़ारिश पर राज्यों ने अपने-अपने राजकोषीय उत्तरदायित्व अधिनियम बनाए (अधिकांश, जैसे राजस्थान, ने 2005 में)।
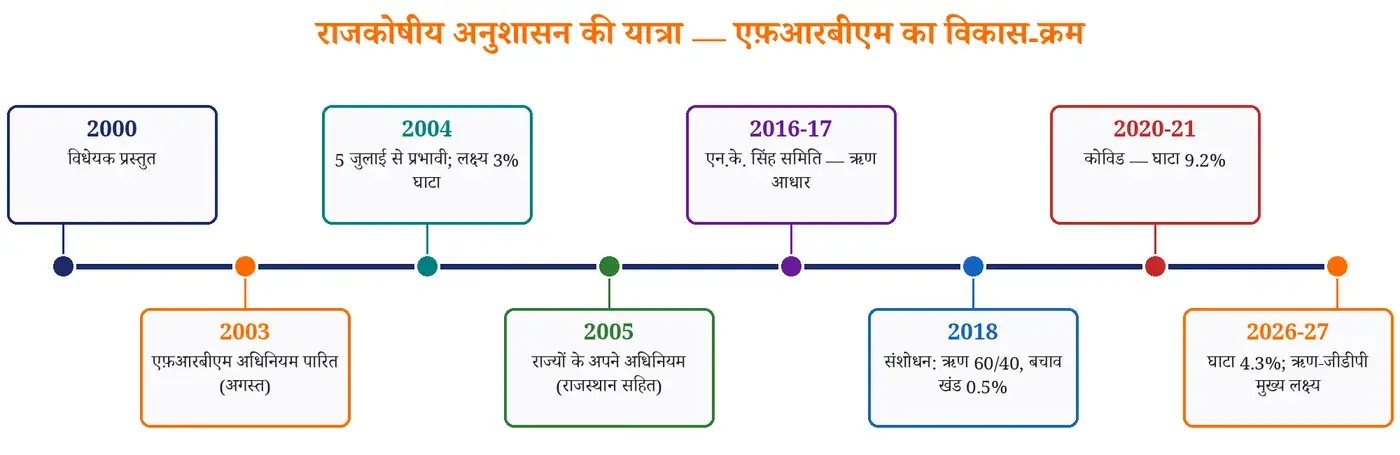 चित्र 11: एफ़आरबीएम का विकास-क्रम — 2000 के विधेयक से 2026-27 के ऋण-आधारित लक्ष्य तक |
क. उद्देश्य
1. राजकोषीय घाटा घटाना — मूल लक्ष्य 2008-09 तक जीडीपी का 3%।
2. राजस्व घाटा समाप्त करना — मूल लक्ष्य 2008-09 तक शून्य, ताकि उधार केवल परिसंपत्ति निर्माण में लगे।
3. ऋण का विवेकपूर्ण प्रबंधन — सार्वजनिक ऋण को जीडीपी के सुरक्षित अनुपात तक सीमित रखना।
4. अंतर-पीढ़ीगत समता (Intergenerational Equity) — आज का चालू ख़र्च आज की आय से; भावी पीढ़ी पर ऋण का बोझ नहीं।
5. पारदर्शिता — संसद में हर वर्ष नियत विवरण प्रस्तुत करना।
6. मौद्रिक-राजकोषीय अलगाव — रिज़र्व बैंक द्वारा सरकारी प्रतिभूतियों की प्राथमिक बाज़ार में ख़रीद पर रोक (अपवाद स्थितियों को छोड़कर)।
ख. बजट के साथ प्रस्तुत तीन विवरण
विवरण | क्या बताता है |
मध्यम अवधि राजकोषीय नीति विवरण (Medium-term Fiscal Policy Statement) | प्रमुख राजकोषीय संकेतकों के अगले तीन वर्षों के "रोलिंग" लक्ष्य और उनके पीछे की धारणाएँ |
राजकोषीय नीति रणनीति विवरण (Fiscal Policy Strategy Statement) | आगामी वर्ष की कर, व्यय, उधार व सब्सिडी से जुड़ी प्राथमिकताएँ और लक्ष्यों के अनुरूपता |
समष्टि-आर्थिक रूपरेखा विवरण (Macro-economic Framework Statement) | जीडीपी संवृद्धि, बाह्य क्षेत्र संतुलन, महँगाई आदि का आकलन जिन पर बजट के अनुमान टिके हैं |
ग. एन.के. सिंह समिति (एफ़आरबीएम समीक्षा समिति)
लक्ष्य बार-बार टलते रहे — 2003 के बाद 3% का लक्ष्य केवल 2007-08 में (घाटा लगभग 2.5%) पूरा हुआ, फिर 2008 के वैश्विक संकट में राजकोषीय प्रोत्साहन हेतु छोड़ना पड़ा। इसलिए मई 2016 में एन.के. सिंह की अध्यक्षता में पाँच सदस्यीय समीक्षा समिति बनी, जिसने जनवरी 2017 में रिपोर्ट दी।
सिफ़ारिश | विवरण |
ऋण को मुख्य लक्ष्य (Debt Anchor) | सामान्य सरकारी ऋण जीडीपी का 60% — केंद्र 40%, राज्य 20% (2023 तक) |
राजकोषीय घाटा | मार्च 2020 तक 3%, फिर 2022-23 तक 2.5% |
राजस्व घाटा | हर वर्ष लगभग 0.25 प्रतिशत अंक घटाकर 2022-23 तक 0.8% |
बचाव खंड (Escape Clause) | राष्ट्रीय सुरक्षा, युद्ध, राष्ट्रीय आपदा, कृषि संकट या बड़े संरचनात्मक सुधार पर लक्ष्य से अधिकतम 0.5% विचलन; अगले वर्ष से वापसी |
उछाल खंड (Buoyancy Clause) | यदि संवृद्धि अपेक्षा से बहुत तेज़ हो तो घाटा लक्ष्य से भी नीचे लाना |
राजकोषीय परिषद (Fiscal Council) | सरकार के अनुमानों की स्वतंत्र जाँच हेतु परिषद — अभी तक गठित नहीं |
घ. 2018 संशोधन और आज के लक्ष्य
◆ वित्त अधिनियम 2018 से एफ़आरबीएम में बदलाव — सामान्य सरकारी ऋण 60% और केंद्र का ऋण 40% (2024-25 तक); राजकोषीय घाटा 31 मार्च 2021 तक 3%; राजस्व घाटा लक्ष्य हटाया गया।
◆ बचाव खंड — धारा 4(2): राष्ट्रीय सुरक्षा/युद्ध, राष्ट्रीय आपदा, कृषि का पतन, संरचनात्मक सुधारों का राजकोषीय असर, या वास्तविक उत्पादन वृद्धि पिछली चार तिमाहियों के औसत से कम से कम 3 प्रतिशत अंक नीचे गिरने पर अधिकतम 0.5% विचलन।
◆ कोविड-19: केंद्र का घाटा 2020-21 में 9.2% तक गया; राज्यों की उधार-सीमा 2020-21 में जीएसडीपी के 3% से बढ़ाकर 5% की गई (अतिरिक्त 2% का बड़ा भाग सुधारों की शर्तों से जुड़ा)।
◆ नया ढाँचा (2026-27 से): हर वर्ष एक निश्चित घाटा-संख्या के बजाय ऋण-जीडीपी अनुपात को मुख्य लक्ष्य बनाया गया — केंद्र का ऋण 31 मार्च 2031 तक जीडीपी का 50±1%; बजट 2026-27 में यह 55.6% अनुमानित (2025-26 संशोधित अनुमान 56.1%)।
💡 क्या आप जानते हैं? अपने-अपने राजकोषीय उत्तरदायित्व क़ानून बनाने वाले शुरुआती राज्यों में कर्नाटक (2002) सबसे पहला था। |
📘 आसान परिभाषा: बचाव खंड (Escape Clause) |
📚 परिभाषा: एफ़आरबीएम में दिया गया वह प्रावधान जो असाधारण परिस्थितियों में सरकार को राजकोषीय लक्ष्य से सीमित (0.5% तक) और अस्थायी विचलन की छूट देता है। |
✅ आसान भाषा में: नियम सख़्त हैं, पर आपातकाल में थोड़ी ढील की "आपात खिड़की" रखी गई है। 🏠 उदाहरण: घर का नियम है कि उधार नहीं लेंगे — पर परिवार में कोई बीमार पड़ जाए तो इलाज के लिए थोड़ा उधार लेना मंज़ूर है, और हालात सुधरते ही लौटाना होगा। |
संकेतक | केंद्र | राज्य |
राजकोषीय घाटा | मूल लक्ष्य 3%; 2025-26 में 4.4% (वास्तविक); 2026-27 में 4.3%; 16वें वित्त आयोग का सुझाव — 2030-31 तक 3.5% | जीएसडीपी का 3% (15वें वित्त आयोग के काल में 2021-22 से 2024-25 तक विद्युत क्षेत्र सुधार से जुड़ी अतिरिक्त 0.5% छूट); 16वाँ आयोग — 3%, कोई अतिरिक्त खिड़की नहीं |
ऋण | एन.के. सिंह समिति: 40%; अब लक्ष्य — 2030-31 तक 50±1% | एन.के. सिंह समिति: कुल 20%; वास्तविक सीमाएँ राज्यों के अपने अधिनियमों में अलग-अलग |
राजस्व घाटा | 2018 संशोधन में औपचारिक लक्ष्य हटाया; 2026-27 में 1.5% | अधिकांश राज्य अधिनियमों में शून्य का लक्ष्य |
⚠️ ध्यान दें — दो अलग 0.5% एफ़आरबीएम अधिनियम 2003 केवल केंद्र पर लागू है; राज्यों के लिए उनके अपने राजकोषीय उत्तरदायित्व अधिनियम हैं। राज्यों की उधार-सीमा अनुच्छेद 293 के तहत केंद्र की सहमति और वित्त आयोग के सुझाए मार्ग से तय होती है। राज्यों की "अतिरिक्त 0.5%" उधारी विद्युत क्षेत्र सुधारों से जुड़ी थी, जबकि "0.5% विचलन" वाला बचाव खंड केंद्र के एफ़आरबीएम का प्रावधान है — दोनों को मिलाना ग़लत है। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. एफ़आरबीएम — पारित अगस्त 2003, लागू 5 जुलाई 2004; केवल केंद्र पर। 2. एन.के. सिंह समिति (2016-17) — सामान्य सरकारी ऋण 60% (केंद्र 40, राज्य 20); बचाव खंड 0.5%। 3. 2018 संशोधन — राजस्व घाटा लक्ष्य हटाया। 4. नया लक्ष्य — केंद्र का ऋण 31 मार्च 2031 तक 50±1%। |
11. सार्वजनिक ऋण एवं कुल देयताएँ (Public Debt & Total Liabilities)
सार्वजनिक ऋण (Public Debt) वह उधार है जो सरकार अपने व्यय और घाटे की पूर्ति के लिए लेती है। संवैधानिक आधार — अनुच्छेद 292 (संचित निधि की ज़मानत पर केंद्र का उधार, संसद द्वारा तय सीमा में) और अनुच्छेद 293 (राज्यों का उधार; केंद्र का कर्ज़ बकाया हो तो नए उधार हेतु केंद्र की सहमति)। घरेलू बचत का बड़ा हिस्सा सरकारी प्रतिभूतियों, लघु बचत और भविष्य निधि के ज़रिए सरकार तक पहुँचता है।
क. सरकार की कुल देयताएँ — तीन भाग
भाग | घटक |
सार्वजनिक ऋण (संचित निधि पर) | आंतरिक ऋण — विपणन-योग्य (दिनांकित प्रतिभूतियाँ, ट्रेज़री बिल, नकद प्रबंधन बिल) और गैर-विपणन-योग्य (राष्ट्रीय लघु बचत कोष को जारी प्रतिभूतियाँ, विशेष प्रतिभूतियाँ); बाह्य ऋण |
लोक लेखा देयताएँ (अनुच्छेद 266(2)) | लघु बचत, भविष्य निधि, आरक्षित निधियाँ व जमा राशियाँ |
बजटेतर संसाधन (Extra-Budgetary Resources) | सरकार की ओर से सार्वजनिक उपक्रमों द्वारा जुटाए ऋण (जैसे खाद्य निगम, विशेष बॉन्ड) — घाटे में नहीं दिखते पर वास्तविक देयता |
🏠 आंतरिक ऋण (कुल का 95% से अधिक) | 🌍 बाह्य ऋण (कुल का लगभग 5%) |
◆ दिनांकित प्रतिभूतियाँ — 5 से 40 वर्ष तक; सबसे बड़ा घटक; नीलामी से जारी ◆ ट्रेज़री बिल — 91, 182, 364 दिन; 14-दिवसीय मध्यवर्ती ट्रेज़री बिल राज्यों के अधिशेष नकद हेतु ◆ नकद प्रबंधन बिल — 91 दिन से कम, अस्थायी नकदी-अंतर हेतु ◆ अर्थोपाय अग्रिम (Ways and Means Advances) — रिज़र्व बैंक से अस्थायी सुविधा ◆ राष्ट्रीय लघु बचत कोष — डाकघर बचत, पीपीएफ़, किसान विकास पत्र, सुकन्या समृद्धि ◆ विशेष प्रतिभूतियाँ — बैंक पुनर्पूँजीकरण बॉन्ड, तेल कंपनियों को तेल बॉन्ड | ◆ बहुपक्षीय — विश्व बैंक (अंतर्राष्ट्रीय पुनर्निर्माण एवं विकास बैंक व अंतर्राष्ट्रीय विकास संघ), एशियाई विकास बैंक, एशियाई अवसंरचना निवेश बैंक, नव विकास बैंक ◆ द्विपक्षीय — जापान की अंतर्राष्ट्रीय सहयोग एजेंसी, जर्मनी का केएफ़डब्ल्यू ◆ अंतर्राष्ट्रीय मुद्रा कोष — विशेष आहरण अधिकार आवंटन ◆ संप्रभु बाह्य ऋण लगभग पूरा आधिकारिक व रियायती स्रोतों से |
ख. भारत के सार्वजनिक ऋण की विशेषताएँ
◆ घरेलू मुद्रा में — 95% से अधिक ऋण रुपये में; विनिमय-दर जोखिम बहुत कम।
◆ दीर्घ परिपक्वता — दिनांकित प्रतिभूतियों की भारित औसत परिपक्वता 11 वर्ष से अधिक; बार-बार पुनर्वित्त का दबाव नहीं।
◆ स्थिर ब्याज दर पर अधिकांश ऋण — ब्याज दरों के उतार-चढ़ाव से सुरक्षा।
◆ कमज़ोरी — ऊँचा ब्याज-बोझ: 2026-27 में ब्याज भुगतान लगभग ₹14.04 लाख करोड़, यानी राजस्व प्राप्तियों का लगभग 40%।
📘 आसान परिभाषा: ऋण धारणीयता (Debt Sustainability) |
📚 परिभाषा: वह स्थिति जिसमें सरकार बिना डिफ़ॉल्ट, अत्यधिक कर वृद्धि या मुद्रा छापे अपने ऋण का ब्याज और मूलधन चुकाती रहे और ऋण-जीडीपी अनुपात स्थिर रहे या घटे। मुख्य नियम — यदि अर्थव्यवस्था की सांकेतिक वृद्धि दर (g) ऋण पर ब्याज दर (r) से अधिक हो और प्राथमिक घाटा छोटा हो, तो ऋण-जीडीपी अनुपात अपने-आप घटता है। |
✅ आसान भाषा में: कर्ज़ कितना है, इससे ज़्यादा ज़रूरी यह है कि कमाई कर्ज़ के ब्याज से तेज़ बढ़ रही है या नहीं। 🏠 उदाहरण: जैसे किसी की तनख़्वाह हर साल 10% बढ़े और होम-लोन पर ब्याज 7% हो — कर्ज़ बड़ा दिखे तब भी वह आराम से चुकता जाएगा; पर तनख़्वाह 5% बढ़े तो वही कर्ज़ भारी पड़ेगा। |
📊 ऋण के आँकड़े — नवीनतम आँकड़े 1. केंद्र का ऋण-जीडीपी अनुपात — 2025-26 संशोधित अनुमान 56.1%, बजट 2026-27 55.6%; लक्ष्य 2030-31 तक 50±1%। 2. केंद्र + राज्यों का संयुक्त (सामान्य सरकारी) ऋण — कोविड वर्ष 2020-21 में लगभग 88-89% के शिखर पर; 16वें वित्त आयोग के अनुमान से 2026-27 में लगभग 77% और 2030-31 तक लगभग 73%। 3. राज्यों का संयुक्त सकल राजकोषीय घाटा — 2024-25 में जीडीपी का लगभग 3.3%। |
ग. ऋण घटाने की रणनीति
1. भाजक प्रभाव — उच्च गुणवत्ता वाले पूँजीगत व्यय से जीडीपी तेज़ी से बढ़े, तो ऋण-जीडीपी अपने-आप घटता है।
2. कर आधार का विस्तार — जीएसटी सुधार, प्रत्यक्ष कर सरलीकरण, डिजिटलीकरण।
3. गैर-कर राजस्व — उपक्रमों व रिज़र्व बैंक का लाभांश, परिसंपत्ति मुद्रीकरण।
4. व्यय की गुणवत्ता — प्रत्यक्ष लाभ अंतरण से रिसाव रोकना, अनुत्पादक राजस्व व्यय पर नियंत्रण, प्राथमिक घाटे को शून्य की ओर ले जाना।
5. ऋण की बनावट — घरेलू मुद्रा में लंबी अवधि का ऋण, ताकि पुनर्वित्त और मुद्रा-अवमूल्यन का जोखिम न रहे।
घ. सार्वजनिक ऋण प्रबंधन प्रकोष्ठ
सार्वजनिक ऋण प्रबंधन प्रकोष्ठ (Public Debt Management Cell) 2016 में आर्थिक कार्य विभाग के बजट प्रभाग में एक अंतरिम व्यवस्था के रूप में बना। लक्ष्य — भविष्य में एक स्वायत्त, वैधानिक सार्वजनिक ऋण प्रबंधन एजेंसी। यह बाज़ार उधार योजना, बॉन्ड जारी करने का कैलेंडर, नकद शेष प्रबंधन और ऋण-लागत न्यूनतम रखने पर परामर्श देता है। तर्क — अभी सरकार का ऋण प्रबंधक रिज़र्व बैंक है, जो ब्याज दर भी तय करता है; ऋण प्रबंधन को मौद्रिक नीति से अलग करने से हितों का टकराव समाप्त होता है और केंद्रीय बैंक की स्वतंत्रता मज़बूत होती है।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. उधार — केंद्र 292, राज्य 293। 2. भारत का ऋण — 95% से अधिक घरेलू मुद्रा में, लंबी परिपक्वता (11+ वर्ष), स्थिर ब्याज। 3. केंद्र का ऋण-जीडीपी 2026-27 में 55.6%; ब्याज ~₹14.04 लाख करोड़ (राजस्व प्राप्तियों का ~40%)। 4. सार्वजनिक ऋण प्रबंधन प्रकोष्ठ — 2016 (अंतरिम)। |
12. कराधान के सिद्धांत एवं अवधारणाएँ (Principles & Concepts of Taxation)
कर (Tax) सरकार द्वारा वसूला जाने वाला अनिवार्य भुगतान है, जिसके बदले करदाता को कोई प्रत्यक्ष, विशिष्ट सेवा देने का वादा नहीं होता। अनुच्छेद 265 कहता है कि विधि के प्राधिकार के बिना न कोई कर लगाया जाएगा, न वसूला जाएगा — इसीलिए आयकर अधिनियम, जीएसटी अधिनियम जैसे क़ानून बनाए जाते हैं। करों का सबसे बुनियादी वर्गीकरण प्रत्यक्ष और अप्रत्यक्ष है, जिसका आधार है — कर का बोझ अंततः किस पर पड़ता है।
क. कराघात, करापात और बोझ का खिसकना
◆ कराघात (Impact of Tax) — कर का प्रारंभिक, क़ानूनी दायित्व जिस व्यक्ति पर है, वह कर जमा करता है।
◆ करापात (Incidence of Tax) — कर का अंतिम, वास्तविक मौद्रिक बोझ जो व्यक्ति उठाता है।
◆ प्रत्यक्ष कर में कराघात और करापात एक ही व्यक्ति पर; अप्रत्यक्ष कर में कराघात विक्रेता/उत्पादक पर और करापात अंतिम उपभोक्ता पर।
❝ "हर राज्य की प्रजा को अपनी-अपनी क्षमता के अनुपात में सरकार के संचालन में योगदान देना चाहिए।" (The subjects of every state ought to contribute towards the support of the government, in proportion to their respective abilities.) (— एडम स्मिथ (1776)) |
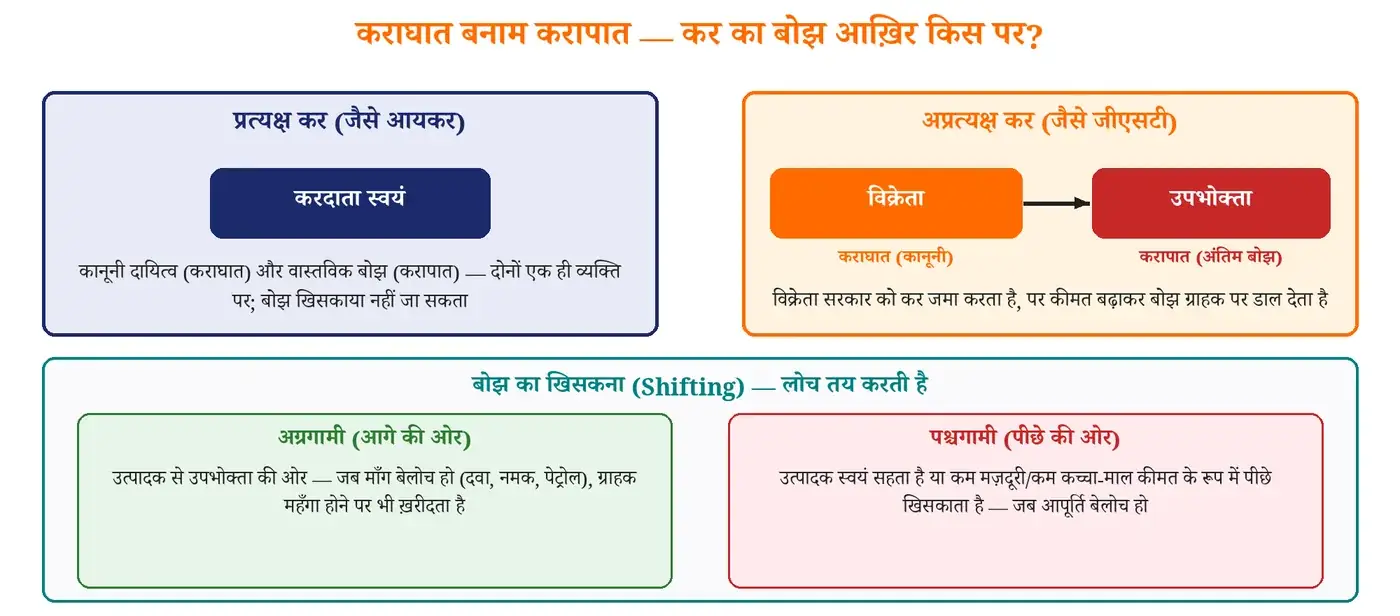 चित्र 12: कराघात बनाम करापात और कर-बोझ का अग्रगामी व पश्चगामी खिसकना |
◆ कर-बोझ का खिसकना (Shifting of Tax Burden) — अग्रगामी (कीमत बढ़ाकर उपभोक्ता पर) या पश्चगामी (कम मज़दूरी, कम लाभ, कम कच्चा-माल कीमत के रूप में उत्पादन के साधनों पर)। बोझ किस पर कितना पड़ेगा, यह माँग और आपूर्ति की सापेक्ष कीमत-लोच पर निर्भर है — जिस पक्ष की लोच कम है, वह अधिक बोझ उठाता है।
⚠️ ध्यान दें — कराघात और करापात मानक हिंदी पारिभाषिक शब्दावली में कराघात (Impact) का अर्थ प्रारंभिक/क़ानूनी दायित्व और करापात (Incidence) का अर्थ अंतिम/वास्तविक बोझ है। कुछ सामग्री में ये दोनों शब्द उलटे लिखे मिलते हैं — इसलिए लिखते समय हिंदी शब्द के साथ अंग्रेज़ी शब्द कोष्ठक में अवश्य लिखें, ताकि अर्थ स्पष्ट रहे। |
ख. कर-दर के आधार पर कर के प्रकार
प्रकार | अर्थ | उदाहरण |
प्रगतिशील (Progressive) | आय बढ़ने पर कर की दर भी बढ़ती है; आय-समानता को बढ़ावा | भारत का आयकर (5% से 30% तक स्लैब) |
आनुपातिक (Proportional) | हर आय स्तर पर समान दर | निगम कर की एक निश्चित दर |
प्रतिगामी (Regressive) | आय के अनुपात में गरीब पर अधिक बोझ — क्योंकि अमीर-गरीब समान वस्तु पर समान कर देते हैं | अधिकांश अप्रत्यक्ष कर, जैसे नमक या माचिस पर कर |
अवरोही (Degressive) | एक सीमा तक दर बढ़ती है, फिर स्थिर हो जाती है | ऊँची आय पर अधिकतम दर तय |
📖 पीछे की कहानी — नमक, दांडी और प्रतिगामी कर अंग्रेज़ी शासन में नमक पर कर लगता था और नमक बनाने पर सरकार का एकाधिकार था। अमीर हो या ग़रीब — हर व्यक्ति लगभग बराबर नमक खाता है, इसलिए यह कर ग़रीब की आय का कहीं बड़ा हिस्सा ले लेता था — यानी पूरी तरह प्रतिगामी कर। 12 मार्च 1930 को महात्मा गांधी ने साबरमती आश्रम से दांडी तक लगभग 390 किमी की यात्रा शुरू की और 6 अप्रैल 1930 को समुद्र-तट पर नमक बनाकर क़ानून तोड़ा। एक कर के विरोध ने पूरे देश को सविनय अवज्ञा आंदोलन में जोड़ दिया — कर की न्यायसंगतता का सबसे बड़ा ऐतिहासिक पाठ। |
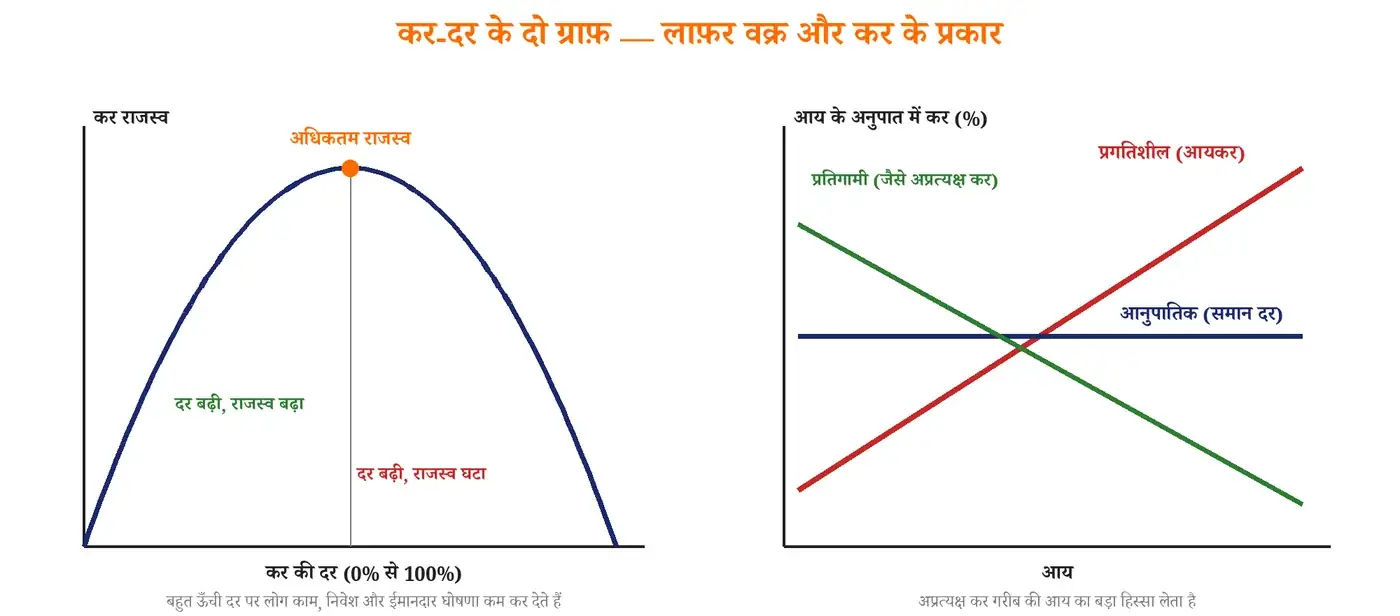 चित्र 13: लाफ़र वक्र और प्रगतिशील, आनुपातिक व प्रतिगामी कर का ग्राफ़ |
◆ लाफ़र वक्र (Laffer Curve) — अर्थशास्त्री आर्थर लाफ़र के नाम पर; कर दर और कर राजस्व के बीच उल्टे-यू जैसा संबंध। एक बिंदु के बाद दर बढ़ाने पर राजस्व घटने लगता है, क्योंकि ऊँचा कर काम, निवेश और ईमानदार आय-घोषणा को हतोत्साहित करता है। 2019 में निगम कर की दर घटाने के पीछे यही तर्क था — कम दर, बड़ा आधार।
ग. एडम स्मिथ के कराधान के चार सिद्धांत
सिद्धांत | अर्थ | आज का उदाहरण |
समता (Equity) | हर नागरिक अपनी कर-भुगतान क्षमता के अनुपात में योगदान दे — अमीर अधिक, गरीब कम | प्रगतिशील आयकर; ₹12 लाख तक आय पर शून्य कर |
निश्चितता (Certainty) | कर की राशि, भुगतान का समय और तरीका स्पष्ट व पहले से ज्ञात हो; मनमानी न हो | भूतलक्षी (पिछली तारीख़ से) कर का अंत, 2021 |
सुविधा (Convenience) | कर ऐसे समय और ढंग से लिया जाए जो करदाता के लिए सुविधाजनक हो | ऑनलाइन रिटर्न, स्रोत पर कटौती, पहले से भरे फ़ॉर्म |
मितव्ययिता (Economy) | कर वसूलने की लागत, वसूले गए राजस्व की तुलना में न्यूनतम हो | डिजिटल व फ़ेसलेस कर-प्रशासन |
घ. कर-लोच और कर-उत्प्लावकता
🧮 दो महत्वपूर्ण अनुपात कर-लोच (Tax Elasticity) = कर राजस्व में % परिवर्तन ÷ कर-दर (या कर-आधार) में % परिवर्तन कर-उत्प्लावकता (Tax Buoyancy) = कर राजस्व में % परिवर्तन ÷ जीडीपी में % परिवर्तन |
📘 आसान परिभाषा: कर-उत्प्लावकता (Tax Buoyancy) |
📚 परिभाषा: राष्ट्रीय आय (जीडीपी) में परिवर्तन के प्रति कर राजस्व की प्रतिक्रियाशीलता; दर-परिवर्तन और आधार-विस्तार दोनों का संयुक्त असर इसमें शामिल होता है। |
✅ आसान भाषा में: अर्थव्यवस्था 10% बढ़ी और कर 12% बढ़ा, तो उत्प्लावकता 1.2 — यानी कर, अर्थव्यवस्था से तेज़ दौड़ रहा है। 🏠 उदाहरण: दुकान की बिक्री 10% बढ़ी पर गल्ले की कमाई 15% बढ़ गई — मतलब सिर्फ़ बिक्री नहीं, हिसाब-किताब भी सुधरा। |
उत्प्लावकता 1 से अधिक होना अच्छा संकेत है — इसका अर्थ है कर-अनुपालन और कर-आधार बढ़ रहे हैं। कर-लोच केवल दर या आधार के बदलाव का असर मापती है, जबकि उत्प्लावकता में नीतिगत बदलाव (नई दरें, नए कर) का असर भी शामिल होता है।
ङ. अधिभार और उपकर
➕ अधिभार (Surcharge) | 🎯 उपकर (Cess) |
◆ "कर पर कर" — देय कर की राशि पर अतिरिक्त प्रतिशत ◆ अनुच्छेद 271 के तहत केवल केंद्र के लिए ◆ कोई निर्धारित उद्देश्य आवश्यक नहीं ◆ उदाहरण: ऊँची आय वाले व्यक्तियों व कंपनियों पर आयकर अधिभार | ◆ किसी विशिष्ट उद्देश्य के लिए; गणना "कर + अधिभार" पर ◆ प्रत्यक्ष व अप्रत्यक्ष दोनों करों पर ◆ उदाहरण: आयकर पर 4% स्वास्थ्य एवं शिक्षा उपकर; पेट्रोल-डीज़ल पर सड़क एवं अवसंरचना उपकर; कृषि अवसंरचना एवं विकास उपकर ◆ राशि पहले संचित निधि में, फिर उद्देश्य-विशेष कोष में |
क्यों महत्वपूर्ण? उपकर और अधिभार विभाज्य पूल का हिस्सा नहीं होते, इसलिए इनकी आय राज्यों के साथ साझा नहीं होती। 2026-27 के बजट अनुमान में उपकर व अधिभार मिलकर लगभग ₹6.3 लाख करोड़ हैं — सकल कर राजस्व का लगभग 14%। राज्यों की शिकायत है कि इनका बढ़ता हिस्सा उनके वास्तविक हिस्से को घटाता है।
च. कुछ विशेष कर
◆ पिगोवियन कर (Pigouvian Tax) — अर्थशास्त्री ए.सी. पिगू के नाम पर; नकारात्मक बाह्यता (प्रदूषण, तंबाकू, शराब) पैदा करने वाली गतिविधियों पर ऊँचा कर, ताकि समाज की लागत वसूली जाए। जीएसटी 2.0 की 40% दर इसी सोच का उदाहरण है।
◆ प्रकल्पित कराधान (Presumptive Taxation) — छोटे व्यापारी, डॉक्टर, वकील जैसे स्व-नियोजित लोगों पर वास्तविक हिसाब के बजाय अनुमानित आय (कारोबार का निश्चित प्रतिशत) पर कर; अनुपालन सरल।
◆ टोबिन कर (Tobin Tax) — अर्थशास्त्री जेम्स टोबिन का सुझाव; मुद्रा-विनिमय के अल्पकालिक सट्टा लेन-देन पर छोटा कर, ताकि बाज़ार में अस्थिरता घटे।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. प्रत्यक्ष कर — कराघात व करापात एक ही व्यक्ति पर; अप्रत्यक्ष — अलग-अलग। 2. प्रगतिशील (आयकर), आनुपातिक, प्रतिगामी (अधिकांश अप्रत्यक्ष कर), अवरोही। 3. एडम स्मिथ के सिद्धांत — समता, निश्चितता, सुविधा, मितव्ययिता; लाफ़र वक्र — कम दर, बड़ा आधार। 4. उपकर-अधिभार विभाज्य पूल से बाहर; अधिभार — अनुच्छेद 271। |
💡 क्या आप जानते हैं? कर-जीडीपी अनुपात विकसित देशों में प्रायः 30-40% तक होता है, जबकि भारत में केंद्र व राज्यों को मिलाकर लगभग 18%। |
13. प्रत्यक्ष कर एवं नया आयकर अधिनियम (Direct Taxes & New Income-tax Act)
प्रत्यक्ष कर व्यक्ति या संस्था की आय या संपत्ति पर लगता है और उसका बोझ किसी और पर नहीं खिसकाया जा सकता। यह प्रगतिशील या आनुपातिक हो सकता है। केंद्र में इसका प्रशासन केंद्रीय प्रत्यक्ष कर बोर्ड (Central Board of Direct Taxes) करता है, जो केंद्रीय राजस्व बोर्ड अधिनियम, 1963 के तहत बना।
स्तर | प्रमुख प्रत्यक्ष कर |
केंद्र | आयकर (कृषि आय को छोड़कर); निगम कर; न्यूनतम वैकल्पिक कर; पूँजीगत लाभ कर; प्रतिभूति लेनदेन कर; वस्तु लेनदेन कर |
राज्य | कृषि आय पर कर; पेशेवर कर (डॉक्टर, वकील, सनदी लेखाकार आदि पर); भू-राजस्व; स्टांप एवं पंजीकरण शुल्क; नगरीय क्षेत्रों में संपत्ति कर (स्थानीय निकायों द्वारा) |
क. निगम कर और न्यूनतम वैकल्पिक कर
कंपनी का प्रकार | मूल दर |
नई घरेलू विनिर्माण कंपनियाँ (1 अक्टूबर 2019 के बाद स्थापित और 31 मार्च 2024 तक उत्पादन आरंभ करने वाली) | 15% |
अन्य घरेलू कंपनियाँ (रियायती व्यवस्था, छूट छोड़ने पर) | 22% |
विदेशी कंपनियाँ | 35% |
◆ न्यूनतम वैकल्पिक कर (Minimum Alternate Tax) — 1987 में "शून्य-कर कंपनियों" पर अंकुश हेतु शुरू; जो कंपनियाँ छूटों से अपना कर-योग्य लाभ शून्य दिखा देती हैं, उन्हें बही-लाभ पर न्यूनतम कर देना होता है। बजट 2026-27 में दर 15% से घटाकर 14% की गई और इसे अंतिम कर बनाया गया।
◆ पूँजीगत लाभ कर (Capital Gains Tax) — शेयर, बॉन्ड, मकान, आभासी डिजिटल परिसंपत्ति आदि बेचने पर हुए लाभ पर; अल्पकालिक पूँजीगत लाभ की दर दीर्घकालिक से अधिक। इंडेक्सेशन — लाभ को महँगाई के अनुसार समायोजित करना।
◆ प्रतिभूति लेनदेन कर (Securities Transaction Tax) — शेयर बाज़ार के लेन-देन पर; बजट 2026-27 में वायदा पर 0.02% से 0.05% और विकल्प (ऑप्शन) पर 0.1% से 0.15% — अत्यधिक सट्टेबाज़ी पर अंकुश हेतु।
ख. आयकर — नई कर व्यवस्था (2026-27)
कुल आय (₹) | कर दर |
4 लाख तक | शून्य |
4 से 8 लाख | 5% |
8 से 12 लाख | 10% |
12 से 16 लाख | 15% |
16 से 20 लाख | 20% |
20 से 24 लाख | 25% |
24 लाख से अधिक | 30% |
🔎 तालिका से क्या समझें: यह सीमांत दर की तालिका है — 30% कर पूरी आय पर नहीं, केवल ₹24 लाख से ऊपर वाले हिस्से पर लगता है; उससे नीचे का हर हिस्सा अपनी-अपनी दर से। इसीलिए ₹25 लाख कमाने वाले का औसत कर 30% से काफ़ी कम होता है। साथ में ₹12 लाख तक की पूरी छूट ने आयकर को और प्रगतिशील बनाया।
◆ छूट (Rebate) — ₹12 लाख तक की आय पर पूरा कर (अधिकतम ₹60,000) माफ़; वेतनभोगियों को ₹75,000 की मानक कटौती भी, अतः ₹12.75 लाख तक शून्य कर। नई व्यवस्था 2023-24 से डिफ़ॉल्ट है; पुरानी व्यवस्था (छूटों व कटौतियों वाली) विकल्प के रूप में।
◆ बजट 2026-27 में स्लैब या दरों में कोई बदलाव नहीं हुआ।
ग. आयकर अधिनियम, 2025
छह दशक पुराने आयकर अधिनियम, 1961 की जगह नया आयकर अधिनियम, 2025 संसद ने अगस्त 2025 में पारित किया (राष्ट्रपति की स्वीकृति 21 अगस्त 2025) और यह 1 अप्रैल 2026 से लागू है। उद्देश्य — कानूनी भाषा सरल करना, अप्रचलित प्रावधान और जटिल छूटें हटाना, मुक़दमेबाज़ी घटाना, अनुपालन को डिजिटल व करदाता-अनुकूल बनाना और स्वैच्छिक अनुपालन से कर-आधार बढ़ाना। "पिछला वर्ष" और "निर्धारण वर्ष" की दो अवधारणाओं की जगह अब एक सरल "कर वर्ष" (Tax Year) है। इसकी नींव अरबिंद मोदी कार्यबल (2017) की नई प्रत्यक्ष कर संहिता की सिफ़ारिशों में है।
⚠️ ध्यान दें — नाम पर ध्यान नए क़ानून का सही नाम आयकर अधिनियम, 2025 है (लागू 1 अप्रैल 2026 से) — इसे "आयकर अधिनियम 2026" या "प्रत्यक्ष कर संहिता" लिखना ग़लत है। |
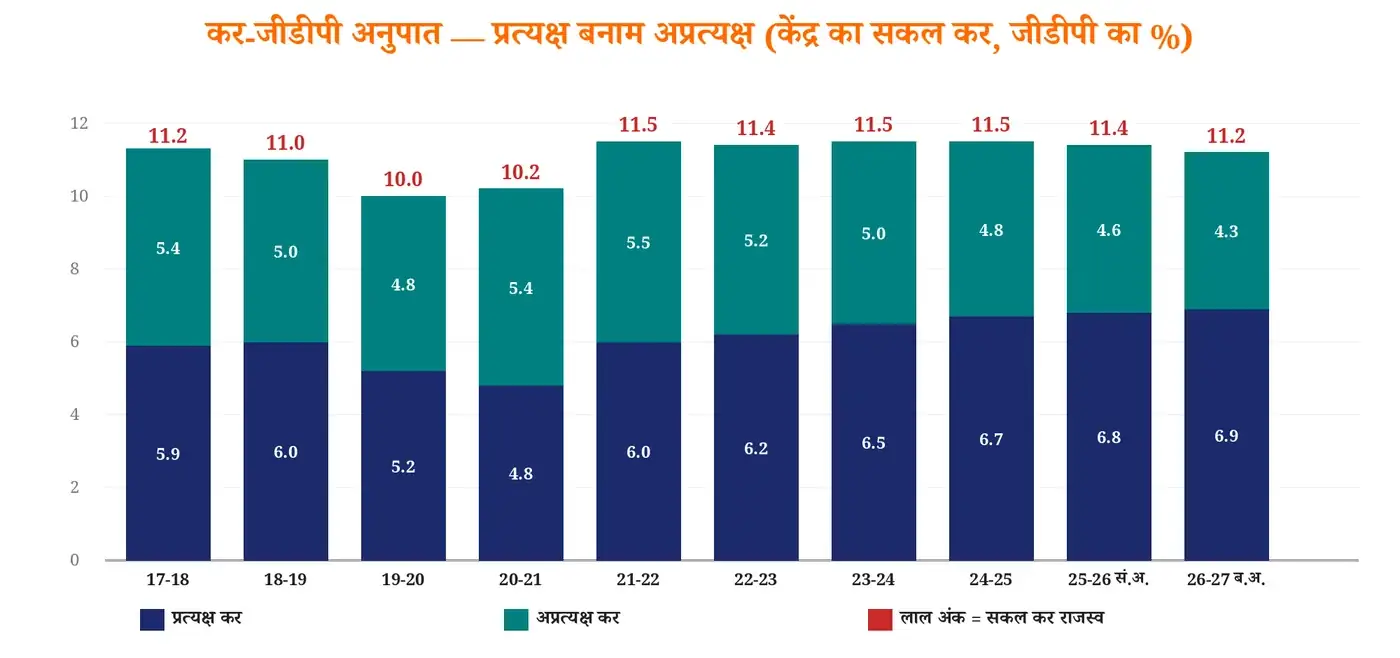 चित्र 14: केंद्र का कर-जीडीपी अनुपात — प्रत्यक्ष व अप्रत्यक्ष कर (2017-18 से 2026-27) |
📊 प्रत्यक्ष कर — नवीनतम आँकड़े 1. वित्त वर्ष 2025-26 — सकल प्रत्यक्ष कर संग्रह ₹28.11 लाख करोड़; रिफ़ंड के बाद शुद्ध ₹23.40 लाख करोड़ (लगभग 5% वृद्धि)। 2. प्रत्यक्ष कर-जीडीपी अनुपात — 2023-24 में 6.64% (24 वर्षों में सर्वाधिक); बजट 2026-27 में लगभग 6.9%; अप्रत्यक्ष कर लगभग 4.3%। 3. केंद्र का सकल कर-जीडीपी अनुपात — बजट 2026-27 में 11.2%; सकल कर राजस्व लगभग ₹44 लाख करोड़। 4. रुझान — कर राजस्व में प्रत्यक्ष करों का हिस्सा लगातार बढ़कर लगभग 60% हुआ; 2020-21 में आख़िरी बार अप्रत्यक्ष कर प्रत्यक्ष से अधिक थे। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. केंद्रीय प्रत्यक्ष कर बोर्ड — 1963। 2. निगम कर — 22%, नई विनिर्माण कंपनियाँ 15% (सितंबर 2019); न्यूनतम वैकल्पिक कर 15% → 14%। 3. नई कर व्यवस्था — ₹12 लाख तक शून्य (वेतनभोगी ₹12.75 लाख); सर्वोच्च दर 30% (₹24 लाख से ऊपर)। 4. आयकर अधिनियम, 2025 — 1 अप्रैल 2026 से; "कर वर्ष"। |
14. अप्रत्यक्ष कर एवं वस्तु एवं सेवा कर (Indirect Taxes & GST)
अप्रत्यक्ष कर वस्तुओं और सेवाओं के उपभोग पर लगता है; सरकार को कर विक्रेता देता है, पर बोझ कीमत के ज़रिए उपभोक्ता पर चला जाता है। केंद्र में इसका प्रशासन केंद्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड (Central Board of Indirect Taxes and Customs) करता है।
स्तर | प्रमुख अप्रत्यक्ष कर |
केंद्र | जीएसटी (केंद्रीय व एकीकृत); सीमा शुल्क (आयात-निर्यात पर); केंद्रीय उत्पाद शुल्क (पेट्रोलियम उत्पाद, तंबाकू पर); केंद्रीय बिक्री कर (जीएसटी से बाहर की वस्तुओं की अंतर-राज्य बिक्री पर) |
राज्य | जीएसटी (राज्य); पेट्रोल-डीज़ल व मानव उपभोग की शराब पर मूल्य वर्धित कर; शराब पर राज्य उत्पाद शुल्क; बिजली शुल्क; वाहनों पर पथ कर |
विशेषता | प्रत्यक्ष कर | अप्रत्यक्ष कर |
बोझ का खिसकना | नहीं खिसकता | कीमत के ज़रिए उपभोक्ता पर |
प्रकृति | प्रगतिशील | प्रतिगामी |
लचीलापन | अपेक्षाकृत अधिक | अपेक्षाकृत कम |
निश्चितता | अधिक — करदाता जानता है कितना देना है | कम — उपभोग पर निर्भर |
संग्रह की सुगमता | कम सुगम, बचने की गुंजाइश अधिक | अधिक सुगम, कीमत में शामिल |
महँगाई पर असर | माँग घटाकर महँगाई रोकने में सहायक | कीमतें बढ़ाकर महँगाई बढ़ा सकता है |
उदाहरण | आयकर, निगम कर, प्रतिभूति लेनदेन कर | जीएसटी, सीमा शुल्क, उत्पाद शुल्क |
क. पेट्रोल की कीमत में किसका कितना कर? (उदाहरण — जयपुर, जून 2026)
मद | ₹ प्रति लीटर |
तेल कंपनी का मूल मूल्य + डीलर कमीशन (54.57 + 3.62) | 58.19 |
केंद्रीय उत्पाद शुल्क कुल (मूल 1.40 + विशेष अतिरिक्त 13 + कृषि अवसंरचना एवं विकास उपकर 2.50 + सड़क एवं अवसंरचना उपकर 5) | 21.90 |
राज्य मूल्य वर्धित कर (29.04%, ₹80.09 पर) | 23.26 |
राज्य सड़क विकास उपकर | 1.50 |
अंतिम खुदरा कीमत | 104.85 |
निष्कर्ष — अंतिम कीमत का लगभग 44% (₹46.66) कर है, जिसमें केंद्र और राज्य दोनों का हिस्सा है। पेट्रोल-डीज़ल अभी जीएसटी के दायरे से बाहर हैं, इसलिए हर राज्य में इनकी कीमत अलग होती है।
ख. वस्तु एवं सेवा कर — मूल बातें
वस्तु एवं सेवा कर (Goods and Services Tax) एक व्यापक, बहु-चरणीय, गंतव्य-आधारित (उपभोग-आधारित) अप्रत्यक्ष कर है, जो हर मूल्य-संवर्धन पर लगता है और अंतिम उपभोग के राज्य को राजस्व देता है। यह 1 जुलाई 2017 से लागू है — "एक राष्ट्र, एक कर, एक बाज़ार"। इसकी सिफ़ारिश सबसे पहले विजय केलकर की अध्यक्षता वाले एफ़आरबीएम क्रियान्वयन कार्यबल (2004) ने की थी; संविधान (101वाँ संशोधन) अधिनियम, 2016 (अधिसूचना 8 सितंबर 2016) ने इसकी संवैधानिक नींव रखी।
संवैधानिक प्रावधान | विषय |
अनुच्छेद 246क | संसद और राज्य विधानमंडल — दोनों को जीएसटी पर क़ानून बनाने की समवर्ती शक्ति |
अनुच्छेद 269क | अंतर-राज्य आपूर्ति पर एकीकृत जीएसटी — केंद्र वसूलता है, फिर केंद्र-राज्य में बँटता है |
अनुच्छेद 270 | केंद्रीय जीएसटी सहित केंद्र के कर विभाज्य पूल में — वित्त आयोग की सिफ़ारिश से राज्यों से साझा |
अनुच्छेद 279क | जीएसटी परिषद का गठन |
अनुच्छेद 366(12क) | जीएसटी की परिभाषा — मानव उपभोग की मादक शराब को छोड़कर |
◆ दोहरा जीएसटी (Dual GST) — राज्य के भीतर आपूर्ति पर केंद्र का केंद्रीय जीएसटी और राज्य का राज्य जीएसटी (केंद्रशासित प्रदेशों में संघ राज्य क्षेत्र जीएसटी) साथ-साथ; अंतर-राज्य आपूर्ति व आयात पर एकीकृत जीएसटी।
📖 पीछे की कहानी — आधी रात का जीएसटी 30 जून 2017 की रात संसद के केंद्रीय कक्ष में विशेष सत्र हुआ और ठीक रात 12 बजे घंटी बजाकर जीएसटी लागू किया गया — इससे पहले इसी कक्ष में ऐसे आधी रात के सत्र स्वतंत्रता (1947) और उसकी रजत, स्वर्ण जयंती पर हुए थे। विचार की यात्रा लंबी थी — 2004 में कार्यबल की सिफ़ारिश, 2006-07 के बजट में घोषणा, 2011 में पहला संविधान संशोधन विधेयक (जो पारित नहीं हुआ), और अंततः 2016 में 101वाँ संशोधन। लगभग 13 वर्ष की बहस के बाद 17 कर और 13 उपकर एक कर में समा गए। |
◆ समाहित कर — केंद्र के: केंद्रीय उत्पाद शुल्क (कुछ को छोड़कर), सेवा कर, अतिरिक्त सीमा शुल्क, केंद्रीय बिक्री कर; राज्यों के: मूल्य वर्धित कर, प्रवेश कर व चुंगी, मनोरंजन कर, विलासिता कर, लॉटरी-सट्टे पर कर, विज्ञापन कर — कुल मिलाकर 17 कर और 13 उपकर जीएसटी में विलीन।
◆ जीएसटी से बाहर — मानव उपभोग की शराब; पाँच पेट्रोलियम उत्पाद (कच्चा तेल, पेट्रोल, डीज़ल, विमान ईंधन, प्राकृतिक गैस — परिषद की सिफ़ारिश तक); बिजली; स्टांप शुल्क; वाहन पथ कर।
ग. इनपुट टैक्स क्रेडिट — "कर पर कर" का अंत
📘 आसान परिभाषा: इनपुट टैक्स क्रेडिट (Input Tax Credit) |
📚 परिभाषा: किसी व्यापारी ने कच्चे माल/सेवाओं की ख़रीद पर जो जीएसटी चुकाया, उसे अपनी बिक्री पर देय जीएसटी में से घटा लेने की सुविधा। |
✅ आसान भाषा में: हर चरण पर केवल उतने मूल्य पर कर, जितना उस चरण में जोड़ा गया — पहले चुकाया कर दोबारा नहीं लगता। 🏠 उदाहरण: रिले दौड़ में हर धावक केवल अपना हिस्सा दौड़ता है, पूरी दूरी दोबारा नहीं — वैसे ही हर व्यापारी केवल अपने जोड़े मूल्य पर कर देता है। |
💡 क्या आप जानते हैं? जीएसटी लागू करने वाला पहला देश फ़्रांस (1954) था — आज 160 से अधिक देशों में किसी न किसी रूप में जीएसटी/वैट है। |
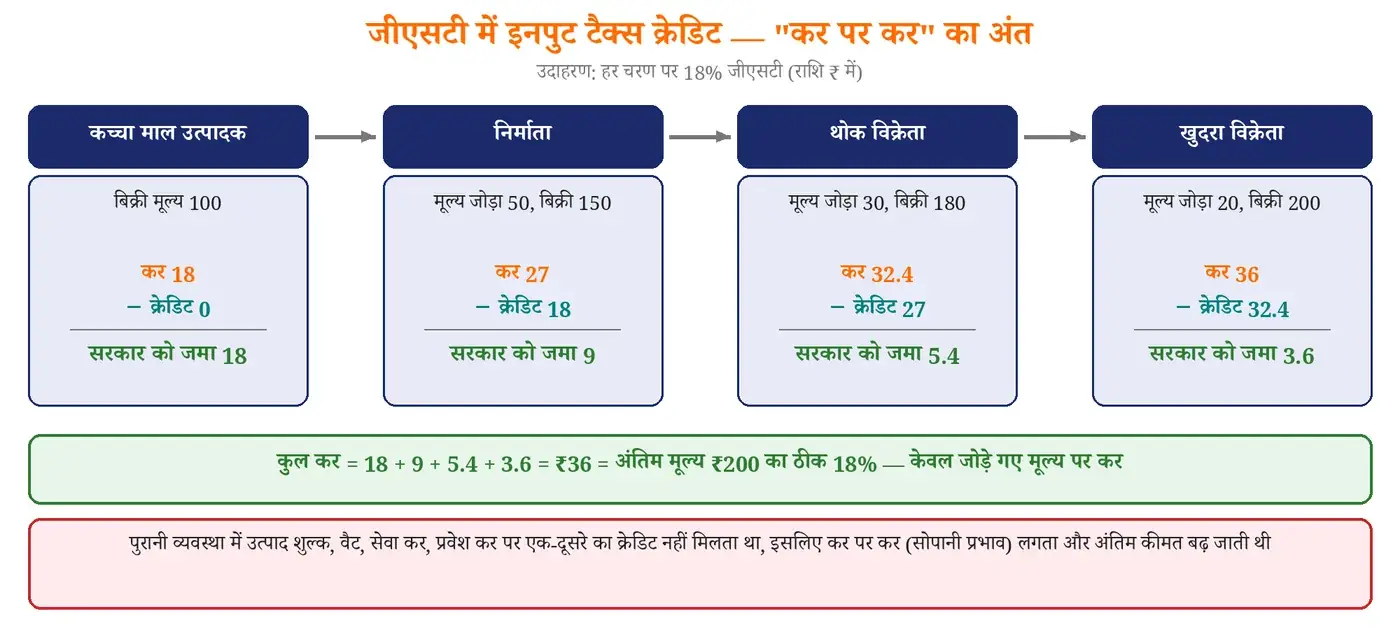 चित्र 15: इनपुट टैक्स क्रेडिट का उदाहरण — चार चरणों में कुल कर अंतिम मूल्य का ठीक 18% |
घ. जीएसटी की प्रक्रियाएँ
◆ रिवर्स चार्ज प्रणाली (Reverse Charge Mechanism) — कुछ मामलों में (जैसे अपंजीकृत आपूर्तिकर्ता से ख़रीद) कर चुकाने की ज़िम्मेदारी विक्रेता के बजाय ख़रीदार की।
◆ कंपोज़िशन योजना — छोटे करदाताओं (वस्तुओं में ₹1.5 करोड़ तक वार्षिक कारोबार) के लिए कारोबार पर निश्चित कम दर; इनपुट टैक्स क्रेडिट नहीं, पर अनुपालन आसान। छोटे करदाताओं हेतु त्रैमासिक रिटर्न-मासिक भुगतान की व्यवस्था भी है।
◆ ई-वे बिल — ₹50,000 से अधिक मूल्य के माल की ढुलाई हेतु अनिवार्य इलेक्ट्रॉनिक दस्तावेज़; उल्लंघन पर ₹10,000 या बचाए गए कर (जो अधिक हो) का दंड। ई-इनवॉइसिंग से बिलों का वास्तविक समय में मिलान।
◆ जीएसटी पहचान संख्या — 15 अंकों की अक्षर-अंकीय संख्या: पहले 2 अंक राज्य कोड, अगले 10 पैन, 13वाँ उसी पैन पर राज्य में इकाई संख्या, 14वाँ डिफ़ॉल्ट अक्षर, 15वाँ जाँच-अंक। हर राज्य में अलग पंजीकरण।
◆ जीएसटी नेटवर्क (GSTN) — कंपनी अधिनियम के तहत गैर-लाभकारी कंपनी; स्वामित्व केंद्र 50%, सभी राज्य मिलकर 50%; पंजीकरण, रिटर्न और भुगतान का डिजिटल पोर्टल चलाती है।
ङ. जीएसटी परिषद
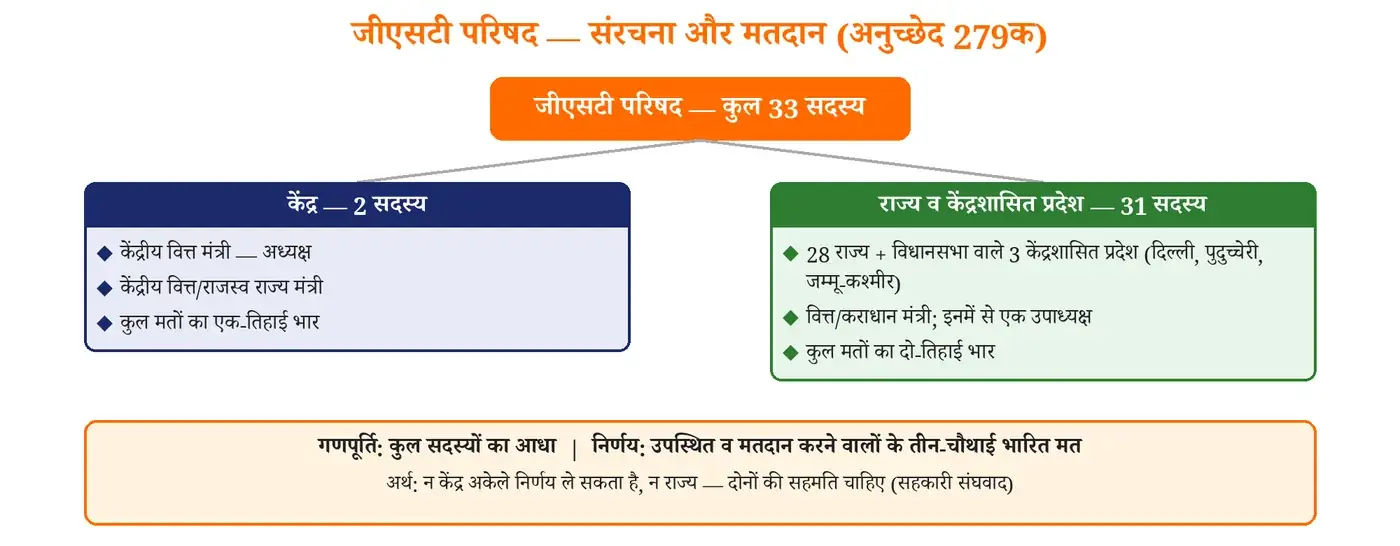 चित्र 16: जीएसटी परिषद की संरचना और भारित मतदान व्यवस्था |
परिषद कर-दरों, छूटों, सीमाओं और विवाद-समाधान की सिफ़ारिश करती है। 3 सितंबर 2025 को हुई 56वीं बैठक ने जीएसटी 2.0 सुधार तय किए; 57वीं बैठक अक्टूबर 2026 में प्रस्तावित है।
⚠️ ध्यान दें — परिषद की सिफ़ारिशें मोहित मिनरल्स मामला (मई 2022) में सर्वोच्च न्यायालय ने कहा कि जीएसटी परिषद की सिफ़ारिशें केंद्र और राज्यों पर बाध्यकारी नहीं, बल्कि प्रेरक हैं — क्योंकि संसद और विधानमंडल दोनों को जीएसटी पर क़ानून बनाने की समान शक्ति है। |
च. वस्तु एवं सेवा कर अपीलीय न्यायाधिकरण
वस्तु एवं सेवा कर अपीलीय न्यायाधिकरण (Goods and Services Tax Appellate Tribunal) केंद्रीय जीएसटी अधिनियम की धारा 109 के तहत बना दूसरा अपीलीय प्राधिकरण है — एक वैधानिक, अर्ध-न्यायिक निकाय। इसका औपचारिक शुभारंभ 24 सितंबर 2025 को हुआ। पहले अपीलीय प्राधिकरण के आदेश से असंतुष्ट करदाता यहाँ जाते हैं; इससे उच्च न्यायालयों का बोझ घटेगा। भावना — "एक राष्ट्र, निष्पक्षता और निश्चितता के लिए एक मंच"।
पहलू | विवरण |
प्रधान पीठ | नई दिल्ली — अध्यक्ष: सर्वोच्च न्यायालय के (वर्तमान/पूर्व) न्यायाधीश या उच्च न्यायालय के मुख्य न्यायाधीश; पहले अध्यक्ष न्यायमूर्ति (से.नि.) संजय कुमार मिश्र |
राज्य पीठें | 31 राज्य पीठें, लगभग 45 स्थानों पर |
हर पीठ की संरचना | 2 न्यायिक सदस्य + 1 तकनीकी सदस्य (केंद्र) + 1 तकनीकी सदस्य (राज्य) |
योग्यता | न्यायिक — उच्च न्यायालय न्यायाधीश या 10 वर्ष अनुभवी ज़िला न्यायाधीश; तकनीकी — अप्रत्यक्ष कर प्रशासन में कम से कम 15 वर्ष का अनुभव |
कार्यकाल | 4 वर्ष (आयु-सीमा के अधीन) |
छ. जीएसटी क्षतिपूर्ति उपकर का अंत
जीएसटी लागू करते समय राज्यों को आश्वासन दिया गया था कि पाँच वर्ष (2017-2022) तक उनके राजस्व में 14% वार्षिक वृद्धि से कम होने पर भरपाई होगी; इसके लिए विलासिता व अहितकर वस्तुओं पर क्षतिपूर्ति उपकर लगा। कोविड काल में राज्यों को दिए गए ऋण चुकाने हेतु यह उपकर आगे बढ़ाया गया, और 1 फ़रवरी 2026 को पूरी तरह समाप्त हुआ। इसकी जगह तंबाकू पर केंद्रीय उत्पाद शुल्क (संशोधन) अधिनियम, 2025 से अतिरिक्त शुल्क और पान मसाला पर स्वास्थ्य सुरक्षा से राष्ट्रीय सुरक्षा उपकर अधिनियम, 2025 के तहत उपकर लगाया गया।
📊 जीएसटी संग्रह — नवीनतम आँकड़े 1. वित्त वर्ष 2025-26 — सकल जीएसटी संग्रह ₹22.27 लाख करोड़ (लगभग 8.3% वृद्धि)। 2. अप्रैल 2026 — ₹2.43 लाख करोड़, अब तक का सर्वाधिक मासिक संग्रह। 3. अगस्त 2026 — लगभग ₹2.0 लाख करोड़; अप्रैल-अगस्त 2026 का सकल संग्रह ₹10.43 लाख करोड़ (लगभग 11% वृद्धि)। 4. करदाता — 2017 के लगभग 70 लाख से बढ़कर 1.5 करोड़ से अधिक। |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. जीएसटी — 1 जुलाई 2017; 101वाँ संशोधन (2016); गंतव्य-आधारित। 2. 246क (समवर्ती शक्ति), 269क (एकीकृत जीएसटी), 279क (परिषद)। 3. बाहर — मानव उपभोग की शराब, 5 पेट्रोलियम उत्पाद, बिजली। 4. मोहित मिनरल्स (2022) — परिषद की सिफ़ारिशें प्रेरक, बाध्यकारी नहीं; अपीलीय न्यायाधिकरण — 24 सितंबर 2025। |
15. जीएसटी 2.0 सुधार (GST 2.0 Reforms)
जीएसटी परिषद की 56वीं बैठक (3 सितंबर 2025, नई दिल्ली) में "अगली पीढ़ी के जीएसटी सुधार" तय हुए, जो 22 सितंबर 2025 से लागू हुए। चार मुख्य स्लैब (5%, 12%, 18%, 28%) की जगह मुख्यतः दो स्लैब — 5% (मेरिट दर) और 18% (मानक दर) — तथा विलासिता व अहितकर वस्तुओं के लिए 40% की विशेष दर रखी गई; 12% और 28% के स्लैब समाप्त हुए। अनुमानित शुद्ध राजस्व प्रभाव लगभग ₹48,000 करोड़ (2023-24 के उपभोग के आधार पर) आँका गया, जिसकी भरपाई बढ़ते उपभोग और अनुपालन से होने की उम्मीद है।
दर | प्रमुख वस्तुएँ/सेवाएँ (उदाहरण) |
शून्य (0%) | अति-उच्च तापित दूध, भारतीय रोटियाँ, पनीर (पैकेज्ड), कुछ जीवनरक्षक दवाएँ, व्यक्तिगत जीवन व स्वास्थ्य बीमा, कॉपी-पेंसिल जैसी स्टेशनरी |
3% (विशेष) | सोना, चाँदी, प्लैटिनम, आभूषण (पहले जैसी दर) |
5% (मेरिट) | टूथपेस्ट, साबुन, शैम्पू, साइकिल, बर्तन; पैकेज्ड खाद्य (नमकीन, चॉकलेट, घी, मक्खन); दवाएँ व चिकित्सा उपकरण; ट्रैक्टर व कृषि मशीनरी; उर्वरक-इनपुट; हस्तशिल्प, खिलौने; ₹7,500 प्रतिदिन तक के होटल कमरे; सौर-पवन उपकरण |
18% (मानक) | छोटी कारें व 350 सीसी तक की मोटरसाइकिलें (28% से घटकर), तिपहिया, बस-ट्रक, एम्बुलेंस, सभी वाहन-पुर्ज़े; एसी, 32 इंच से बड़े टीवी, डिशवॉशर; सीमेंट; अधिकांश सेवाएँ |
40% (विशेष अवगुण दर) | बड़ी कारें, 350 सीसी से अधिक की मोटरसाइकिलें, निजी विमान, नौकाएँ; वातित शर्करायुक्त पेय; कैसीनो, सट्टा, लॉटरी; तंबाकू व पान मसाला (क्षतिपूर्ति उपकर समाप्त होने के बाद) |
🔎 तालिका से क्या समझें: नया ढाँचा एक सीधा तर्क मानता है — ज़रूरत की चीज़ें सस्ती (0% या 5%), सामान्य वस्तुएँ-सेवाएँ एक मानक दर पर (18%), और विलासिता व हानिकारक चीज़ें महँगी (40%)। सोना-चाँदी की 3% दर अलग इसलिए है ताकि ऊँची दर से तस्करी न बढ़े।
जीएसटी 2.0 का महत्व
◆ सरलता — कम स्लैब, वर्गीकरण के झगड़े और मुक़दमे कम।
◆ उल्टा शुल्क ढाँचा (Inverted Duty Structure) का सुधार — जब कच्चे माल पर कर तैयार माल से अधिक हो (जैसे वस्त्र उद्योग में इनपुट पर 12-18% और तैयार कपड़े पर 5%), तो पूँजी क्रेडिट में फँस जाती है; दरें संरेखित कर यह समस्या घटाई गई; ऐसे मामलों में स्वचालित अनंतिम रिफ़ंड।
◆ उपभोक्ता राहत और माँग — दैनिक उपयोग की वस्तुएँ, बीमा, वाहन सस्ते; वाहनों और कोयले पर उपकर हटाया गया।
◆ एमएसएमई व छोटे व्यापारी — सरल पंजीकरण, तेज़ रिफ़ंड, अनुपालन का बोझ कम।
◆ पिगोवियन तर्क — 40% दर अहितकर व विलासिता उपभोग पर, ताकि समाज की लागत वसूली जाए।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. जीएसटी 2.0 — 22 सितंबर 2025 से (56वीं बैठक, 3 सितंबर 2025)। 2. दरें — 5% (मेरिट), 18% (मानक), 40% (विशेष); 12% व 28% समाप्त; सोना 3%। 3. व्यक्तिगत जीवन व स्वास्थ्य बीमा — शून्य; उल्टा शुल्क ढाँचा सुधरा। |
16. भारत में कर सुधार एवं प्रवर्तन (Tax Reforms & Enforcement in India)
भारत में कर सुधारों की दिशा रही है — कम दरें, बड़ा आधार, सरल क़ानून, डिजिटल प्रशासन और करदाता पर भरोसा। आर्थिक समीक्षा 2025-26 ने हाल के सुधारों को तीन स्तंभों (तिपाई) के रूप में देखा — निगम कर सुधार (2019), व्यक्तिगत आयकर सुधार (2025) और जीएसटी 2.0।
समिति / पहल | वर्ष | प्रमुख सिफ़ारिश / उद्देश्य |
राजा चेलैया समिति | 1991 | दरें घटाकर आधार बढ़ाना (लाफ़र तर्क), मूल्य वर्धित कर की ओर बढ़ना, सीमा शुल्क घटाना, कर प्रणाली का सरलीकरण |
विजय केलकर कार्यबल (प्रत्यक्ष व अप्रत्यक्ष कर) | 2002 | छूटें घटाना, कर-आधार व्यापक करना, कर-प्रशासन का कंप्यूटरीकरण |
केलकर कार्यबल (एफ़आरबीएम क्रियान्वयन) | 2004 | देशव्यापी वस्तु एवं सेवा कर की पहली ठोस सिफ़ारिश |
पार्थसारथी शोम (कर प्रशासन सुधार आयोग) | 2013-14 | प्रत्यक्ष व अप्रत्यक्ष कर बोर्डों का एकीकरण, भूतलक्षी कर से बचना, करदाता सेवा |
अरबिंद मोदी कार्यबल | 2017 | आयकर अधिनियम 1961 की जगह नया प्रत्यक्ष कर क़ानून — आधार बना आयकर अधिनियम 2025 |
निगम कर में कटौती | सितंबर 2019 | घरेलू कंपनियों हेतु 22%, नई विनिर्माण कंपनियों हेतु 15% |
पारदर्शी कराधान — "ईमानदार का सम्मान" | अगस्त 2020 | फ़ेसलेस कर-निर्धारण, फ़ेसलेस अपील, करदाता अधिकार-पत्र |
भूतलक्षी कर का अंत | 2021 | कराधान क़ानून (संशोधन) अधिनियम से 2012 के भूतलक्षी प्रावधान वापस — कर निश्चितता |
विवाद से विश्वास योजना | 2020, 2024 | लंबित कर-मुक़दमों का समझौते से निपटारा |
डिजिटल व व्यवहार-आधारित पहलें
◆ नज (NUDGE) अभियान — आयकर विभाग का "गैर-दखलकारी डेटा उपयोग" — संदिग्ध लेन-देन पर छापे की जगह ईमेल/संदेश भेजकर स्वैच्छिक सुधार के लिए प्रेरित करना।
◆ ई-सहयोग — आयकर में बिना कार्यालय जाए ऑनलाइन स्पष्टीकरण; प्रोजेक्ट सक्षम — अप्रत्यक्ष कर बोर्ड की नई आईटी प्रणाली।
◆ दोहरा कराधान अपवंचन समझौते — 90 से अधिक देशों के साथ, ताकि एक ही आय पर दो देशों में कर न लगे।
◆ कर आधार की चुनौती — हर वर्ष लगभग 3 करोड़ भारतीय विदेश यात्रा करते हैं, पर आयकर चुकाने वालों की संख्या इससे काफ़ी कम है; पैन-आधार-बैंक खाता जोड़ने और लेन-देन-रिपोर्टिंग से आधार बढ़ाया जा रहा है।
आर्थिक अपराधों पर नियंत्रण
🔎 प्रवर्तन निदेशालय (Enforcement Directorate) | 🌐 वित्तीय कार्रवाई कार्यबल (FATF) |
◆ राजस्व विभाग के अधीन आर्थिक आसूचना व क़ानून-प्रवर्तन एजेंसी; स्थापना 1956, मुख्यालय नई दिल्ली ◆ धन शोधन निवारण अधिनियम, 2002 ◆ विदेशी मुद्रा प्रबंधन अधिनियम, 1999 ◆ भगोड़ा आर्थिक अपराधी अधिनियम, 2018 | ◆ जी-7 की पहल पर 1989 में बना अंतर-सरकारी निकाय; मुख्यालय पेरिस ◆ उद्देश्य — धन शोधन और आतंकी वित्तपोषण रोकने के वैश्विक मानक ◆ भारत 2010 से पूर्ण सदस्य ◆ "ग्रे सूची" (कड़ी निगरानी) और "ब्लैक सूची" (उच्च जोखिम) जारी करता है |
❝ "जैसे पका फल ही तोड़ा जाता है, वैसे ही राजस्व भी पकने पर ही वसूला जाए — कच्चा तोड़ने से स्रोत ही नष्ट हो जाता है।" (Revenue shall be collected as often as it becomes ripe; unripe collection injures its very source.) (— कौटिल्य, अर्थशास्त्र) |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. राजा चेलैया (1991), केलकर (2002, 2004), पार्थसारथी शोम (2013-14), अरबिंद मोदी (2017)। 2. फ़ेसलेस कर-निर्धारण (2020), भूतलक्षी कर का अंत (2021), विवाद से विश्वास। 3. प्रवर्तन निदेशालय — 1956; वित्तीय कार्रवाई कार्यबल — 1989, भारत सदस्य 2010। |
17. केंद्र-राज्य वित्तीय संबंध (Centre–State Fiscal Relations)
भारत में ऊर्ध्वाधर राजकोषीय असंतुलन (Vertical Fiscal Imbalance) है — कर लगाने की बड़ी शक्तियाँ (आयकर, निगम कर, सीमा शुल्क) केंद्र के पास हैं, जबकि शिक्षा, स्वास्थ्य, पुलिस, कृषि जैसे ख़र्चीले दायित्व मुख्यतः राज्यों के पास। इस अंतर को पाटने के लिए संविधान के भाग 12 (अनुच्छेद 264 से 293) में कर-बँटवारे और अनुदान की व्यवस्था है; सातवीं अनुसूची की संघ सूची और राज्य सूची बताती हैं कि कौन-सा कर कौन लगाएगा।
अनुच्छेद | प्रावधान |
268 | केंद्र द्वारा लगाए पर राज्यों द्वारा वसूले व रखे जाने वाले शुल्क (जैसे कुछ स्टांप शुल्क) |
269 / 269क | अंतर-राज्य व्यापार से जुड़े कर राज्यों को सौंपे जाते हैं; एकीकृत जीएसटी का केंद्र-राज्य बँटवारा |
270 | केंद्र द्वारा लगाए व वसूले करों का केंद्र और राज्यों में वितरण (विभाज्य पूल) |
271 | केंद्र के प्रयोजनों हेतु करों पर अधिभार — पूरी आय केंद्र की, राज्यों से साझा नहीं |
275 | ज़रूरतमंद राज्यों को संचित निधि से सांविधिक अनुदान (वित्त आयोग की सिफ़ारिश पर) |
280 | राष्ट्रपति द्वारा हर पाँच वर्ष (या पहले) वित्त आयोग का गठन |
282 | किसी भी सार्वजनिक प्रयोजन हेतु विवेकाधीन अनुदान — केंद्र प्रायोजित योजनाएँ इसी पर |
293 | राज्यों का उधार; केंद्र का कर्ज़ बकाया हो तो नए उधार हेतु केंद्र की सहमति |
243झ / 243म | राज्य वित्त आयोग — पंचायतों व नगरपालिकाओं के वित्त की समीक्षा |
क. केंद्र से राज्यों को धन के मार्ग
घटता क्रम — करों का हस्तांतरण (वित्त आयोग के फ़ॉर्मूले से) > केंद्र प्रायोजित योजनाएँ > वित्त आयोग के अनुदान > केंद्रीय क्षेत्र की योजनाएँ (राज्य में क्रियान्वयन) > पूँजीगत निवेश हेतु विशेष सहायता। 2026-27 में केंद्र से राज्यों को कुल लगभग ₹25.44 लाख करोड़ के संसाधन हस्तांतरित होने का अनुमान है।
❝ "राजा दिलीप प्रजा के कल्याण के लिए ही उनसे कर लेते थे — जैसे सूर्य हज़ार गुना बरसाकर लौटाने के लिए ही पृथ्वी से जल खींचता है।" (प्रजानामेव भूत्यर्थं स ताभ्यो बलिमग्रहीत्। सहस्रगुणमुत्स्रष्टुमादत्ते हि रसं रविः॥) (— कालिदास, रघुवंशम् (1.18)) |
ख. विवाद के प्रमुख मुद्दे
◆ उपकर व अधिभार का बढ़ता हिस्सा — ये विभाज्य पूल से बाहर हैं; इनका हिस्सा बढ़ने से राज्यों को मिलने वाला वास्तविक हिस्सा 41% से कम हो जाता है।
◆ क्षमता बनाम ज़रूरत — अधिक कर देने वाले (प्रायः दक्षिणी व पश्चिमी) राज्य कहते हैं कि "जनसंख्या" और "आय दूरी" को अधिक भार मिलने से उन्हें अपने योगदान की तुलना में कम वापस मिलता है; बेहतर जनसंख्या नियंत्रण की "सज़ा" का तर्क।
◆ जीएसटी क्षतिपूर्ति — 2022 में क्षतिपूर्ति अवधि समाप्त होने से राज्यों के राजस्व पर दबाव; बकाया भुगतान को लेकर विवाद।
◆ केंद्र प्रायोजित योजनाएँ — राज्य इनके डिज़ाइन व क्रियान्वयन में अधिक स्वायत्तता और लचीलापन चाहते हैं; राज्यों के हिस्से का बोझ (जैसे नई ग्रामीण रोज़गार योजना में राज्यों का 40% अंश) बढ़ने की शिकायत।
◆ उधार पर सीमाएँ — राज्यों की उधारी जीएसडीपी के 3% तक; बजटेतर उधार को भी सीमा में गिने जाने पर आपत्ति। कुछ राज्य (जैसे बिहार, आंध्र प्रदेश) विशेष श्रेणी राज्य का दर्जा माँगते रहे हैं।
ग. संबंध सुधारने के प्रयास
प्रयास | मुख्य बात |
सरकारिया आयोग (1983 में गठित, रिपोर्ट 1988) | राज्यों को अधिक वित्तीय शक्तियाँ; वित्त आयोग व योजना आयोग के बीच बेहतर तालमेल |
पुंछी आयोग (2007 में गठित, रिपोर्ट 2010) | उपकर-अधिभार घटाकर विभाज्य पूल बढ़ाना; व्यापक राजकोषीय विकेंद्रीकरण |
जीएसटी परिषद | केंद्र-राज्य सहमति से अप्रत्यक्ष कर नीति — सहकारी संघवाद का सबसे ठोस मंच |
नीति आयोग | सहकारी और प्रतिस्पर्धी संघवाद; राज्यों के सूचकांक व रैंकिंग |
पूँजीगत निवेश हेतु राज्यों को विशेष सहायता (अक्टूबर 2020 से) | अवसंरचना हेतु 50 वर्ष का ब्याज-मुक्त ऋण; एक हिस्सा अबद्ध, एक हिस्सा सुधारों से जुड़ा (बद्ध) |
समय पर धन जारी करना (Just-in-Time Release) | पूरी राशि पहले भेजने (क्रेडिट-पुश) के बजाय ख़र्च होते समय जारी करना (डेबिट-पुल) — निष्क्रिय शेष घटे, नकद प्रबंधन सुधरे |
एसएनए-स्पर्श (2023) | केंद्र प्रायोजित योजनाओं का धन सार्वजनिक वित्तीय प्रबंधन प्रणाली, राज्य की वित्तीय प्रणाली और रिज़र्व बैंक के ई-कुबेर से जुड़कर "ठीक समय पर" |
राजकोष एकल खाता (Treasury Single Account) | केंद्रीय क्षेत्र की योजनाओं हेतु; 2024-25 से ₹100 करोड़ या अधिक परिव्यय वाली सभी योजनाएँ इसके दायरे में |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. ऊर्ध्वाधर राजकोषीय असंतुलन — कर केंद्र के पास, ख़र्च राज्यों के पास। 2. भाग 12 — अनुच्छेद 264-293; सांविधिक अनुदान 275, विवेकाधीन 282। 3. सरकारिया (1983-88), पुंछी (2007-10); राज्यों को 50 वर्ष का ब्याज-मुक्त पूँजीगत ऋण। |
18. वित्त आयोग — 15वाँ एवं 16वाँ (Finance Commission — 15th & 16th)
वित्त आयोग (Finance Commission) अनुच्छेद 280 के तहत राष्ट्रपति द्वारा हर पाँच वर्ष (या आवश्यकता हो तो पहले) गठित अर्ध-न्यायिक संवैधानिक निकाय है। इसमें एक अध्यक्ष और चार सदस्य होते हैं; योग्यताएँ वित्त आयोग (विविध उपबंध) अधिनियम, 1951 में तय हैं। पहला वित्त आयोग 1951 में के.सी. नियोगी की अध्यक्षता में बना। इसकी सिफ़ारिशें परामर्शकारी होती हैं, पर परंपरा से प्रायः स्वीकार की जाती हैं — इसलिए इसे भारतीय संघवाद का "संतुलन चक्र" (Balancing Wheel) कहा जाता है।
क. वित्त आयोग के कार्य — अनुच्छेद 280(3)
1. ऊर्ध्वाधर हस्तांतरण — केंद्रीय करों की शुद्ध आय में से राज्यों का कुल हिस्सा कितना हो।
2. क्षैतिज हस्तांतरण — राज्यों का वह कुल हिस्सा आपस में किस फ़ॉर्मूले से बँटे।
3. सहायता अनुदान — अनुच्छेद 275 के तहत ज़रूरतमंद राज्यों को अनुदान के सिद्धांत।
4. स्थानीय निकाय — पंचायतों व नगरपालिकाओं के संसाधन बढ़ाने हेतु राज्य की संचित निधि को पूरक करने के उपाय।
5. राष्ट्रपति द्वारा सौंपा गया कोई अन्य विषय — जैसे आपदा प्रबंधन का वित्तपोषण, राजकोषीय समेकन का मार्ग।
📘 आसान परिभाषा: विभाज्य पूल (Divisible Pool) |
📚 परिभाषा: केंद्र के सकल कर राजस्व में से उपकर, अधिभार और कर-संग्रह की लागत घटाने पर बची वह राशि, जिसका एक निश्चित भाग वित्त आयोग की सिफ़ारिश से राज्यों में बँटता है। |
✅ आसान भाषा में: केंद्र की कुल कर-कमाई का वह "साझा थैला" जिसमें से 41% राज्यों को मिलता है। 🏠 उदाहरण: संयुक्त परिवार में बड़े भाई की कुल कमाई से पहले उसके निजी ख़र्च अलग किए जाते हैं, फिर बाक़ी "साझी रक़म" का तय हिस्सा छोटे भाइयों में बँटता है। |
📖 पीछे की कहानी — संघवाद का "संतुलन चक्र" भारत का संविधान बनाते समय सबसे बड़ा प्रश्न था — केंद्र मज़बूत हो, पर राज्य कमज़ोर न पड़ें। कर वसूलने के बड़े साधन केंद्र को मिले, इसलिए यह भी ज़रूरी था कि हर कुछ वर्ष में एक निष्पक्ष, स्वतंत्र संस्था तय करे कि राज्यों को कितना पैसा मिले। ऑस्ट्रेलिया के अनुदान आयोग जैसे उदाहरणों से प्रेरणा लेकर अनुच्छेद 280 में वित्त आयोग रखा गया। पहले आयोग (1951) से लेकर 16वें आयोग तक, यह संस्था हर पाँच वर्ष में केंद्र और राज्यों के बीच "पैसे का पुल" बनाती रही है। |
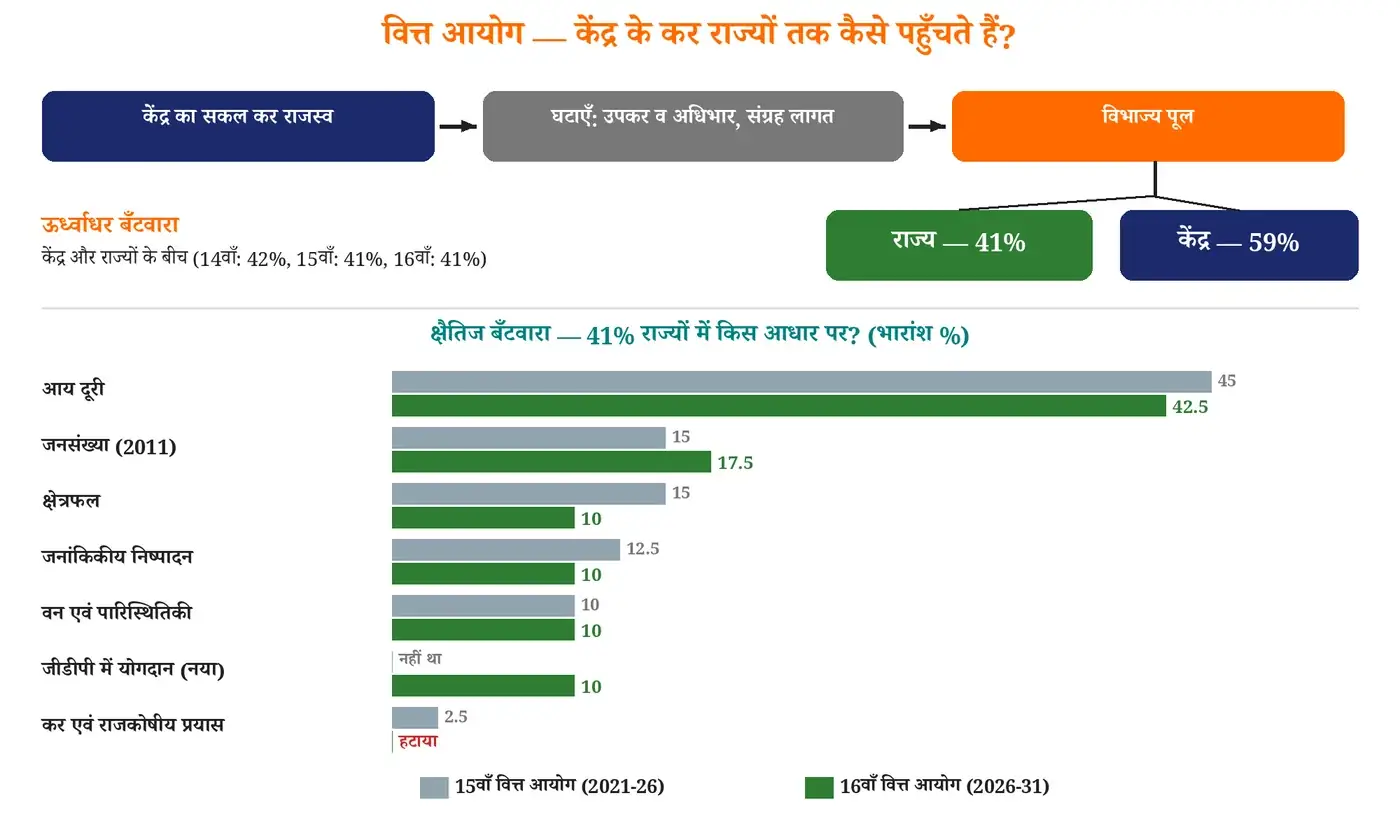 चित्र 17: ऊर्ध्वाधर और क्षैतिज हस्तांतरण — 15वें और 16वें वित्त आयोग के भारांश की तुलना |
ख. हाल के वित्त आयोग
आयोग | गठन | अध्यक्ष | अवधि | राज्यों का हिस्सा |
12वाँ | 2002 | सी. रंगराजन | 2005-10 | 30.5% |
13वाँ | 2007 | विजय एल. केलकर | 2010-15 | 32% |
14वाँ | 2013 | वाई.वी. रेड्डी | 2015-20 | 42% |
15वाँ | 27 नवंबर 2017 | एन.के. सिंह | 2020-21 व 2021-26 | 41% |
16वाँ | 31 दिसंबर 2023 | अरविंद पनगढ़िया | 2026-31 | 41% |
🔎 तालिका से क्या समझें: राज्यों का हिस्सा 30.5% से 42% तक की सबसे बड़ी छलाँग 14वें आयोग में आई, जब योजना आयोग समाप्त होने वाला था और राज्यों को "बँधी" योजनाओं की जगह "खुला" पैसा देने का फ़ैसला हुआ। उसके बाद 41% पर ठहराव है — राज्यों की 50% की माँग के बावजूद।
◆ 14वें वित्त आयोग ने राज्यों का हिस्सा 32% से बढ़ाकर 42% किया — अब तक की सबसे बड़ी छलाँग।
◆ 15वें वित्त आयोग ने इसे 41% किया — 1% की कमी नवगठित केंद्रशासित प्रदेशों जम्मू-कश्मीर व लद्दाख की ज़रूरतों के लिए।
ग. 15वाँ वित्त आयोग (2021-26) — मापदंड और अनुदान
मापदंड | भारांश | तर्क |
आय दूरी (Income Distance) | 45% | सबसे अधिक प्रति व्यक्ति आय वाले राज्य से दूरी — ग़रीब राज्यों को अधिक (समता) |
जनसंख्या (2011) | 15% | ज़रूरत का सीधा पैमाना; केवल 2011 की जनगणना |
क्षेत्रफल | 15% | बड़े राज्यों में सेवा पहुँचाने की अधिक लागत |
वन एवं पारिस्थितिकी | 10% | घने वन बचाने की "अवसर लागत" की भरपाई |
जनांकिकीय निष्पादन | 12.5% | कम प्रजनन दर वाले (विशेषकर दक्षिणी) राज्यों को पुरस्कार |
कर एवं राजकोषीय प्रयास | 2.5% | अपना कर जुटाने में अधिक प्रयास करने वाले राज्यों को पुरस्कार |
◆ हस्तांतरण-पश्चात राजस्व घाटा अनुदान (Post-Devolution Revenue Deficit Grants) — अनुच्छेद 275 के तहत; कर-हिस्सा मिलने के बाद भी जिन राज्यों का राजस्व खाता घाटे में रहे, उन्हें। घटता स्वरूप — 2021-22 में 17 राज्य, 2025-26 तक 6 राज्य। लाभार्थी — पूर्वोत्तर व पहाड़ी राज्य, केरल, पश्चिम बंगाल, पंजाब, आंध्र प्रदेश आदि।
◆ स्थानीय निकाय अनुदान — 2021-26 हेतु ₹4,36,361 करोड़ (ग्रामीण, शहरी व स्वास्थ्य अनुदान)। ग्रामीण अनुदान का 60% बद्ध (स्वच्छता व खुले में शौच से मुक्ति की स्थिति, पेयजल, वर्षा-जल संचयन) और 40% अबद्ध (वेतन व प्रशासनिक व्यय को छोड़कर स्थानीय ज़रूरतें)। शर्तें — लेखे ऑनलाइन, नगरीय निकायों हेतु संपत्ति कर की न्यूनतम दर, राज्य वित्त आयोग का समय पर गठन।
◆ आपदा जोखिम प्रबंधन — "राहत" से आगे बढ़कर राज्य आपदा जोखिम प्रबंधन कोष: 80% राज्य आपदा मोचन कोष (अनुक्रिया व राहत 40%, पुनर्प्राप्ति व पुनर्निर्माण 30%, तैयारी व क्षमता निर्माण 10%) और 20% राज्य आपदा शमन कोष। केंद्र-राज्य अंशदान सामान्यतः 75:25, पर पूर्वोत्तर व हिमालयी राज्यों के लिए 90:10।
⚠️ ध्यान दें — आपदा अनुदान आपदा कोष में 90:10 का विशेष अनुपात केवल पूर्वोत्तर के लिए नहीं, बल्कि पूर्वोत्तर और हिमालयी — दोनों राज्यों के लिए है। कारण — भूकंप क्षेत्र-5, बादल फटना, भूस्खलन, ब्रह्मपुत्र की बाढ़ जैसी ऊँची संवेदनशीलता; संकीर्ण कर-आधार; पहाड़ों में पुनर्निर्माण की कई गुना लागत; और सामरिक सीमावर्ती महत्व। |
घ. 16वाँ वित्त आयोग (2026-31)
पहलू | विवरण |
गठन / अध्यक्ष | 31 दिसंबर 2023; अध्यक्ष — नीति आयोग के पूर्व उपाध्यक्ष डॉ. अरविंद पनगढ़िया; सदस्य — एनी जॉर्ज मैथ्यू, डॉ. मनोज पांडा, टी. रबी शंकर, डॉ. सौम्य कांति घोष |
रिपोर्ट | 17 नवंबर 2025 को राष्ट्रपति को सौंपी; 1 फ़रवरी 2026 को बजट के साथ संसद में रखी गई |
अवधि | 1 अप्रैल 2026 से 31 मार्च 2031 |
ऊर्ध्वाधर हिस्सा | विभाज्य पूल का 41% — यथावत (राज्यों ने 45-50% की माँग की थी) |
क्षैतिज मापदंड | आय दूरी 42.5, जनसंख्या (2011) 17.5, जनांकिकीय निष्पादन 10, क्षेत्रफल 10, वन एवं पारिस्थितिकी 10, जीडीपी में योगदान 10 (नया); कर एवं राजकोषीय प्रयास हटाया |
कुल अनुदान — ₹9,47,409 करोड़ | ग्रामीण स्थानीय निकाय ₹4,35,236 करोड़; शहरी स्थानीय निकाय ₹3,56,257 करोड़ (इसमें दस लाख से अधिक आबादी वाले शहरों के अपशिष्ट-जल हेतु विशेष अवसंरचना घटक और ₹10,000 करोड़ का शहरीकरण प्रीमियम); आपदा प्रबंधन (केंद्र का अंश) ₹1,55,916 करोड़ |
समाप्त अनुदान | राजस्व घाटा अनुदान, क्षेत्र-विशिष्ट अनुदान और राज्य-विशिष्ट अनुदान बंद — अब केवल स्थानीय निकाय और आपदा अनुदान |
राजकोषीय मार्ग | केंद्र का राजकोषीय घाटा 2030-31 तक 3.5%; राज्यों का वार्षिक घाटा जीएसडीपी का 3% (कोई अतिरिक्त छूट नहीं); बजटेतर उधार बंद करने का सुझाव |
नया दृष्टिकोण | "हक़-आधारित" से "प्रदर्शन व अनुपालन-आधारित" राजकोषीय संघवाद — आर्थिक योगदान को पुरस्कार |
◆ सबसे अधिक — उत्तर प्रदेश 17.62%, बिहार 9.95%, मध्य प्रदेश 7.35%, पश्चिम बंगाल 7.22%, महाराष्ट्र 6.44%, राजस्थान 5.93%। सबसे कम — सिक्किम 0.34%।
◆ लाभ — कर्नाटक (+0.48), केरल (+0.45), गुजरात, हरियाणा — "जीडीपी योगदान" मापदंड से। हानि — मध्य प्रदेश (−0.50), उत्तर प्रदेश (−0.32), पश्चिम बंगाल (−0.30), अरुणाचल प्रदेश (−0.41) — क्षेत्रफल भार घटने और नए मापदंड से।
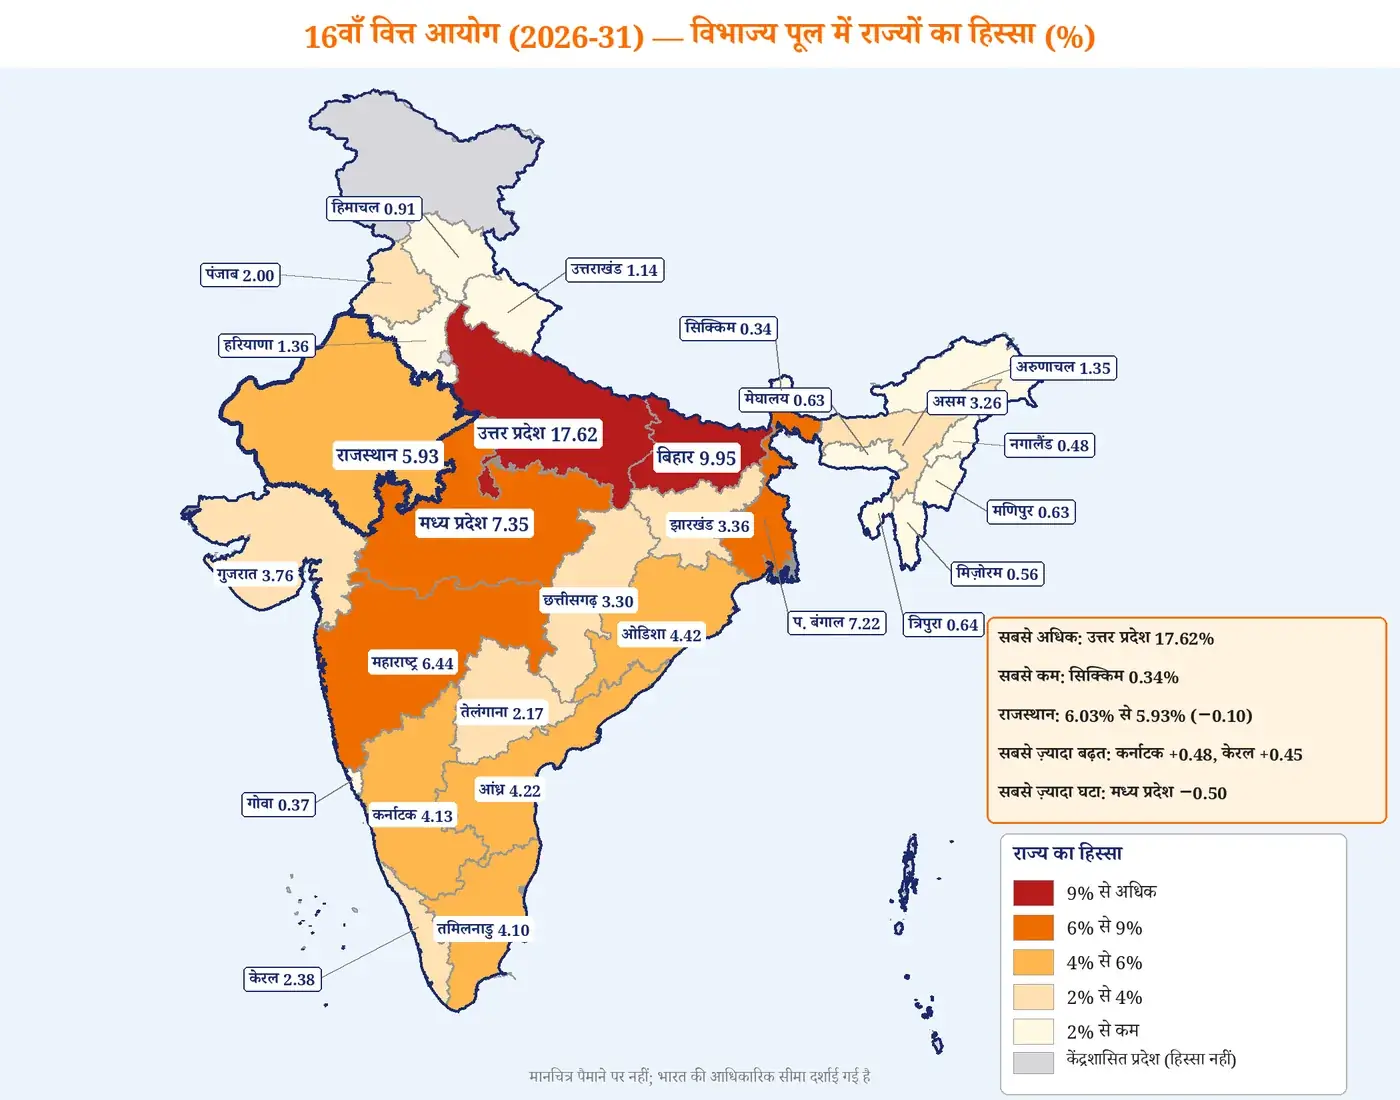 चित्र 18: 16वें वित्त आयोग में राज्यों का विभाज्य पूल में हिस्सा — मानचित्र पर |
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. वित्त आयोग — अनुच्छेद 280; 1 अध्यक्ष + 4 सदस्य; पहला 1951 (के.सी. नियोगी)। 2. हिस्सा — 14वाँ 42%, 15वाँ 41%, 16वाँ 41%। 3. 16वाँ (अरविंद पनगढ़िया, 2026-31) — नया मापदंड जीडीपी योगदान 10%; कर प्रयास हटाया; राजस्व घाटा अनुदान बंद। 4. आपदा कोष — 75:25, पूर्वोत्तर व हिमालयी राज्य 90:10। |
19. केंद्रीय बजट 2026-27 (Union Budget 2026-27)
वित्त मंत्री निर्मला सीतारमण ने 1 फ़रवरी 2026 को केंद्रीय बजट 2026-27 प्रस्तुत किया — उनका लगातार नौवाँ बजट। बजट को "युवा शक्ति संचालित बजट" के रूप में प्रस्तुत किया गया, जिसकी मूल भावना थी — दुविधा के बजाय कार्य, बयानबाज़ी के बजाय सुधार और लोकलुभावन के बजाय जनकल्याण।
💡 क्या आप जानते हैं? बजट 2026-27 में विदेशों को दी जाने वाली सहायता का सबसे बड़ा लाभार्थी भूटान रहा। |
क. तीन कर्तव्य
🎯 पहला और दूसरा कर्तव्य | 🤝 तीसरा कर्तव्य |
◆ आर्थिक संवृद्धि — उत्पादकता और प्रतिस्पर्धात्मकता बढ़ाकर तथा वैश्विक उतार-चढ़ाव के प्रति लचीलापन बनाकर संवृद्धि को तेज़ और टिकाऊ बनाना ◆ लोगों की भागीदारी — लोगों की आकांक्षाएँ पूरी करना, उनकी क्षमता बढ़ाना और उन्हें समृद्धि की यात्रा में मज़बूत साझेदार बनाना | ◆ सबका साथ, सबका विकास — हर परिवार, समुदाय, क्षेत्र और सेक्टर की संसाधनों, सुविधाओं और अवसरों तक पहुँच सुनिश्चित करना |
ख. मुख्य आँकड़े
मद | बजट अनुमान 2026-27 | टिप्पणी |
कुल व्यय | ₹53,47,315 करोड़ | 2025-26 संशोधित अनुमान से लगभग 7.7% अधिक |
उधार को छोड़कर कुल प्राप्तियाँ | ₹36,51,547 करोड़ | राजस्व प्राप्तियाँ ₹35.33 लाख करोड़ + ऋण वसूली + विनिवेश ₹80,000 करोड़ |
सकल कर राजस्व | लगभग ₹44.04 लाख करोड़ | केंद्र का कर-जीडीपी 11.2% |
पूँजीगत व्यय / प्रभावी पूँजीगत व्यय | ₹12.2 / ₹17.1 लाख करोड़ | जीडीपी का 3.1% / 4.4% |
ब्याज भुगतान | ₹14.04 लाख करोड़ | राजस्व प्राप्तियों का लगभग 40% |
राजकोषीय घाटा | 4.3% (₹16.96 लाख करोड़) | 2025-26 संशोधित अनुमान 4.4% |
राजस्व / प्रभावी राजस्व / प्राथमिक घाटा | 1.5% / 0.3% / 0.7% | लगातार सुधार |
केंद्र का ऋण-जीडीपी | 55.6% | लक्ष्य 2030-31 तक 50±1% |
सांकेतिक जीडीपी वृद्धि (अनुमान) | लगभग 10% | वास्तविक वृद्धि लगभग 7% |
सर्वाधिक आवंटन वाली योजना | विकसित भारत — रोज़गार एवं आजीविका गारंटी मिशन (ग्रामीण): ₹95,692 करोड़ | मनरेगा की उत्तराधिकारी योजना; मनरेगा हेतु संक्रमण काल में ₹30,000 करोड़ |
◆ अन्य तथ्य — सब्सिडी में सबसे बड़ा हिस्सा खाद्य सब्सिडी का, फिर उर्वरक; विदेशों को दी जाने वाली सहायता का सबसे बड़ा लाभार्थी भूटान; जेंडर बजट ₹5.01 लाख करोड़ (कुल का 9.37%)।
ग. क्षेत्रवार प्रमुख घोषणाएँ
क्षेत्र | घोषणाएँ |
बायोफ़ार्मा शक्ति | 5 वर्षों में ₹10,000 करोड़; भारत को जैव-औषधि विनिर्माण का वैश्विक केंद्र बनाना; राष्ट्रीय औषधीय शिक्षा एवं अनुसंधान संस्थान 7 से बढ़कर 10; 1,000 मान्य नैदानिक परीक्षण स्थल |
विनिर्माण | भारत सेमीकंडक्टर मिशन 2.0; इलेक्ट्रॉनिक घटक विनिर्माण योजना ₹40,000 करोड़; ओडिशा, केरल, आंध्र प्रदेश, तमिलनाडु में दुर्लभ मृदा गलियारे (17 दुर्लभ मृदा तत्व = 15 लैंथेनाइड + स्कैंडियम + इट्रियम); 3 रसायन पार्क; कंटेनर विनिर्माण ₹10,000 करोड़; 200 पुराने औद्योगिक क्लस्टरों का पुनरुद्धार |
सृजनात्मक (ऑरेंज) अर्थव्यवस्था | एनीमेशन, विज़ुअल इफ़ेक्ट्स, गेमिंग, कॉमिक्स क्षेत्र; 2030 तक लगभग 20 लाख पेशेवरों की ज़रूरत; 15,000 माध्यमिक विद्यालयों व 500 महाविद्यालयों में कंटेंट-क्रिएटर प्रयोगशालाएँ |
वस्त्र | एकीकृत वस्त्र कार्यक्रम — राष्ट्रीय हथकरघा एवं हस्तशिल्प कार्यक्रम (महात्मा गांधी ग्राम स्वराज पहल सहित), राष्ट्रीय फ़ाइबर योजना, टेक्सटाइल विस्तार एवं रोज़गार योजना, टेक्स-इको पहल, समर्थ 2.0 |
अवसंरचना | पूँजीगत व्यय ₹12.2 लाख करोड़; दानकुनी-सूरत नया समर्पित माल गलियारा; 7 उच्च गति रेल गलियारे; 20 नए राष्ट्रीय जलमार्ग; शहरी आर्थिक क्षेत्र — प्रति क्षेत्र 5 वर्षों में ₹5,000 करोड़; अवसंरचना जोखिम गारंटी कोष; सीप्लेन हेतु व्यवहार्यता अंतर वित्तपोषण |
सूक्ष्म, लघु एवं मध्यम उद्यम | ₹10,000 करोड़ का लघु-मध्यम उद्यम संवृद्धि कोष; आत्मनिर्भर भारत कोष में ₹2,000 करोड़ का टॉप-अप; "कॉर्पोरेट मित्र"; सार्वजनिक उपक्रमों द्वारा व्यापार प्राप्य बट्टा प्रणाली का अनिवार्य उपयोग और सरकारी ई-बाज़ार से उसका जुड़ाव |
डिजिटल व सेवाएँ | भारतीय डेटा केंद्रों से वैश्विक क्लाउड सेवा देने वाली विदेशी कंपनियों को 2047 तक कर-अवकाश (31 मार्च 2031 तक शुरू परिचालन); 2047 तक वैश्विक सेवा व्यापार में 10% हिस्सेदारी का लक्ष्य; "शिक्षा से रोज़गार" उच्चाधिकार समिति; 5 चिकित्सा मूल्य पर्यटन केंद्र; हर ज़िले में एक बालिका छात्रावास; 1.5 लाख बहु-कौशल देखभालकर्ता |
जलवायु | कार्बन अवशोषण, उपयोग एवं भंडारण हेतु 5 वर्षों में ₹20,000 करोड़ (बिजली, इस्पात, सीमेंट, रिफ़ाइनरी, रसायन); लिथियम-आयन बैटरी, सोलर ग्लास, परमाणु परियोजनाओं व महत्वपूर्ण खनिजों पर मूल सीमा शुल्क छूट |
पर्यटन | 15 पुरातात्विक स्थलों को अनुभवात्मक गंतव्य; 10,000 गाइडों का कौशल उन्नयन; राष्ट्रीय आतिथ्य संस्थान; पहली बार "वैश्विक बिग कैट शिखर सम्मेलन" की मेज़बानी; पूर्वोत्तर में बौद्ध सर्किट |
कृषि | भारत-विस्तार — एग्रीस्टैक और कृषि अनुसंधान परिषद की पद्धतियों को कृत्रिम बुद्धिमत्ता से जोड़ने वाला मंच (किसानों को मौसम, मंडी भाव, कीट-चेतावनी, मृदा स्वास्थ्य की व्यक्तिगत सलाह); 500 जलाशयों व अमृत सरोवरों में मत्स्य विकास; महिला समूहों के खुदरा केंद्र "शी-मार्ट्स" |
💡 आज की भाषा में — क्रॉस-सब्सिडी क्या है? किसी एक समूह से थोड़ा अधिक लेकर दूसरे समूह को सस्ता देना क्रॉस-सब्सिडी (Cross Subsidisation) है — जैसे बिजली कंपनियाँ उद्योगों और बड़े उपभोक्ताओं से ऊँची दर लेकर किसानों व ग़रीब घरों को सस्ती या मुफ़्त बिजली देती हैं। यह कल्याणकारी है, पर उद्योग की लागत बढ़ाकर प्रतिस्पर्धा घटाती है — इसलिए प्रत्यक्ष लाभ अंतरण को बेहतर विकल्प माना जाता है। |
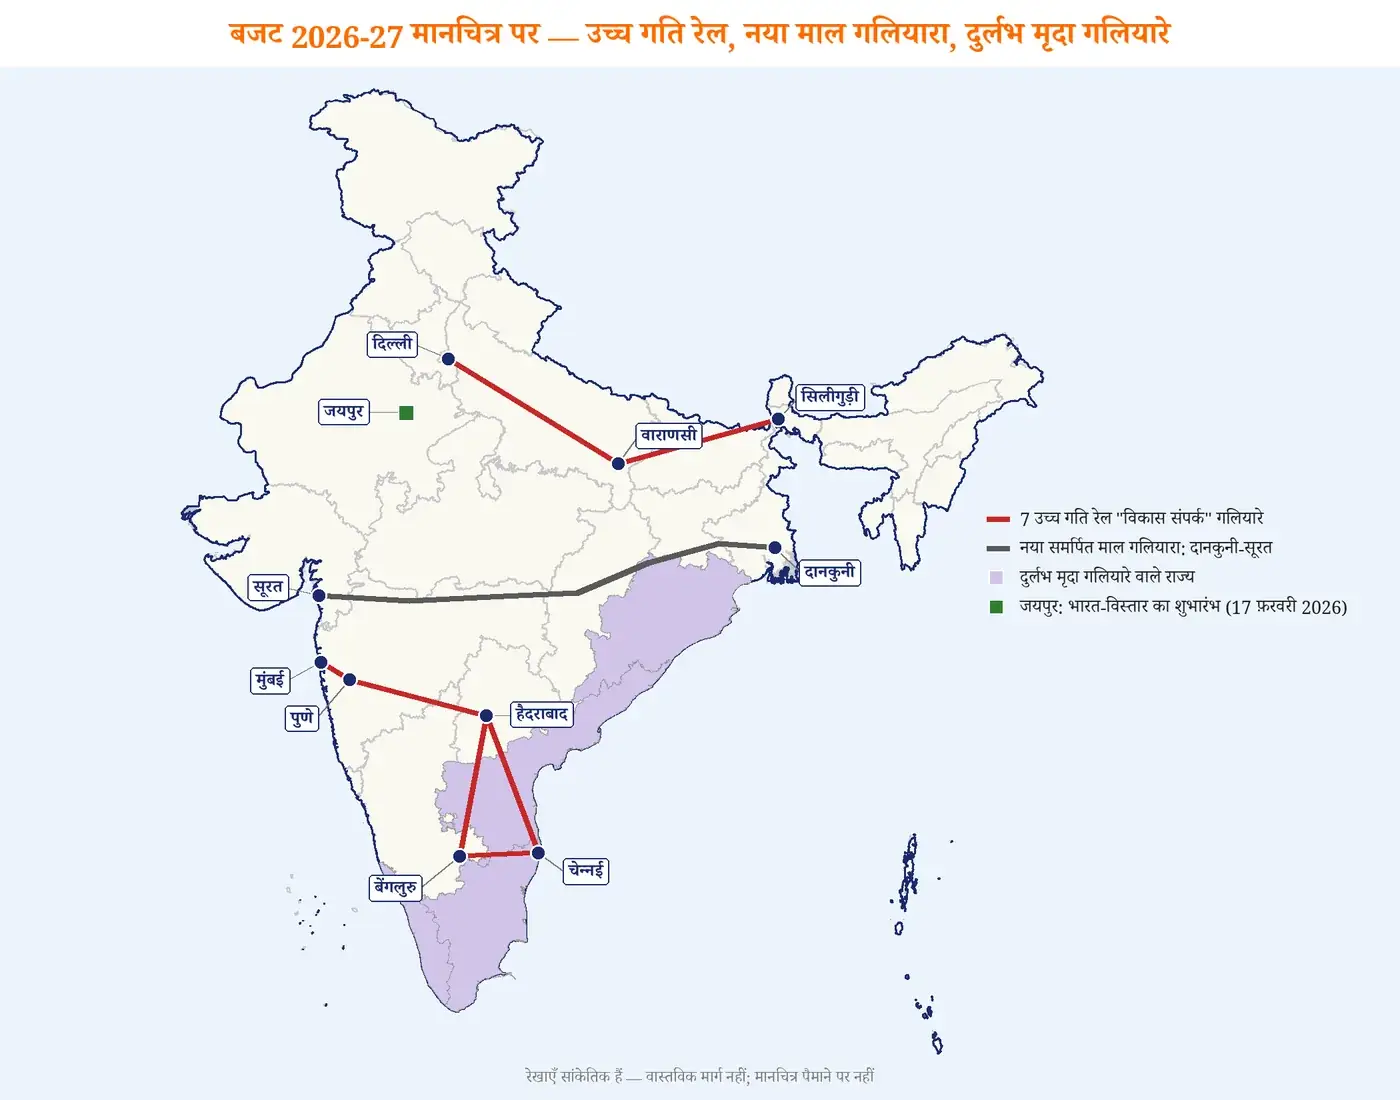 चित्र 19: बजट 2026-27 की प्रमुख भौगोलिक घोषणाएँ — उच्च गति रेल गलियारे, दानकुनी-सूरत माल गलियारा और दुर्लभ मृदा गलियारे |
घ. कर-संबंधी घोषणाएँ
◆ आयकर अधिनियम, 2025 1 अप्रैल 2026 से लागू; आयकर स्लैब व दरें अपरिवर्तित।
◆ प्रतिभूति लेनदेन कर — वायदा पर 0.05%, विकल्प पर 0.15% (सट्टेबाज़ी पर अंकुश); शेयर पुनर्ख़रीद पर पूँजीगत लाभ के रूप में कर।
◆ न्यूनतम वैकल्पिक कर 15% से घटाकर 14%; सूचना प्रौद्योगिकी सेवाओं हेतु "सेफ़ हार्बर" सीमा बढ़ाकर ₹2,000 करोड़।
◆ सीमा शुल्क — निजी उपयोग के आयात पर शुल्क 20% से घटाकर 10%; कैंसर की 17 दवाओं व 7 दुर्लभ रोगों की दवाओं/विशेष खाद्य पर पूरी छूट; स्रोत पर कर संग्रह व कटौती का युक्तिकरण (विदेश यात्रा व शिक्षा-चिकित्सा हेतु धन-प्रेषण पर 2%)।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. बजट 2026-27 — 1 फ़रवरी 2026, निर्मला सीतारमण का नौवाँ बजट; "तीन कर्तव्य"। 2. कुल व्यय ~₹53.47 लाख करोड़; राजकोषीय घाटा 4.3%; ऋण-जीडीपी 55.6%। 3. सबसे बड़ा आवंटन — विकसित भारत रोज़गार एवं आजीविका गारंटी मिशन (ग्रामीण)। 4. दानकुनी-सूरत माल गलियारा, 7 उच्च गति रेल गलियारे, दुर्लभ मृदा गलियारे, बायोफ़ार्मा शक्ति। |
20. भारत से जुड़ाव (Linkages with India)
क. संविधान और क़ानून
प्रावधान / क़ानून | संबंध |
अनुच्छेद 112-117 | वार्षिक वित्तीय विवरण, अनुदान माँगें, विनियोग विधेयक, लेखानुदान, वित्त विधेयक |
अनुच्छेद 265-267 | कर हेतु विधि का प्राधिकार; संचित निधि व लोक लेखा; आकस्मिकता निधि |
अनुच्छेद 268-293 (भाग 12) | केंद्र-राज्य कर-बँटवारा, अनुदान (275, 282), वित्त आयोग (280), उधार (292, 293) |
अनुच्छेद 246क, 269क, 279क | जीएसटी की समवर्ती शक्ति, एकीकृत जीएसटी, जीएसटी परिषद |
अनुच्छेद 148-151 | नियंत्रक एवं महालेखा परीक्षक — सरकारी खातों का अंकेक्षण; रिपोर्ट संसद की लोक लेखा समिति तक |
वित्त आयोग (विविध उपबंध) अधिनियम, 1951 | वित्त आयोग के सदस्यों की योग्यता व प्रक्रिया |
एफ़आरबीएम अधिनियम, 2003 (संशोधन 2018) | राजकोषीय घाटा व ऋण की सीमाएँ, बचाव खंड |
केंद्रीय जीएसटी अधिनियम, 2017 | जीएसटी व्यवस्था, न्यायाधिकरण (धारा 109) |
आयकर अधिनियम, 2025 | 1 अप्रैल 2026 से प्रत्यक्ष कराधान का नया आधार |
धन शोधन निवारण अधिनियम 2002, बेनामी संशोधन 2016, काला धन अधिनियम 2015 | कर चोरी व अवैध धन पर नियंत्रण |
ख. सतत विकास लक्ष्य और विकसित भारत @2047
◆ सतत विकास लक्ष्य 17.1 — "घरेलू संसाधन जुटाना और कर संग्रह क्षमता बढ़ाना" — सीधे कर-सुधार, जीएसटी और कर-आधार विस्तार से जुड़ा।
◆ सतत विकास लक्ष्य 10 (असमानता में कमी) — प्रगतिशील आयकर, ₹12 लाख तक शून्य कर, वित्त आयोग का "आय दूरी" मापदंड; सतत विकास लक्ष्य 5 (लैंगिक समानता) — जेंडर बजट ₹5.01 लाख करोड़।
◆ सतत विकास लक्ष्य 9 व 11 — पूँजीगत व्यय, उच्च गति रेल, शहरी आर्थिक क्षेत्र; सतत विकास लक्ष्य 13 — कार्बन अवशोषण हेतु ₹20,000 करोड़, पिगोवियन कर की सोच।
◆ विकसित भारत @2047 — उच्च, टिकाऊ संवृद्धि के लिए सार्वजनिक पूँजीगत व्यय, कम ऋण-जीडीपी (2030-31 तक 50±1%), सरल कर क़ानून और सहकारी राजकोषीय संघवाद — ये चार स्तंभ इसी अध्याय के विषय हैं।
ग. वैश्विक संदर्भ
◆ भारत का सामान्य सरकारी ऋण (लगभग 80%) कई विकसित देशों से कम है, पर उभरती अर्थव्यवस्थाओं के औसत से अधिक; इसकी ताक़त — घरेलू मुद्रा और लंबी परिपक्वता।
◆ जीएसटी को एक संघीय देश में केंद्र-राज्य "साझा संप्रभुता" का अनूठा उदाहरण माना जाता है; वित्तीय कार्रवाई कार्यबल में सदस्यता और 90 से अधिक देशों से दोहरा कराधान अपवंचन समझौते भारत की वैश्विक कर-सहयोग भूमिका दिखाते हैं।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. संविधान — अनुच्छेद 112-117, 265-267, 268-293, 246क-279क, 148-151 (नियंत्रक एवं महालेखा परीक्षक)। 2. सतत विकास लक्ष्य 17.1 — घरेलू संसाधन जुटाना। 3. भारत के ऋण की ताक़त — घरेलू मुद्रा और लंबी परिपक्वता। |
21. संतुलित मूल्यांकन (Balanced Assessment)
✅ उपलब्धियाँ | ⚠️ चुनौतियाँ |
◆ कोविड के 9.2% घाटे से 2026-27 में 4.3% — तेज़ राजकोषीय समेकन ◆ पूँजीगत व्यय दस वर्ष में लगभग चार गुना; प्रभावी पूँजीगत व्यय ₹17.1 लाख करोड़ ◆ जीएसटी से एकीकृत राष्ट्रीय बाज़ार; करदाता दोगुने से अधिक; रिकॉर्ड मासिक संग्रह ◆ प्रत्यक्ष करों का हिस्सा लगभग 60% — अधिक न्यायसंगत कर ढाँचा ◆ सरल क़ानून — आयकर अधिनियम 2025, जीएसटी 2.0, फ़ेसलेस प्रशासन, भूतलक्षी कर का अंत ◆ ऋण घरेलू मुद्रा में और लंबी अवधि का; ऋण-जीडीपी को स्पष्ट लक्ष्य बनाया | ◆ ब्याज भुगतान राजस्व प्राप्तियों का लगभग 40% — राजकोषीय गुंजाइश सीमित ◆ कर-जीडीपी अनुपात लगभग 11% पर अटका; संकीर्ण आयकर आधार ◆ उपकर-अधिभार का बढ़ता हिस्सा — राज्यों से विश्वास का प्रश्न ◆ राज्यों का बढ़ता ऋण, बजटेतर उधार और मुफ़्त सुविधाओं का दबाव ◆ विनिवेश लक्ष्य अक्सर अधूरे; राजकोषीय परिषद अब तक नहीं बनी ◆ पेट्रोल-डीज़ल, बिजली, शराब अब भी जीएसटी से बाहर |
निष्कर्ष: भारत का सार्वजनिक वित्त आज "कितना घाटा" से आगे बढ़कर "कैसा घाटा" पर ध्यान दे रहा है — उधार का बड़ा हिस्सा पूँजी निर्माण में लग रहा है, और लक्ष्य ऋण को टिकाऊ स्तर पर लाना है। अगला चरण है — कर-आधार को चौड़ा करना, ब्याज के बोझ को घटाना, उपकर-अधिभार को सीमित कर राज्यों का भरोसा मज़बूत करना और ख़र्च के परिणाम को मापना। तभी राजकोषीय अनुशासन और विकास की ज़रूरत के बीच संतुलन बनेगा।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. उपलब्धि — घाटा 9.2% से 4.3%, पूँजीगत व्यय चार गुना, जीएसटी से एकीकृत बाज़ार, प्रत्यक्ष कर ~60%। 2. चुनौती — ब्याज का भारी बोझ, कर-जीडीपी ~11%, उपकर-अधिभार, राज्यों का ऋण। 3. "कितना घाटा" से "कैसा घाटा" की ओर। |
22. राजस्थान से जुड़ाव (Rajasthan Linkages)
पहलू | राष्ट्रीय संदर्भ में राजस्थान |
16वें वित्त आयोग में हिस्सा | 5.93% (15वें में 6.03%, 14वें में 5.50%) — देश में छठा सबसे बड़ा; 2026-27 में लगभग ₹90,446 करोड़ का कर-हिस्सा |
क्षेत्रफल भार का असर | देश का लगभग 10.41% क्षेत्रफल (सबसे बड़ा राज्य); क्षेत्रफल भार 15% से 10% होने से हिस्सा लगभग 0.10 प्रतिशत अंक घटा |
आय दूरी व वन मापदंड | प्रति व्यक्ति आय राष्ट्रीय औसत के आसपास/नीचे होने से "आय दूरी" का लाभ; मरुस्थल-प्रधान होने से वन मापदंड में कम हिस्सा |
राजकोषीय क़ानून | राजस्थान राजकोषीय उत्तरदायित्व एवं बजट प्रबंधन अधिनियम, 2005; 2026-27 में राज्य का राजकोषीय घाटा लक्ष्य जीएसडीपी का 3.7% — 16वें आयोग की 3% सीमा से ऊपर |
शहरी अनुदान | 16वें आयोग के शहरी अवसंरचना घटक में दस लाख से अधिक आबादी वाले शहर — जैसे जयपुर, जोधपुर — पात्र |
बजट 2026-27 का जुड़ाव | भारत-विस्तार कृषि-सलाह मंच का शुभारंभ 17 फ़रवरी 2026 को जयपुर में |
ईंधन कर का उदाहरण | जयपुर में पेट्रोल पर 29.04% राज्य मूल्य वर्धित कर + ₹1.50 सड़क विकास उपकर — राज्यों के अपने कर-राजस्व का बड़ा स्रोत |
🐪 राजस्थान की भाषा में — क्षेत्रफल का "मोल" थार में दूर-दूर बसी ढाणियों तक एक किलोमीटर पाइपलाइन, एक खंभा बिजली या एक अध्यापक पहुँचाने की लागत, घनी बस्तियों वाले राज्य से कई गुना अधिक है — गाँव बड़ा नहीं, पर "दूरी" बड़ी है। इसीलिए राजस्थान जैसे विशाल राज्य वित्त आयोग में क्षेत्रफल को अधिक भार देने और "बसावट के बिखराव" को भी मापदंड बनाने की माँग करते हैं। 16वें आयोग ने जब क्षेत्रफल का भार 15% से 10% किया, तो राजस्थान का हिस्सा थोड़ा घट गया — जैसे बड़े खेत वाले किसान को बीज तो उसी हिसाब से चाहिए, पर हिस्सा छोटे खेत के बराबर मिले। |
राजस्थान — राज्य वित्त की और झलक
पहलू | मुख्य तथ्य |
अलग कृषि बजट | राजस्थान में 2022-23 से कृषि के लिए अलग बजट प्रस्तुत किया जाता है |
हरित बजट | 2025-26 में राज्य का पहला हरित बजट (लगभग ₹27,854 करोड़) — नवीकरणीय ऊर्जा, जल व पर्यावरण से जुड़ा व्यय अलग दिखाना |
जन आधार | राजस्थान जन आधार (2019) — परिवार-आधारित पहचान से योजनाओं का लाभ सीधे खाते में (प्रत्यक्ष लाभ अंतरण) |
अपने कर-राजस्व के स्रोत | राज्य जीएसटी सबसे बड़ा, फिर पेट्रोल-डीज़ल पर मूल्य वर्धित कर, राज्य उत्पाद शुल्क (शराब), स्टांप एवं पंजीकरण शुल्क, वाहन कर |
राज्य वित्त आयोग | अनुच्छेद 243झ/243म के तहत पंचायतों व नगरीय निकायों को राज्य के करों में हिस्से की सिफ़ारिश |
🔎 तालिका से क्या समझें: राजस्थान की वित्तीय स्थिति दो पाटों के बीच है — विशाल क्षेत्रफल से सेवा पहुँचाने की लागत ऊँची, और अपने राजस्व का बड़ा भाग ईंधन व शराब जैसे कुछ ही स्रोतों पर निर्भर। इसीलिए केंद्र से हस्तांतरण, राजकोषीय अनुशासन और नए राजस्व स्रोत — तीनों ज़रूरी हैं।
🎯 याद रखें — इस खंड के मुख्य बिंदु 1. 16वें वित्त आयोग में राजस्थान — 5.93% (छठा सबसे बड़ा); क्षेत्रफल भार घटने से थोड़ी कमी। 2. राजस्थान राजकोषीय उत्तरदायित्व अधिनियम — 2005। 3. अलग कृषि बजट (2022-23 से), पहला हरित बजट (2025-26), जन आधार (2019)। |
23. प्रमुख व्यक्तित्व (Key Personalities)
व्यक्तित्व | योगदान |
कौटिल्य | अर्थशास्त्र — "कोश मूलो दण्डः" (राजकोष ही शासन-शक्ति का मूल); पके फल की तरह कर वसूली का सिद्धांत |
कालिदास | रघुवंशम् में राजा के कर की तुलना सूर्य द्वारा जल खींचकर हज़ार गुना लौटाने से |
एडम स्मिथ | "द वेल्थ ऑफ़ नेशंस" (1776) — कराधान के चार सिद्धांत: समता, निश्चितता, सुविधा, मितव्ययिता |
जॉन मेनार्ड कीन्स | मंदी में सरकारी व्यय और घाटे के वित्तपोषण का सिद्धांत; प्रति-चक्रीय राजकोषीय नीति |
ए.सी. पिगू | नकारात्मक बाह्यता पर पिगोवियन कर |
आर्थर लाफ़र | लाफ़र वक्र — कर दर और राजस्व का संबंध |
जेम्स टोबिन | मुद्रा-विनिमय के सट्टा लेन-देन पर टोबिन कर |
जेम्स विल्सन | भारत का पहला बजट (7 अप्रैल 1860) |
आर.के. षण्मुखम चेट्टी | स्वतंत्र भारत का पहला बजट (26 नवंबर 1947) |
के.सी. नियोगी | पहले वित्त आयोग (1951) के अध्यक्ष |
राजा चेलैया | कर सुधार समिति (1991) — कम दर, व्यापक आधार, मूल्य वर्धित कर |
विजय केलकर | कर सुधार कार्यबल (2002) और जीएसटी की सिफ़ारिश (2004); 13वें वित्त आयोग के अध्यक्ष |
वाई.वी. रेड्डी | 14वें वित्त आयोग के अध्यक्ष — राज्यों का हिस्सा 32% से 42% |
एन.के. सिंह | एफ़आरबीएम समीक्षा समिति (2016-17) और 15वें वित्त आयोग के अध्यक्ष |
अरविंद पनगढ़िया | 16वें वित्त आयोग (2026-31) के अध्यक्ष; "जीडीपी योगदान" मापदंड |
पार्थसारथी शोम | कर प्रशासन सुधार आयोग (2013-14) |
अरबिंद मोदी | नए प्रत्यक्ष कर क़ानून हेतु कार्यबल (2017) |
निर्मला सीतारमण | पहली पूर्णकालिक महिला वित्त मंत्री; बही-खाता (2019), काग़ज़-रहित बजट (2021), बजट 2026-27 |
24. विस्तृत कालक्रम (Detailed Timeline)
वर्ष | घटना | महत्व |
7 अप्रैल 1860 | जेम्स विल्सन का पहला बजट | भारत में बजट परंपरा की शुरुआत |
1924 | रेल बजट आम बजट से अलग | एकवर्थ समिति की अनुशंसा |
26 नवंबर 1947 | स्वतंत्र भारत का पहला बजट | आर.के. षण्मुखम चेट्टी |
1951 | पहला वित्त आयोग; वित्त आयोग (विविध उपबंध) अधिनियम | केंद्र-राज्य कर-बँटवारे की संस्थागत व्यवस्था |
1963 | केंद्रीय राजस्व बोर्ड अधिनियम — प्रत्यक्ष व अप्रत्यक्ष कर के अलग बोर्ड | कर प्रशासन का आधुनिक ढाँचा |
1983 | शून्य-आधारित बजट (विज्ञान एवं प्रौद्योगिकी विभाग); सरकारिया आयोग | व्यय गुणवत्ता व केंद्र-राज्य संबंध |
1987 | न्यूनतम वैकल्पिक कर | "शून्य-कर कंपनियों" पर अंकुश |
1991 | भुगतान संतुलन संकट; चेलैया कर सुधार समिति | आर्थिक सुधारों और कर सुधारों की शुरुआत |
1997 | तदर्थ ट्रेज़री बिल से स्वचालित मुद्रीकरण समाप्त | मौद्रिक-राजकोषीय अलगाव |
2002 | केलकर कार्यबल (प्रत्यक्ष व अप्रत्यक्ष कर) | कर आधार विस्तार |
अगस्त 2003 / 5 जुलाई 2004 | एफ़आरबीएम अधिनियम पारित / लागू | राजकोषीय अनुशासन का क़ानून |
2004 | केलकर कार्यबल ने राष्ट्रीय जीएसटी सुझाया | जीएसटी की वैचारिक नींव |
2005 / 2005-06 | राज्य राजकोषीय उत्तरदायित्व अधिनियम (राजस्थान सहित); आउटकम व जेंडर बजट | राज्य स्तर पर अनुशासन; परिणाम-आधारित बजट |
2007-08 | राजकोषीय घाटा लगभग 2.5% — 3% लक्ष्य प्राप्त | एफ़आरबीएम का सबसे अच्छा वर्ष |
2016 | 101वाँ संविधान संशोधन (8 सितंबर); एन.के. सिंह समिति; सार्वजनिक ऋण प्रबंधन प्रकोष्ठ | जीएसटी का संवैधानिक आधार; ऋण-आधारित लक्ष्य की ओर |
2017 | 1 फ़रवरी को बजट; रेल बजट का विलय; 1 जुलाई से जीएसटी; 15वाँ वित्त आयोग गठित | बजट प्रक्रिया और अप्रत्यक्ष कर में ऐतिहासिक बदलाव |
2018 | एफ़आरबीएम संशोधन — ऋण 60/40, बचाव खंड | ऋण को मुख्य लक्ष्य |
2019 | निगम कर 22%/15%; बजट बही-खाते में | निवेश को बढ़ावा |
2020 | पारदर्शी कराधान मंच; विवाद से विश्वास; पूँजीगत निवेश हेतु राज्यों को विशेष सहायता (अक्टूबर) | करदाता पर भरोसा; राज्यों का पूँजीगत व्यय |
2020-21 | कोविड — राजकोषीय घाटा 9.2%; राज्यों की उधार-सीमा 5% | बचाव खंड का उपयोग |
2021 | पहला काग़ज़-रहित बजट; आकस्मिकता निधि ₹30,000 करोड़; भूतलक्षी कर का अंत; राष्ट्रीय मुद्रीकरण पाइपलाइन | डिजिटल व निश्चित कर व्यवस्था |
2022 | मोहित मिनरल्स निर्णय; एयर इंडिया का रणनीतिक विनिवेश; जीएसटी क्षतिपूर्ति अवधि समाप्त (जून) | सहकारी संघवाद की व्याख्या |
31 दिसंबर 2023 | 16वाँ वित्त आयोग गठित; एसएनए-स्पर्श | नई हस्तांतरण व्यवस्था की तैयारी |
2024 | अंतरिम बजट (1 फ़रवरी) और पूर्ण बजट (23 जुलाई); जेंडर बजट में भाग ग | चुनावी वर्ष की बजट प्रक्रिया |
अगस्त 2025 | आयकर अधिनियम, 2025 पारित (स्वीकृति 21 अगस्त) | 1961 के क़ानून की जगह |
22 सितंबर 2025 | जीएसटी 2.0 लागू (5%, 18%, 40%) | दरों का सरलीकरण |
24 सितंबर 2025 | वस्तु एवं सेवा कर अपीलीय न्यायाधिकरण का शुभारंभ | जीएसटी विवादों का समाधान |
17 नवंबर 2025 | 16वें वित्त आयोग की रिपोर्ट राष्ट्रपति को | 41% हिस्सा, नया जीडीपी मापदंड |
1 फ़रवरी 2026 | बजट 2026-27; वित्त आयोग रिपोर्ट संसद में; जीएसटी क्षतिपूर्ति उपकर समाप्त | घाटा 4.3%, ऋण-आधारित लक्ष्य |
1 अप्रैल 2026 | आयकर अधिनियम 2025 लागू; 16वें आयोग की अवधि शुरू | नया प्रत्यक्ष कर युग |
अप्रैल-मई 2026 | रिकॉर्ड मासिक जीएसटी ₹2.43 लाख करोड़; रिज़र्व बैंक का रिकॉर्ड लाभांश लगभग ₹2.87 लाख करोड़ | राजस्व में मज़बूती |
जून 2026 | 2025-26 का राजकोषीय घाटा 4.4% — लक्ष्य प्राप्त | समेकन मार्ग पर भरोसा |
25. शब्दकोश — अध्याय के ज़रूरी शब्द (Glossary)
अध्याय पढ़ने के बाद दोहराने (रिवीज़न) के लिए — हर ज़रूरी शब्द एक पंक्ति में। विस्तृत परिभाषा और उदाहरण अध्याय के संबंधित खंड में दिए गए हैं।
क. बजट
शब्द | एक पंक्ति में अर्थ |
सार्वजनिक वित्त (Public Finance) | सरकार की आय, व्यय, ऋण और वित्तीय प्रशासन का अध्ययन। |
राजकोषीय नीति (Fiscal Policy) | कर, सरकारी व्यय और ऋण से अर्थव्यवस्था को प्रभावित करना। |
वार्षिक वित्तीय विवरण (Annual Financial Statement) | संविधान (अनुच्छेद 112) में बजट का नाम। |
संचित निधि (Consolidated Fund) | सरकार की सारी आय व उधार का मुख्य कोष — निकासी केवल संसद की अनुमति से। |
लोक लेखा (Public Account) | जनता का पैसा जिसमें सरकार केवल "बैंकर" है — भविष्य निधि, लघु बचत। |
आकस्मिकता निधि (Contingency Fund) | अचानक ख़र्च हेतु ₹30,000 करोड़ का अग्रिम कोष (अनुच्छेद 267)। |
भारित व्यय (Charged Expenditure) | संचित निधि पर भारित व्यय — संसद में मतदान नहीं होता। |
लेखानुदान (Vote on Account) | पूर्ण बजट पारित होने तक कुछ महीनों के ख़र्च की अग्रिम अनुमति। |
गिलोटिन (Guillotine) | समय पूरा होने पर बची अनुदान माँगें बिना चर्चा एक साथ पारित करना। |
शून्य-आधारित बजट (Zero-Based Budgeting) | हर योजना को हर वर्ष शून्य से सही ठहराना। |
परिणाम बजट (Outcome Budget) | ख़र्च से मिले मापने-योग्य परिणाम पर ध्यान। |
ख. प्राप्तियाँ, व्यय एवं घाटे
शब्द | एक पंक्ति में अर्थ |
राजस्व प्राप्तियाँ (Revenue Receipts) | न देयता बनाएँ, न परिसंपत्ति घटाएँ — कर व गैर-कर आय। |
पूँजीगत प्राप्तियाँ (Capital Receipts) | देयता बढ़ाएँ (उधार) या परिसंपत्ति घटाएँ (विनिवेश)। |
पूँजीगत व्यय (Capital Expenditure) | परिसंपत्ति बनाए या देयता घटाए — सड़क, ऋण चुकाना। |
प्रभावी पूँजीगत व्यय | पूँजीगत व्यय + परिसंपत्ति निर्माण हेतु राज्यों को अनुदान। |
राजस्व घाटा (Revenue Deficit) | राजस्व व्यय − राजस्व प्राप्तियाँ। |
राजकोषीय घाटा (Fiscal Deficit) | कुल व्यय − उधार छोड़कर कुल प्राप्तियाँ = कुल शुद्ध उधार। |
प्राथमिक घाटा (Primary Deficit) | राजकोषीय घाटा − ब्याज भुगतान। |
क्राउडिंग-आउट (Crowding Out) | सरकारी उधार से ब्याज बढ़कर निजी निवेश घटना। |
प्रति-चक्रीय नीति (Counter-cyclical Policy) | मंदी में ख़र्च बढ़ाना, तेज़ी में घटाना। |
स्वचालित स्थिरक (Automatic Stabilisers) | बिना नए निर्णय के अपने-आप प्रति-चक्रीय असर देने वाले तंत्र। |
विनिवेश (Disinvestment) | सरकारी उपक्रमों में सरकारी हिस्सेदारी बेचना। |
ग. ऋण एवं एफ़आरबीएम
शब्द | एक पंक्ति में अर्थ |
एफ़आरबीएम अधिनियम (FRBM Act) | राजकोषीय अनुशासन का क़ानून — 2003 में पारित, 2004 से लागू। |
बचाव खंड (Escape Clause) | असाधारण स्थिति में लक्ष्य से 0.5% तक विचलन की छूट। |
ऋण धारणीयता (Debt Sustainability) | ऋण-जीडीपी अनुपात बिना संकट के स्थिर या घटता रहे। |
बजटेतर संसाधन (Extra-Budgetary Resources) | सरकार की ओर से उपक्रमों द्वारा लिया उधार — घाटे में नहीं दिखता। |
अर्थोपाय अग्रिम (Ways and Means Advances) | रिज़र्व बैंक से सरकार की अस्थायी नकद सुविधा। |
घ. कराधान
शब्द | एक पंक्ति में अर्थ |
कराघात / करापात (Impact / Incidence) | कर का क़ानूनी दायित्व / अंतिम वास्तविक बोझ। |
प्रगतिशील कर (Progressive Tax) | आय बढ़ने पर कर की दर भी बढ़े। |
प्रतिगामी कर (Regressive Tax) | आय के अनुपात में ग़रीब पर अधिक बोझ। |
लाफ़र वक्र (Laffer Curve) | एक सीमा के बाद कर-दर बढ़ाने से राजस्व घटना। |
कर-उत्प्लावकता (Tax Buoyancy) | जीडीपी में % परिवर्तन के प्रति कर राजस्व का % परिवर्तन। |
अधिभार / उपकर (Surcharge / Cess) | कर पर अतिरिक्त कर / विशेष उद्देश्य हेतु कर — राज्यों से साझा नहीं। |
पिगोवियन कर (Pigouvian Tax) | प्रदूषण, तंबाकू जैसी हानिकारक गतिविधियों पर ऊँचा कर। |
न्यूनतम वैकल्पिक कर (MAT) | "शून्य-कर कंपनियों" से बही-लाभ पर न्यूनतम कर। |
इनपुट टैक्स क्रेडिट (Input Tax Credit) | ख़रीद पर चुकाया जीएसटी बिक्री के कर में घटाना। |
उल्टा शुल्क ढाँचा (Inverted Duty Structure) | कच्चे माल पर कर तैयार माल से अधिक होना। |
गंतव्य-आधारित कर (Destination-based Tax) | राजस्व उस राज्य को जहाँ उपभोग हुआ। |
ङ. राजकोषीय संघवाद
शब्द | एक पंक्ति में अर्थ |
ऊर्ध्वाधर राजकोषीय असंतुलन | कर-शक्ति केंद्र के पास, ख़र्च के दायित्व राज्यों के पास। |
विभाज्य पूल (Divisible Pool) | उपकर-अधिभार हटाकर केंद्रीय करों का साझा भाग — 41% राज्यों को। |
ऊर्ध्वाधर / क्षैतिज हस्तांतरण | राज्यों का कुल हिस्सा / राज्यों के बीच बँटवारा। |
आय दूरी (Income Distance) | सबसे अमीर राज्य की प्रति व्यक्ति आय से दूरी — वित्त आयोग का मापदंड। |
सांविधिक / विवेकाधीन अनुदान | अनुच्छेद 275 (वित्त आयोग) / अनुच्छेद 282 (केंद्र की योजनाएँ)। |
26. अध्याय एक नज़र में (Chapter at a Glance)
पूरे अध्याय को एक पेज पर देखिए — पढ़ाई के बाद दोहराने का सबसे तेज़ तरीका। हर डिब्बा अध्याय के एक बड़े हिस्से को तीन मुख्य बिंदुओं में समेटता है।
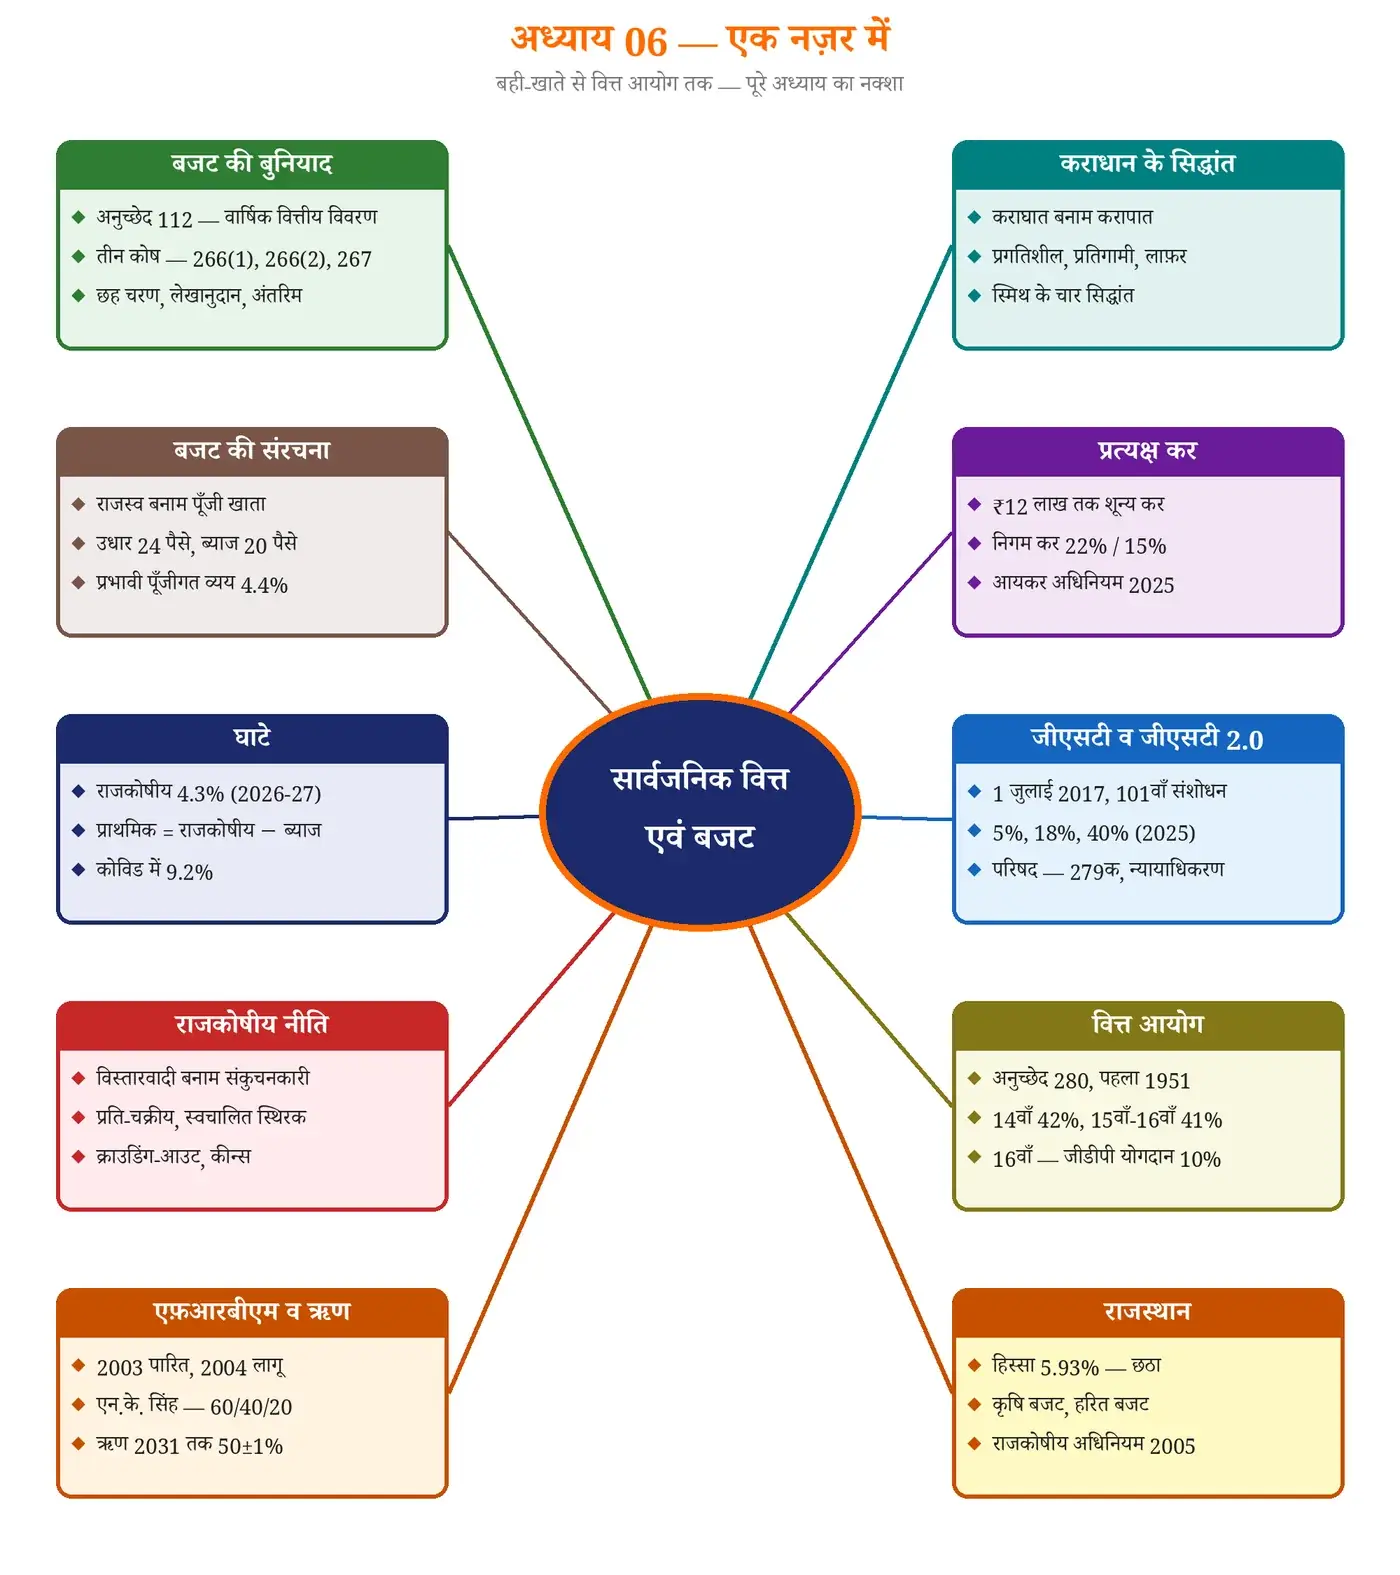 चित्र 20: सार्वजनिक वित्त, बजट एवं राजकोषीय नीति — पूरे अध्याय का नक्शा |